Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **

Ähnliche Suchbegriffe für Signalpfeife-6-in-1
Top-Angebote
Produkte zum Begriff Signalpfeife-6-in-1:
-
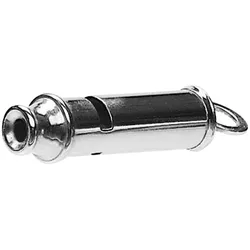
Signalpfeife Bobby vernickeltKlein, kraftvoll, zuverlässig Ein klarer Ton, der gehört wird: Die Signalpfeife aus Messing ist mehr als nur ein Accessoire – sie steht für Aufmerksamkeit und Sicherheit. Ihr durchdringender Klang macht sie zu einem funktionalen Begleiter bei Wanderungen, auf Reisen oder im Alltag. Gefertigt aus 100 % Messing, überzeugt sie mit robuster Qualität, hoher Witterungsbeständigkeit und langer Lebensdauer. Ihr kompaktes Format lässt sich mühelos am Schlüsselbund, Rucksack oder in der Notfallausrüstung mitführen – immer griffbereit, wenn es darauf ankommt. Klarer, durchdringender Ton – ideal für Notfälle, Kommunikation und Signale Vielseitig verwendbar: Outdoor, Alltag, Reise, Sicherheit Kompakt, langlebig, einsatzbereit Maße: 7,5 × 1,7 cm Gewicht: 28 g Material: 100 % Messing5,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krankenkassen in Deutschland. Private und gesetzliche Krankenversicherung, Taschenbuch von Stephanie Krüger, GRIN, 978-3-668-75706-6Krankenkassen In Deutschland. Private Und Gesetzliche Krankenversicherung, Taschenbuch Von Stephanie Krüger, Grin, 978-3-668-75706-6, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wer zahlt Krankenversicherung bei ALG 1?
Wer zahlt Krankenversicherung bei ALG 1? Die Krankenversicherung bei ALG 1 wird in der Regel vom Arbeitsamt übernommen. Das bedeutet, dass die Beiträge zur Krankenversicherung während des Bezugs von Arbeitslosengeld 1 vom Arbeitsamt getragen werden. Es ist wichtig, dass man sich rechtzeitig bei der Krankenkasse arbeitslos meldet, damit die Beiträge übernommen werden können. Es gibt jedoch auch Ausnahmen, bei denen man selbst für die Krankenversicherung aufkommen muss, zum Beispiel wenn man vorher privat versichert war. **
-
Wer zahlt private Krankenversicherung in Elternzeit?
In der Regel müssen Arbeitnehmer während der Elternzeit ihre private Krankenversicherung selbst bezahlen. Dies gilt insbesondere dann, wenn der Arbeitgeber während dieser Zeit keine Beiträge zur Krankenversicherung des Arbeitnehmers leistet. Es ist daher ratsam, sich rechtzeitig über die Kosten und Modalitäten der privaten Krankenversicherung in der Elternzeit zu informieren. Eventuell können auch staatliche Zuschüsse oder andere Unterstützungsleistungen in Anspruch genommen werden. Es empfiehlt sich, sich hierzu bei der eigenen Krankenversicherung oder bei entsprechenden Beratungsstellen zu erkundigen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Wann müssen Kinder in die private Krankenversicherung?
Kinder müssen in die private Krankenversicherung, wenn ihre Eltern bereits privat versichert sind und sie daher nicht über die gesetzliche Familienversicherung abgesichert sind. In der Regel müssen Kinder dann in die private Krankenversicherung wechseln, wenn das Einkommen der Eltern über der Versicherungspflichtgrenze liegt. Diese Grenze liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr (Stand 2021). Es gibt jedoch auch Ausnahmen, zum Beispiel wenn ein Elternteil gesetzlich versichert ist und das Kind bei diesem Elternteil mitversichert werden kann. In jedem Fall ist es wichtig, sich individuell beraten zu lassen, um die beste Versicherungslösung für das Kind zu finden. **
Top-Angebote
Produkte zum Begriff Signalpfeife-6-in-1:
-
Origin Outoors SignalpfeifeOrigin Outdoors Signalpfeife Schrille Doppeltonpfeife aus Kunststoff mit Klipp zum Befestigen an Schwimmweste, Gürtel uvm. Auch eine Schnur kann eingezogen werden. Absolut unempfindlich gegen Wasser und Schmutz. Ideal als Signal für Notfälle und zur Kommunikation und auch für die Nutzung an Schwimmwesten zugelassen3,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Signalpfeife Bobby vernickeltKlein, kraftvoll, zuverlässig Ein klarer Ton, der gehört wird: Die Signalpfeife aus Messing ist mehr als nur ein Accessoire – sie steht für Aufmerksamkeit und Sicherheit. Ihr durchdringender Klang macht sie zu einem funktionalen Begleiter bei Wanderungen, auf Reisen oder im Alltag. Gefertigt aus 100 % Messing, überzeugt sie mit robuster Qualität, hoher Witterungsbeständigkeit und langer Lebensdauer. Ihr kompaktes Format lässt sich mühelos am Schlüsselbund, Rucksack oder in der Notfallausrüstung mitführen – immer griffbereit, wenn es darauf ankommt. Klarer, durchdringender Ton – ideal für Notfälle, Kommunikation und Signale Vielseitig verwendbar: Outdoor, Alltag, Reise, Sicherheit Kompakt, langlebig, einsatzbereit Maße: 7,5 × 1,7 cm Gewicht: 28 g Material: 100 % Messing5,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
-
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wer zahlt Krankenversicherung bei ALG 1?
Wer zahlt Krankenversicherung bei ALG 1? Die Krankenversicherung bei ALG 1 wird in der Regel vom Arbeitsamt übernommen. Das bedeutet, dass die Beiträge zur Krankenversicherung während des Bezugs von Arbeitslosengeld 1 vom Arbeitsamt getragen werden. Es ist wichtig, dass man sich rechtzeitig bei der Krankenkasse arbeitslos meldet, damit die Beiträge übernommen werden können. Es gibt jedoch auch Ausnahmen, bei denen man selbst für die Krankenversicherung aufkommen muss, zum Beispiel wenn man vorher privat versichert war. **
Ähnliche Suchbegriffe für Signalpfeife-6-in-1
-
Krankenkassen in Deutschland. Private und gesetzliche Krankenversicherung, Taschenbuch von Stephanie Krüger, GRIN, 978-3-668-75706-6Krankenkassen In Deutschland. Private Und Gesetzliche Krankenversicherung, Taschenbuch Von Stephanie Krüger, Grin, 978-3-668-75706-6, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt private Krankenversicherung in Elternzeit?
In der Regel müssen Arbeitnehmer während der Elternzeit ihre private Krankenversicherung selbst bezahlen. Dies gilt insbesondere dann, wenn der Arbeitgeber während dieser Zeit keine Beiträge zur Krankenversicherung des Arbeitnehmers leistet. Es ist daher ratsam, sich rechtzeitig über die Kosten und Modalitäten der privaten Krankenversicherung in der Elternzeit zu informieren. Eventuell können auch staatliche Zuschüsse oder andere Unterstützungsleistungen in Anspruch genommen werden. Es empfiehlt sich, sich hierzu bei der eigenen Krankenversicherung oder bei entsprechenden Beratungsstellen zu erkundigen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wann müssen Kinder in die private Krankenversicherung?
Kinder müssen in die private Krankenversicherung, wenn ihre Eltern bereits privat versichert sind und sie daher nicht über die gesetzliche Familienversicherung abgesichert sind. In der Regel müssen Kinder dann in die private Krankenversicherung wechseln, wenn das Einkommen der Eltern über der Versicherungspflichtgrenze liegt. Diese Grenze liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr (Stand 2021). Es gibt jedoch auch Ausnahmen, zum Beispiel wenn ein Elternteil gesetzlich versichert ist und das Kind bei diesem Elternteil mitversichert werden kann. In jedem Fall ist es wichtig, sich individuell beraten zu lassen, um die beste Versicherungslösung für das Kind zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.