Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **

Ähnliche Suchbegriffe für Sharp-40HA1205E-101-6
Top-Angebote
Produkte zum Begriff Sharp-40HA1205E-101-6:
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sharp, Sid: Der WolfspelzDer Wolfspelz , Bellwidder Rückwelzer ist ein Schaf. Er frisst für sein Leben gern Brombeeren. Doch im Wald, wo die saftigsten Beeren wachsen, lauern hungrige Wölfe. Kurzerhand schneidert sich Bellwidder einen Wolfsanzug. Die Täuschung funktioniert, und Bellwidder wird in den Kreis der Wölfe aufgenommen. Doch dann bekommt seine Verkleidung Risse. Als Bellwidder schon mit seinem Leben abgeschlossen hat, erlebt er eine Überraschung: Keiner der anderen Wölfe ist, was er zu sein vorgibt. Sid Sharp setzt sich mit diesem Debüt selbstbewusst über Genregrenzen von Bilderbuch und Graphic Novel hinweg. Die Geschichte von Bellwidder Rückwelzer stellt das Sprichwort vom Wolf im Schafspelz auf den Kopf. Erst wenn wir unsere Masken fallen lassen und uns verletzlich zeigen, werden echte Begegnungen möglich. , Armaturenbretter & Handschuhfächer > Innenausstattung , Erscheinungsjahr: 20230713, Produktform: Leinen, Autoren: Sharp, Sid, Illustrator: Sharp, Sid, Übersetzung: Rak, Alexandra, Seitenzahl/Blattzahl: 122, Abbildungen: Durchgehend farbig illustriert, Keyword: Angst; Furcht; Graphic Novel; Identität; Schaf; Schafspelz; Wald; Wolf; Wolfspelz, Fachschema: Bilderbuch~Comic / Graphic Novel~Graphic Novel, Fachkategorie: Europäische Graphic Novels~Graphic Novel / Comic / Manga: Gesellschaft / Kultur~Graphic Novel / Comic / Manga: Anthropomorphe, Tiergeschichten~Bilderbücher: Menschen, Figuren, Charaktere~Kinder/Jugendliche: Persönliche und soziale Themen: Identität / Zugehörigkeit, Bildungszweck: für die Vorschule~für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 4 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, Fachkategorie: Bilderbücher mit Erzähltexten: Fantasie & Spiel, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: NordSüd Verlag AG, Verlag: NordSüd Verlag AG, Verlag: NordSd Verlag AG, Länge: 234, Breite: 199, Höhe: 20, Gewicht: 582, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
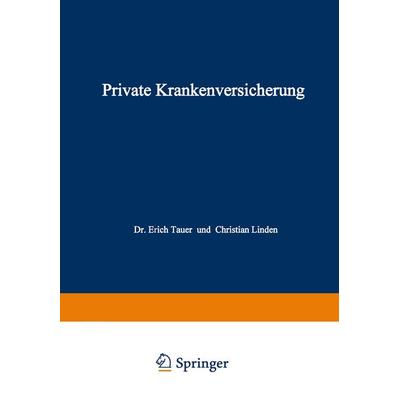
Private Krankenversicherung, Taschenbuch von Erich Tauer,Christian Linden, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-14692-6Private Krankenversicherung, Taschenbuch Von Erich Tauer,christian Linden, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-14692-6, Seitenanzahl: 15654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **

Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Top-Angebote
Produkte zum Begriff Sharp-40HA1205E-101-6:
-
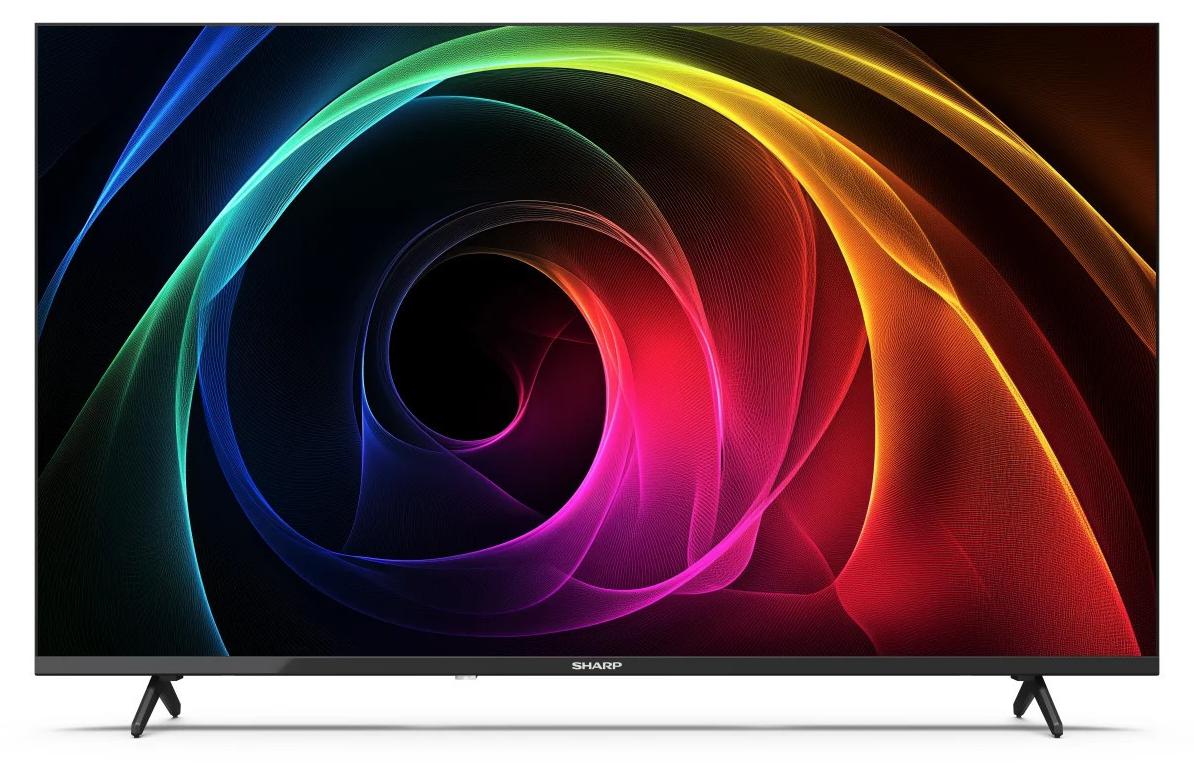
40" Sharp 40HA1205ETV - LED, 102cm, Full HD, 50/60 Hz, reflexionsfreies Bild, 2× USB, CI+, VESA 200×200, Lautsprecherleistung: 16W, Dolby Digital, Dolby Digital Plus, Modelljahr 2025 40" Sharp 40HA1205E Fernseher40" / LEDDiagonale / Display-TechnologieFull HD / 50/60 HzAuflösung / Frequenz16 WTonleistung200×200VESASchlüsselmerkmale des Sharp 40" 40HA1205E FernsehersDer Bildschirm261,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sharp 40HA1205E, 101,6 cm (40"), 1920 x 1080 Pixel, Full HD, LED, DVB-T, DVB-T2, DVB-C2, DVB-S2, SchwarzEntdecken Sie eine Welt lebendiger Unterhaltung mit dem SHARP 40HA1205E 40-Zoll Full HD LED-Fernseher. Entwickelt für alle, die hervorragende Bildqualität und unkomplizierte Funktionalität schätzen, bietet dieser Fernseher ein optimiertes, benutzerfreundliches Erlebnis, das sich rein auf außergewöhnliche Broadcast- und Medienwiedergabe konzentriert. Tauchen Sie ein in Ihre Lieblingsfilme, Fernsehsendungen und Sportereignisse mit der atemberaubenden Klarheit und den satten Farben, die nur ein Full HD-Bildschirm bieten kann. Der SHARP 40HA1205E ist der perfekte Mittelpunkt für jedes Wohnzimmer, Schlafzimmer oder Arbeitszimmer und liefert ein erstklassiges Seherlebnis ohne die Komplexität von Smart-Funktionen. Ob Sie einen Blu-ray-Player, eine Spielekonsole anschließen oder einfach nur Live-Fernsehen schauen, dieses Modell bietet alles, was Sie für brillante und fesselnde Unterhaltung benötigen. Hauptvorteile Atemberaubende Full HD-Bildqualität Erleben Sie Ihre Inhalte so, wie sie gesehen326,87 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sharp, Sid: Der WolfspelzDer Wolfspelz , Bellwidder Rückwelzer ist ein Schaf. Er frisst für sein Leben gern Brombeeren. Doch im Wald, wo die saftigsten Beeren wachsen, lauern hungrige Wölfe. Kurzerhand schneidert sich Bellwidder einen Wolfsanzug. Die Täuschung funktioniert, und Bellwidder wird in den Kreis der Wölfe aufgenommen. Doch dann bekommt seine Verkleidung Risse. Als Bellwidder schon mit seinem Leben abgeschlossen hat, erlebt er eine Überraschung: Keiner der anderen Wölfe ist, was er zu sein vorgibt. Sid Sharp setzt sich mit diesem Debüt selbstbewusst über Genregrenzen von Bilderbuch und Graphic Novel hinweg. Die Geschichte von Bellwidder Rückwelzer stellt das Sprichwort vom Wolf im Schafspelz auf den Kopf. Erst wenn wir unsere Masken fallen lassen und uns verletzlich zeigen, werden echte Begegnungen möglich. , Armaturenbretter & Handschuhfächer > Innenausstattung , Erscheinungsjahr: 20230713, Produktform: Leinen, Autoren: Sharp, Sid, Illustrator: Sharp, Sid, Übersetzung: Rak, Alexandra, Seitenzahl/Blattzahl: 122, Abbildungen: Durchgehend farbig illustriert, Keyword: Angst; Furcht; Graphic Novel; Identität; Schaf; Schafspelz; Wald; Wolf; Wolfspelz, Fachschema: Bilderbuch~Comic / Graphic Novel~Graphic Novel, Fachkategorie: Europäische Graphic Novels~Graphic Novel / Comic / Manga: Gesellschaft / Kultur~Graphic Novel / Comic / Manga: Anthropomorphe, Tiergeschichten~Bilderbücher: Menschen, Figuren, Charaktere~Kinder/Jugendliche: Persönliche und soziale Themen: Identität / Zugehörigkeit, Bildungszweck: für die Vorschule~für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 4 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, Fachkategorie: Bilderbücher mit Erzähltexten: Fantasie & Spiel, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: NordSüd Verlag AG, Verlag: NordSüd Verlag AG, Verlag: NordSd Verlag AG, Länge: 234, Breite: 199, Höhe: 20, Gewicht: 582, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
-
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Ähnliche Suchbegriffe für Sharp-40HA1205E-101-6
-
Private Krankenversicherung, Taschenbuch von Erich Tauer,Christian Linden, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-14692-6Private Krankenversicherung, Taschenbuch Von Erich Tauer,christian Linden, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-14692-6, Seitenanzahl: 15654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krankenkassen in Deutschland. Private und gesetzliche Krankenversicherung, Taschenbuch von Stephanie Krüger, GRIN, 978-3-668-75706-6Krankenkassen In Deutschland. Private Und Gesetzliche Krankenversicherung, Taschenbuch Von Stephanie Krüger, Grin, 978-3-668-75706-6, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.