Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Ähnliche Suchbegriffe für Teltonika-RUT260-RUT260000000
Top-Angebote
Produkte zum Begriff Teltonika-RUT260-RUT260000000:
-
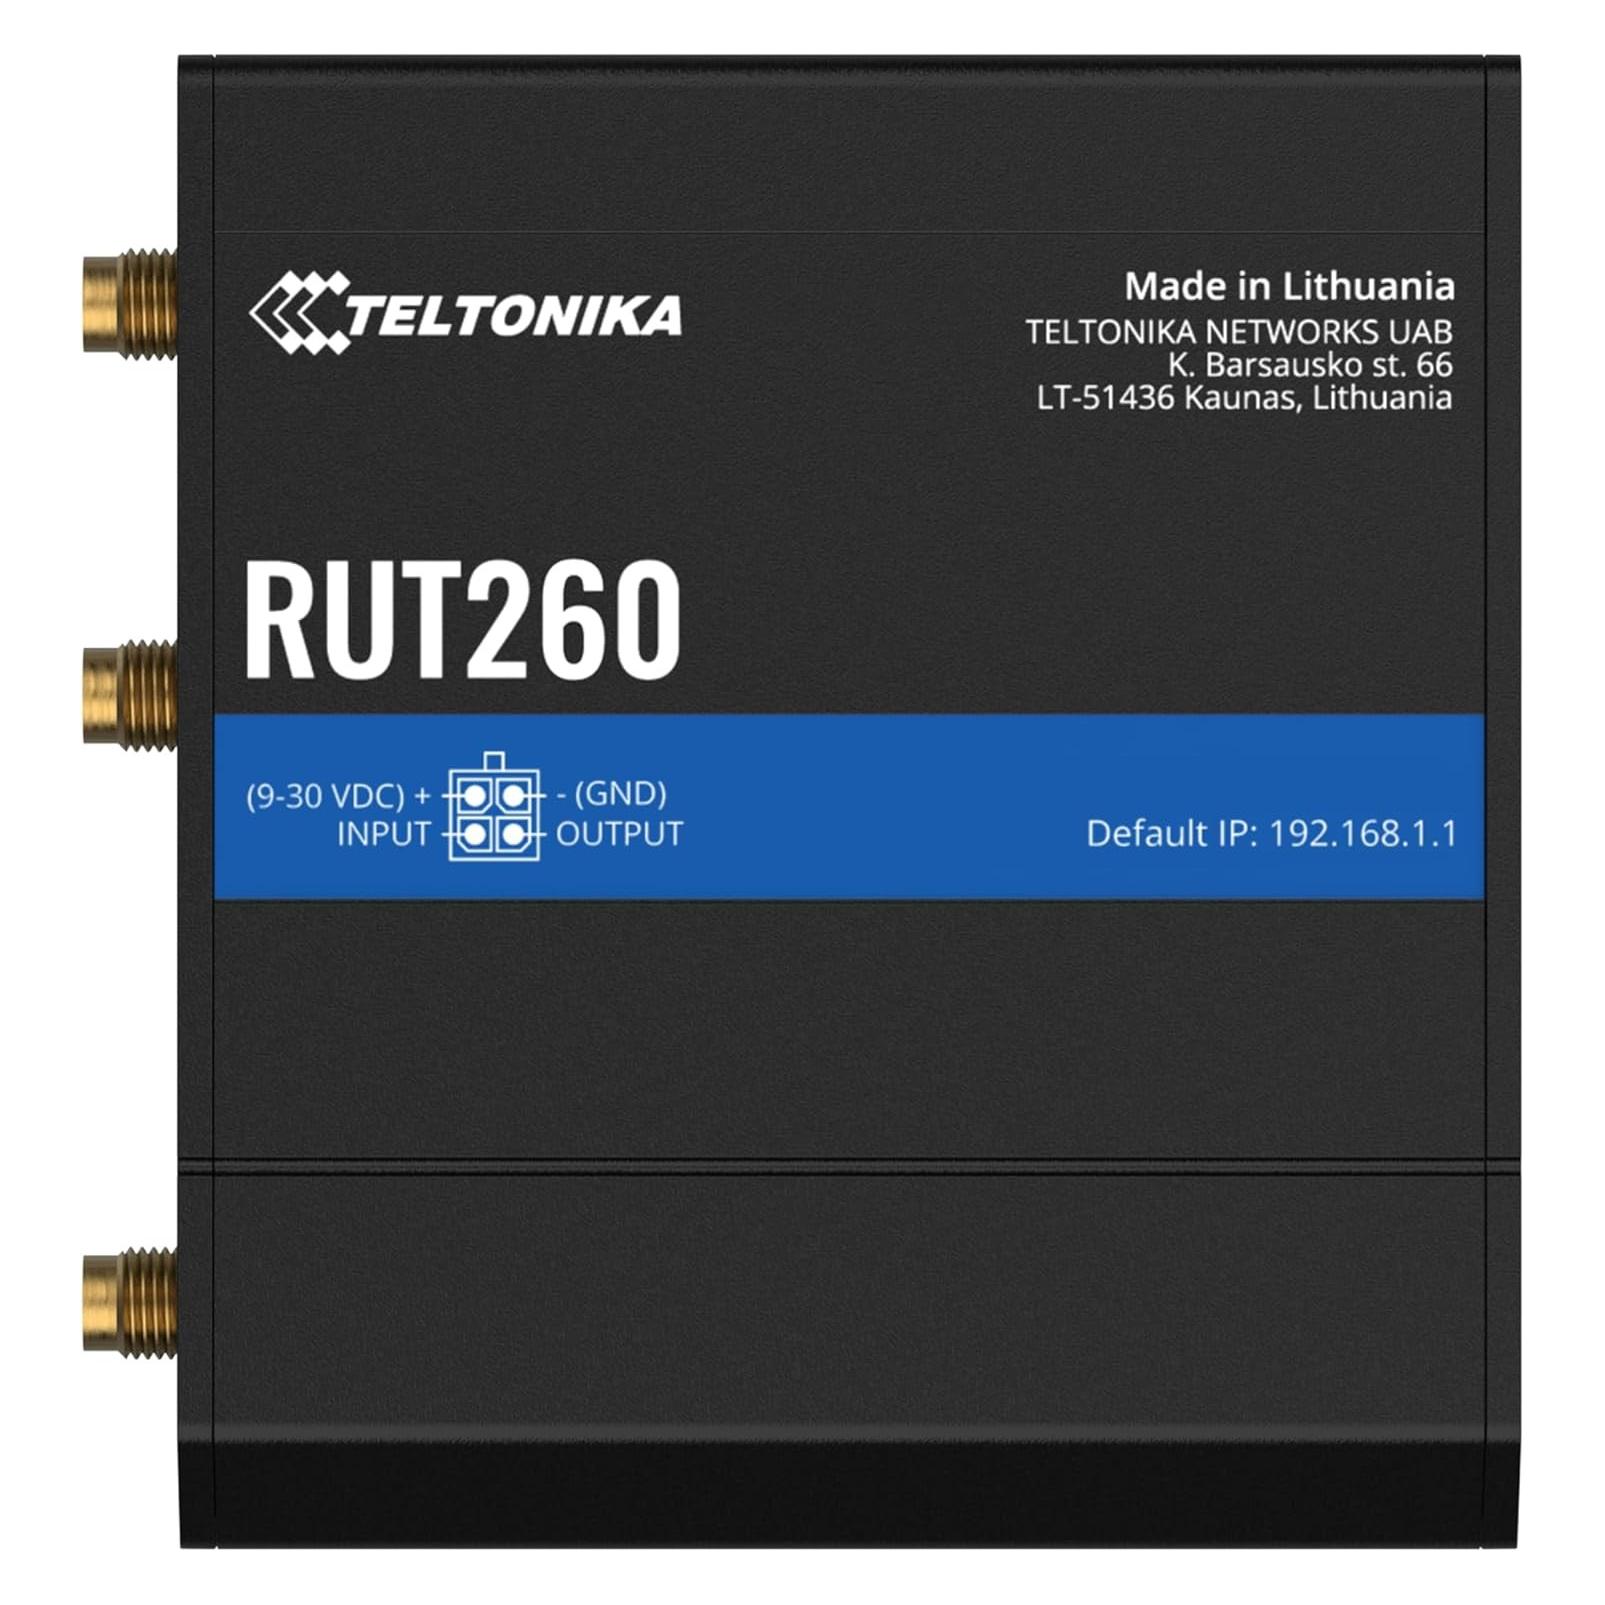
Teltonika WLAN-Router RUT260, RUT260000000, 4G LTE, bis 300 Mbit/s LTE, Wi-Fi 4, Mesh, Digital-I/O, PoE-InIntegriertes 4G LTE Cat 6-Modem für mobilen und flexiblen Internetzugang über eine Mini-SIM-Karte mit bis zu 300 Mbit/s Wi-Fi 4 (802.11b/g/n) bei 2,4 GHz und 4G LTE mit bis zu 300 Mbit/s Bis zu 50 gleichzeitig verbundene WLAN-Geräte Intelligentes WLAN-Mesh für nahtlose Abdeckung im gesamten Gebäude Ein 100 Mbit/s-WAN-Port für den Anschluss eines externen Modems und ein 100 Mbit/s-LAN-Port für kabelgebundene Verbindungen von Industrie- und Netzwerkgeräten Passives PoE-In über den LAN-Port zur Stromversorgung des Routers über das Netzwerkkabel Automatisches Failover zwischen 4G-Mobilfunk, kabelgebundenem WAN und Wi-Fi-WAN sowie Unterstützung von VRRP für erhöhte Ausfallsicherheit bei Ausfall der primären Internetverbindung Sichere Datenübertragung mit WPA2-/WPA3-Verschlüsselung Unterstützt VPN-Verbindungen für sicheren Fernzugriff auf das gesamte Netzwerk Digitaler Ein- und Ausgang zur Überwachung von Gerätezuständen sowie zur Steuerung angeschlossener Geräte oder Relais Maße / Gewicht: (BxHxT) 83 x 25 x 74 mm / 130 g Lieferung: inkl. Netzteil, 1,5 m Netzwerkkabel, zwei LTE-Antennen, WLAN-Antenne und SIM-Adapter Merkmale: Internetzugang: 3G, 4G, LTE, mit SIM-Karte, UMTS Einsatzort: Stationär WLAN-Standard: Wi-Fi 4 (n) Frequenz: 2.4 GHz Telefonanschluss: ohne Telefonanschluss175,54 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
Welche private Krankenversicherung gibt es?
Welche private Krankenversicherung gibt es? Es gibt verschiedene private Krankenversicherungen auf dem Markt, darunter bekannte Anbieter wie Allianz, DKV, Debeka, Signal Iduna und AXA. Jede dieser Versicherungen bietet unterschiedliche Tarife und Leistungen an, die auf die individuellen Bedürfnisse und Budgets der Versicherten zugeschnitten sind. Es ist ratsam, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen entspricht. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Teltonika-RUT260-RUT260000000:
-
Teltonika RUT260, Cat 6 LTEWLAN Router - Innen WiFi 4, Standard 802.11/b/g/n, maximale Wi-Fi Geschwindigkeit: 100 Mb/s Bänder, 1× WAN 1× LAN, VPN, Antenne herausnehmbar Der WLAN-Router Teltonika RUT260 Cat 6 LTE fungiert als stationärer Innenbereichs-Router mit Unterstützung für das Mobilfunknetz 4G LTE Cat 6 und den drahtlosen Standard WiFi 4. Der Innenbe174,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Teltonika WLAN-Router RUT260, RUT260000000, 4G LTE, bis 300 Mbit/s LTE, Wi-Fi 4, Mesh, Digital-I/O, PoE-InIntegriertes 4G LTE Cat 6-Modem für mobilen und flexiblen Internetzugang über eine Mini-SIM-Karte mit bis zu 300 Mbit/s Wi-Fi 4 (802.11b/g/n) bei 2,4 GHz und 4G LTE mit bis zu 300 Mbit/s Bis zu 50 gleichzeitig verbundene WLAN-Geräte Intelligentes WLAN-Mesh für nahtlose Abdeckung im gesamten Gebäude Ein 100 Mbit/s-WAN-Port für den Anschluss eines externen Modems und ein 100 Mbit/s-LAN-Port für kabelgebundene Verbindungen von Industrie- und Netzwerkgeräten Passives PoE-In über den LAN-Port zur Stromversorgung des Routers über das Netzwerkkabel Automatisches Failover zwischen 4G-Mobilfunk, kabelgebundenem WAN und Wi-Fi-WAN sowie Unterstützung von VRRP für erhöhte Ausfallsicherheit bei Ausfall der primären Internetverbindung Sichere Datenübertragung mit WPA2-/WPA3-Verschlüsselung Unterstützt VPN-Verbindungen für sicheren Fernzugriff auf das gesamte Netzwerk Digitaler Ein- und Ausgang zur Überwachung von Gerätezuständen sowie zur Steuerung angeschlossener Geräte oder Relais Maße / Gewicht: (BxHxT) 83 x 25 x 74 mm / 130 g Lieferung: inkl. Netzteil, 1,5 m Netzwerkkabel, zwei LTE-Antennen, WLAN-Antenne und SIM-Adapter Merkmale: Internetzugang: 3G, 4G, LTE, mit SIM-Karte, UMTS Einsatzort: Stationär WLAN-Standard: Wi-Fi 4 (n) Frequenz: 2.4 GHz Telefonanschluss: ohne Telefonanschluss175,54 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Ähnliche Suchbegriffe für Teltonika-RUT260-RUT260000000
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teltonika TELTONIKA PR2PL15B Stromkabel, mit 4-fac KabelDieses Stromkabel mit 20 AWG (American Wire Gauge) gewährleistet eine effiziente Stromübertragung für Ihre Geräte, reduziert Energieverluste und verbessert die Gesamtleistung. Mit einem 4-poligen Stecker auf der linken Seite und einem 4-poligen Stecker (3 mm Raster) auf der rechten Seite bietet dieses Kabel vielseitige Anschlussmöglichkeiten, wodurch es mit einer Vielzahl von Geräten kompatibel ist.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
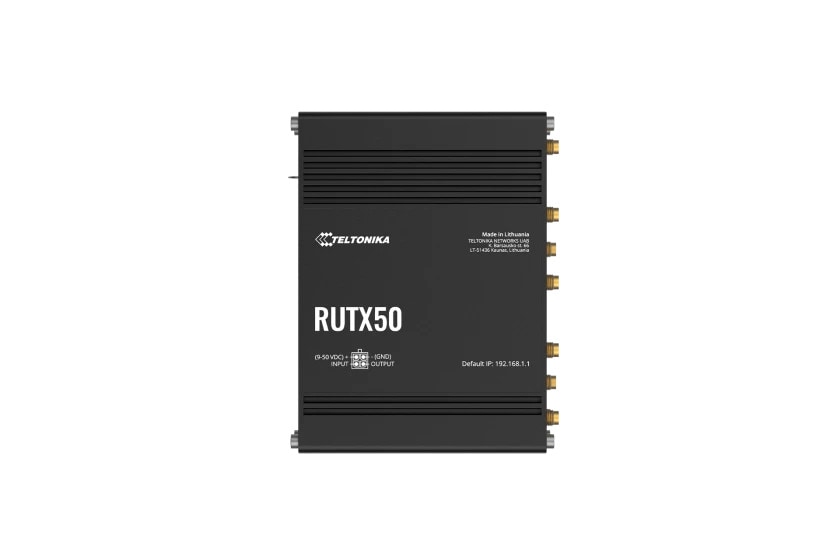
TELTONIKA Networks TELTONIKA RUTX50 Industrieller 5G-Router RUTX50000000Für professionelle Anwendungen / 150 gleichzeitige Anschlüsse / 5 x Gigabit-Ethernet-Ports, Bluetooth LE / für 2 SIM-Karten, USB-Schnittstelle / 4 x SMA für LTE, 2 x RP-SMA für WLAN486,24 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
-
Welche private Krankenversicherung gibt es?
Welche private Krankenversicherung gibt es? Es gibt verschiedene private Krankenversicherungen auf dem Markt, darunter bekannte Anbieter wie Allianz, DKV, Debeka, Signal Iduna und AXA. Jede dieser Versicherungen bietet unterschiedliche Tarife und Leistungen an, die auf die individuellen Bedürfnisse und Budgets der Versicherten zugeschnitten sind. Es ist ratsam, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen entspricht. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.