Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Was ist das Victoria's Secret Body Spray 4?
Das Victoria's Secret Body Spray 4 ist ein Körperspray, das von der Marke Victoria's Secret hergestellt wird. Es handelt sich um eine Duftserie, die in verschiedenen Düften erhältlich ist und dazu dient, einen angenehmen Duft auf der Haut zu hinterlassen. Das Body Spray wird üblicherweise nach dem Duschen oder Baden aufgetragen und kann den ganzen Tag über erfrischend wirken. Es ist eine beliebte Option für Frauen, die gerne einen dezenten Duft tragen möchten. **
Wer bezahlt die Krankenversicherung bei Hartz 4?
Wer bezahlt die Krankenversicherung bei Hartz 4? Die Krankenversicherung bei Hartz 4 wird in der Regel vom Jobcenter übernommen. Empfänger von Hartz 4 haben Anspruch auf eine Krankenversicherung, die entweder über die gesetzliche Krankenkasse oder über die Krankenhilfe abgedeckt wird. Die Beiträge zur Krankenversicherung werden direkt vom Jobcenter übernommen, sodass Hartz-4-Empfänger keine zusätzlichen Kosten tragen müssen. Es ist wichtig, dass Hartz-4-Empfänger ihre Krankenversicherungspflicht erfüllen, um im Krankheitsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Suprima-Body-Guard-4
Top-Angebote
Produkte zum Begriff Suprima-Body-Guard-4:
-
Suprima Body Guard 2 Slip Gr.36/38 1 STProdukteigenschaften: Bodyguard-Slip 2 Vor allem im Alter leiden viele Frauen an Blasenschwäche. Häufig führt dies aus Angst, durch Geruch oder Feuchtigkeit aufzufallen, zum Rückzug aus sozialen Beziehungen. Mit dem suprima bodyguard Inkontinenzslip können moderne Frauen aktiv am Leben teilnehmen. Der Slip eignet sich für Frauen mit mittlerer Harninkontinenz. Zwei praktische Fixierlaschen im Slip sorgen für perfekten Halt des Einwegmaterials, so kann Flüssigkeit effektiv aufgesaugt werden. Die Passform und das weiche Mischgewebe bieten Betroffenen einen hohen Tragekomfort. Die Inkontinenzwäsche ähnelt stark normaler Unterwäsche, sodass moderne Frauen an Alltagsaktivitäten sorglos teilhaben können. Geeignet bei mittlerer Blasenschwäche. Fixierlaschen für das Einwegprodukt. Größen: 36/38, 40/42, 44/46, 48/50, 52/54, 56/58. Material: Weiß/marine: 96% Baumwolle, 4% Elasthan. Anthrazit: 60% Polyester, 36% Baumwolle, 4% Elasthan. Wäscheschutz: 100% Polyurethan. Quelle: www.suprima-gmbh.de Stand: 03/202420,34 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
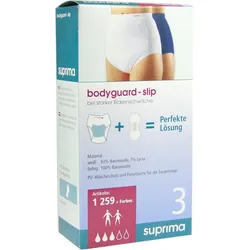
Suprima Body Guard 3 Slip Gr.48/50 1 STProdukteigenschaften: Bodyguard-Slip 3 Inkontinenz ist für Betroffene etwas sehr Unangenehmes. Die Angst, durch Geruch oder Feuchtigkeit auf der Kleidung aufzufallen, lässt viele Menschen häufig den Rückzug aus sozialen Bindungen antreten. Mit dem bodyguard Slip von suprima gehört dies der Vergangenheit an. Der diskrete Inkontinenzslip ähnelt normaler Unterwäsche und ist trotzdem höchst funktionell. Mithilfe der beiden Fixierlaschen im Slip werden Einwegeinlagen eingesetzt und Flüssigkeiten effektiv aufgesaugt. Der extra hohe Wäscheschutz sorgt dafür, dass sich Patienten mit mittlerer bis schwerer Urininkontinenz sicher geschützt fühlen. Durch das weiche Mischmaterial profitieren Betroffene von einem hohen Tragekomfort. Der bodyguard Slip ist gleichermaßen für Damen wie für Herren geeignet. Geeignet bei mittlerer bis schwerer Blasenschwäche. Fixierlaschen für das Einwegprodukt. Größen: 36/38, 40/42, 44/46, 48/50, 52/54, 56/58. Material: Weiß/marine: 96% Baumwolle, 4% Elasthan. Anthrazit: 60% Polyester, 36% Baumwolle, 4% Elasthan. Wäscheschutz: 100% Polyurethan. Quelle: www.suprima-gmbh.de Stand: 03/202420,42 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Ferriss, Timothy: The 4-Hour BodyThe 4-Hour Body , An Uncommon Guide to Rapid Fat-loss, Incredible Sex and Becoming Superhuman , > , Ausgabe: Trade Paperback, Erscheinungsjahr: 20110127, Produktform: Kartoniert, Beilage: Trade paperback (UK), Titel der Reihe: Vermilion##, Autoren: Ferriss, Timothy, Auflage/Ausgabe: Trade Paperback, Themenüberschrift: HEALTH & FITNESS / Diet & Nutrition / Diets, Keyword: books for men bestsellers; body book; healthy cookbook; weight loss book; diet book; healthy eating; diet books for weight loss; diet books; weight loss cookbook; diet cook books; slimming recipe books; weight loss recipe books; slimming books; sex; 4 hour work week; weight loss; self help; slimming; nutrition; lose weight fast; advice; low carb diet; the 4 hour body; physical; lifestyle; sports coaching; lose weight; seth godin; tim ferriss; men at work; meal plan; diet plan; health and fitness; workout book; sports medicine; sports books; sports book; back pain; bones, Fachschema: Sport / Training~Training (körperlich)~Englische Bücher / Sachbuch / Sport~Bodyshaping~Bodywatching~Fitness~Trimmen (fit machen), Fachkategorie: Fitness und Workout~Sport: Training und Coaching~Medizin und Gesundheit: Ratgeber, Sachbuch, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Diät, Seitenanzahl: XIII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Random House UK Ltd, Verlag: Random House UK Ltd, Länge: 152, Breite: 233, Höhe: 48, Gewicht: 710, Produktform: Kartoniert, Genre: Importe, Genre: Importe,21,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt die Krankenversicherung bei Hartz 4?
Wer zahlt die Krankenversicherung bei Hartz 4? Die Krankenversicherung bei Hartz 4 wird in der Regel vom Jobcenter übernommen. Empfänger von Hartz 4 haben Anspruch auf Leistungen zur Krankenversicherung, die entweder über die gesetzliche Krankenkasse oder über die Krankenkasse für Empfänger von Arbeitslosengeld II abgedeckt werden. Es ist wichtig, dass Hartz-4-Empfänger sich rechtzeitig bei der Krankenkasse melden, um ihren Anspruch geltend zu machen und eine reibungslose Versorgung im Krankheitsfall sicherzustellen. In einigen Fällen kann es auch möglich sein, dass die Krankenversicherung über das Sozialamt oder andere Träger finanziert wird. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **

Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff Suprima-Body-Guard-4:
-
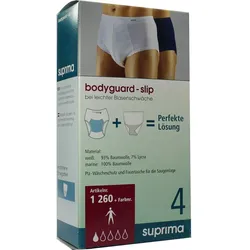
Suprima Body Guard 4 Slip Gr.6 1 STProdukteigenschaften: Bodyguard-Slip 4 Im Alter oder nach einer Prostata-Operation leiden Herren häufig an Blasenschwäche. In vielen Fällen führt dies aus Angst, durch Geruch oder Feuchtigkeit aufzufallen, zum Rückzug aus sozialen Beziehungen. Mit dem suprima bodyguard Inkontinenzslip können Herren unbeschwert am Leben und sportlichen Aktivitäten teilnehmen. Eine praktische Fixierlasche im Slip sorgt dafür, dass Einweg-Inkontinenzprodukte eingesetzt werden können und so Flüssigkeit effektiv aufgesaugt wird. Die Passform und das weiche Mischgewebe bieten Betroffenen einen hohen Tragekomfort. Die Inkontinenzwäsche ähnelt stark normaler Unterwäsche, sodass Herren von höchster Diskretion und gleichzeitig effektivem Schutz profitieren. Geeignet bei leichter Blasenschwäche und nach Prostata-Operationen. Fixierlaschen für das Einwegprodukt. Größen: 36/38, 40/42, 44/46, 48/50, 52/54, 56/58. Material: Weiß/marine: 96% Baumwolle, 4% Elasthan. Anthrazit: 60% Polyester, 36% Baumwolle, 4% Elasthan. Wäscheschutz: 100% Polyurethan. Quelle: www.suprima-gmbh.de Stand: 03/202420,20 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
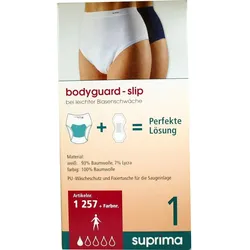
Suprima Body Guard 1 Slip Gr.44/46 1 STProdukteigenschaften: Bodyguard-Slip 1 Sie leiden an leichter Blaseninkontinenz und möchten kleine Unfälle im Alltag vermeiden? Der suprima bodyguard Slip bietet Ihnen eine modische Lösung, unbeschwert und aktiv am Leben teilzunehmen. Zwei Fixierlaschen im Slip sorgen für sicheren Halt des Einwegmaterials. Der bodyguard Slip ist besonders für Frauen mit leichter Blasenschwäche oder bei der Menstruation geeignet. Die Passform und das weiche Material bieten Betroffenen einen hohen Tragekomfort. Die Inkontinenzwäsche ähnelt stark normaler Unterwäsche, sodass moderne Frauen an Alltagsaktivitäten sorglos teilhaben können. Geeignet bei leichter Blasenschwäche und Menstruation. Fixierlaschen für das Einwegprodukt. Größen: 36/38, 40/42, 44/46, 48/50, 52/54. Material: Weiß/marine: 96% Baumwolle, 4% Elasthan. Anthrazit: 60% Polyester, 36% Baumwolle, 4% Elasthan. Wäscheschutz: 100% Polyurethan. Quelle: www.suprima-gmbh.de Stand: 03/202419,46 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Suprima Body Guard 2 Slip Gr.36/38 1 STProdukteigenschaften: Bodyguard-Slip 2 Vor allem im Alter leiden viele Frauen an Blasenschwäche. Häufig führt dies aus Angst, durch Geruch oder Feuchtigkeit aufzufallen, zum Rückzug aus sozialen Beziehungen. Mit dem suprima bodyguard Inkontinenzslip können moderne Frauen aktiv am Leben teilnehmen. Der Slip eignet sich für Frauen mit mittlerer Harninkontinenz. Zwei praktische Fixierlaschen im Slip sorgen für perfekten Halt des Einwegmaterials, so kann Flüssigkeit effektiv aufgesaugt werden. Die Passform und das weiche Mischgewebe bieten Betroffenen einen hohen Tragekomfort. Die Inkontinenzwäsche ähnelt stark normaler Unterwäsche, sodass moderne Frauen an Alltagsaktivitäten sorglos teilhaben können. Geeignet bei mittlerer Blasenschwäche. Fixierlaschen für das Einwegprodukt. Größen: 36/38, 40/42, 44/46, 48/50, 52/54, 56/58. Material: Weiß/marine: 96% Baumwolle, 4% Elasthan. Anthrazit: 60% Polyester, 36% Baumwolle, 4% Elasthan. Wäscheschutz: 100% Polyurethan. Quelle: www.suprima-gmbh.de Stand: 03/202420,34 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Suprima Body Guard 3 Slip Gr.48/50 1 STProdukteigenschaften: Bodyguard-Slip 3 Inkontinenz ist für Betroffene etwas sehr Unangenehmes. Die Angst, durch Geruch oder Feuchtigkeit auf der Kleidung aufzufallen, lässt viele Menschen häufig den Rückzug aus sozialen Bindungen antreten. Mit dem bodyguard Slip von suprima gehört dies der Vergangenheit an. Der diskrete Inkontinenzslip ähnelt normaler Unterwäsche und ist trotzdem höchst funktionell. Mithilfe der beiden Fixierlaschen im Slip werden Einwegeinlagen eingesetzt und Flüssigkeiten effektiv aufgesaugt. Der extra hohe Wäscheschutz sorgt dafür, dass sich Patienten mit mittlerer bis schwerer Urininkontinenz sicher geschützt fühlen. Durch das weiche Mischmaterial profitieren Betroffene von einem hohen Tragekomfort. Der bodyguard Slip ist gleichermaßen für Damen wie für Herren geeignet. Geeignet bei mittlerer bis schwerer Blasenschwäche. Fixierlaschen für das Einwegprodukt. Größen: 36/38, 40/42, 44/46, 48/50, 52/54, 56/58. Material: Weiß/marine: 96% Baumwolle, 4% Elasthan. Anthrazit: 60% Polyester, 36% Baumwolle, 4% Elasthan. Wäscheschutz: 100% Polyurethan. Quelle: www.suprima-gmbh.de Stand: 03/202420,42 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Was ist das Victoria's Secret Body Spray 4?
Das Victoria's Secret Body Spray 4 ist ein Körperspray, das von der Marke Victoria's Secret hergestellt wird. Es handelt sich um eine Duftserie, die in verschiedenen Düften erhältlich ist und dazu dient, einen angenehmen Duft auf der Haut zu hinterlassen. Das Body Spray wird üblicherweise nach dem Duschen oder Baden aufgetragen und kann den ganzen Tag über erfrischend wirken. Es ist eine beliebte Option für Frauen, die gerne einen dezenten Duft tragen möchten. **
-
Wer bezahlt die Krankenversicherung bei Hartz 4?
Wer bezahlt die Krankenversicherung bei Hartz 4? Die Krankenversicherung bei Hartz 4 wird in der Regel vom Jobcenter übernommen. Empfänger von Hartz 4 haben Anspruch auf eine Krankenversicherung, die entweder über die gesetzliche Krankenkasse oder über die Krankenhilfe abgedeckt wird. Die Beiträge zur Krankenversicherung werden direkt vom Jobcenter übernommen, sodass Hartz-4-Empfänger keine zusätzlichen Kosten tragen müssen. Es ist wichtig, dass Hartz-4-Empfänger ihre Krankenversicherungspflicht erfüllen, um im Krankheitsfall abgesichert zu sein. **
-
Wer zahlt die Krankenversicherung bei Hartz 4?
Wer zahlt die Krankenversicherung bei Hartz 4? Die Krankenversicherung bei Hartz 4 wird in der Regel vom Jobcenter übernommen. Empfänger von Hartz 4 haben Anspruch auf Leistungen zur Krankenversicherung, die entweder über die gesetzliche Krankenkasse oder über die Krankenkasse für Empfänger von Arbeitslosengeld II abgedeckt werden. Es ist wichtig, dass Hartz-4-Empfänger sich rechtzeitig bei der Krankenkasse melden, um ihren Anspruch geltend zu machen und eine reibungslose Versorgung im Krankheitsfall sicherzustellen. In einigen Fällen kann es auch möglich sein, dass die Krankenversicherung über das Sozialamt oder andere Träger finanziert wird. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Suprima-Body-Guard-4
-
Ferriss, Timothy: The 4-Hour BodyThe 4-Hour Body , An Uncommon Guide to Rapid Fat-loss, Incredible Sex and Becoming Superhuman , > , Ausgabe: Trade Paperback, Erscheinungsjahr: 20110127, Produktform: Kartoniert, Beilage: Trade paperback (UK), Titel der Reihe: Vermilion##, Autoren: Ferriss, Timothy, Auflage/Ausgabe: Trade Paperback, Themenüberschrift: HEALTH & FITNESS / Diet & Nutrition / Diets, Keyword: books for men bestsellers; body book; healthy cookbook; weight loss book; diet book; healthy eating; diet books for weight loss; diet books; weight loss cookbook; diet cook books; slimming recipe books; weight loss recipe books; slimming books; sex; 4 hour work week; weight loss; self help; slimming; nutrition; lose weight fast; advice; low carb diet; the 4 hour body; physical; lifestyle; sports coaching; lose weight; seth godin; tim ferriss; men at work; meal plan; diet plan; health and fitness; workout book; sports medicine; sports books; sports book; back pain; bones, Fachschema: Sport / Training~Training (körperlich)~Englische Bücher / Sachbuch / Sport~Bodyshaping~Bodywatching~Fitness~Trimmen (fit machen), Fachkategorie: Fitness und Workout~Sport: Training und Coaching~Medizin und Gesundheit: Ratgeber, Sachbuch, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Diät, Seitenanzahl: XIII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Random House UK Ltd, Verlag: Random House UK Ltd, Länge: 152, Breite: 233, Höhe: 48, Gewicht: 710, Produktform: Kartoniert, Genre: Importe, Genre: Importe,21,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suprima Body Guard 4 Slip Gr.8 1 STProdukteigenschaften: Bodyguard-Slip 4 Im Alter oder nach einer Prostata-Operation leiden Herren häufig an Blasenschwäche. In vielen Fällen führt dies aus Angst, durch Geruch oder Feuchtigkeit aufzufallen, zum Rückzug aus sozialen Beziehungen. Mit dem suprima bodyguard Inkontinenzslip können Herren unbeschwert am Leben und sportlichen Aktivitäten teilnehmen. Eine praktische Fixierlasche im Slip sorgt dafür, dass Einweg-Inkontinenzprodukte eingesetzt werden können und so Flüssigkeit effektiv aufgesaugt wird. Die Passform und das weiche Mischgewebe bieten Betroffenen einen hohen Tragekomfort. Die Inkontinenzwäsche ähnelt stark normaler Unterwäsche, sodass Herren von höchster Diskretion und gleichzeitig effektivem Schutz profitieren. Geeignet bei leichter Blasenschwäche und nach Prostata-Operationen. Fixierlaschen für das Einwegprodukt. Größen: 36/38, 40/42, 44/46, 48/50, 52/54, 56/58. Material: Weiß/marine: 96% Baumwolle, 4% Elasthan. Anthrazit: 60% Polyester, 36% Baumwolle, 4% Elasthan. Wäscheschutz: 100% Polyurethan. Quelle: www.suprima-gmbh.de Stand: 03/202420,20 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Suprima Body Guard 2 Slip Gr.40/42 1 STProdukteigenschaften: Bodyguard-Slip 2 Vor allem im Alter leiden viele Frauen an Blasenschwäche. Häufig führt dies aus Angst, durch Geruch oder Feuchtigkeit aufzufallen, zum Rückzug aus sozialen Beziehungen. Mit dem suprima bodyguard Inkontinenzslip können moderne Frauen aktiv am Leben teilnehmen. Der Slip eignet sich für Frauen mit mittlerer Harninkontinenz. Zwei praktische Fixierlaschen im Slip sorgen für perfekten Halt des Einwegmaterials, so kann Flüssigkeit effektiv aufgesaugt werden. Die Passform und das weiche Mischgewebe bieten Betroffenen einen hohen Tragekomfort. Die Inkontinenzwäsche ähnelt stark normaler Unterwäsche, sodass moderne Frauen an Alltagsaktivitäten sorglos teilhaben können. Geeignet bei mittlerer Blasenschwäche. Fixierlaschen für das Einwegprodukt. Größen: 36/38, 40/42, 44/46, 48/50, 52/54, 56/58. Material: Weiß/marine: 96% Baumwolle, 4% Elasthan. Anthrazit: 60% Polyester, 36% Baumwolle, 4% Elasthan. Wäscheschutz: 100% Polyurethan. Quelle: www.suprima-gmbh.de Stand: 03/202420,18 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.