Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Wer zahlt private Krankenversicherung in Elternzeit?
In der Regel müssen Arbeitnehmer während der Elternzeit ihre private Krankenversicherung selbst bezahlen. Dies gilt insbesondere dann, wenn der Arbeitgeber während dieser Zeit keine Beiträge zur Krankenversicherung des Arbeitnehmers leistet. Es ist daher ratsam, sich rechtzeitig über die Kosten und Modalitäten der privaten Krankenversicherung in der Elternzeit zu informieren. Eventuell können auch staatliche Zuschüsse oder andere Unterstützungsleistungen in Anspruch genommen werden. Es empfiehlt sich, sich hierzu bei der eigenen Krankenversicherung oder bei entsprechenden Beratungsstellen zu erkundigen. **
Ähnliche Suchbegriffe für Lässig-Lunchbox-Adventure-in
Top-Angebote
Produkte zum Begriff Lässig-Lunchbox-Adventure-in:

-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wann müssen Kinder in die private Krankenversicherung?
Kinder müssen in die private Krankenversicherung, wenn ihre Eltern bereits privat versichert sind und sie daher nicht über die gesetzliche Familienversicherung abgesichert sind. In der Regel müssen Kinder dann in die private Krankenversicherung wechseln, wenn das Einkommen der Eltern über der Versicherungspflichtgrenze liegt. Diese Grenze liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr (Stand 2021). Es gibt jedoch auch Ausnahmen, zum Beispiel wenn ein Elternteil gesetzlich versichert ist und das Kind bei diesem Elternteil mitversichert werden kann. In jedem Fall ist es wichtig, sich individuell beraten zu lassen, um die beste Versicherungslösung für das Kind zu finden. **
-
Wann kann ich in die private Krankenversicherung?
In Deutschland kannst du in die private Krankenversicherung wechseln, wenn du als Angestellter ein bestimmtes Mindesteinkommen pro Jahr erzielst. Dieses Einkommen wird als Jahresarbeitsentgeltgrenze bezeichnet und liegt aktuell bei 64.350 Euro (Stand 2021). Selbstständige und Freiberufler können unabhängig von ihrem Einkommen in die private Krankenversicherung wechseln. Auch Beamte haben die Möglichkeit, sich privat zu versichern. Es ist wichtig, sich vor einem Wechsel gut über die Vor- und Nachteile der privaten Krankenversicherung zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen. **


Was kostet eine private Krankenversicherung in Spanien?
Was kostet eine private Krankenversicherung in Spanien? Die Kosten für eine private Krankenversicherung in Spanien variieren je nach Anbieter, gewähltem Tarif und individuellen Gesundheitsbedürfnissen. Im Durchschnitt können die monatlichen Beiträge für eine private Krankenversicherung in Spanien zwischen 50 und 200 Euro liegen. Es ist ratsam, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können zusätzliche Leistungen wie Zahnversorgung oder Krankenhausbehandlungen die Kosten einer privaten Krankenversicherung erhöhen. **
Soll ich in die private Krankenversicherung wechseln?
Ob du in die private Krankenversicherung wechseln solltest, hängt von verschiedenen Faktoren ab. Zunächst solltest du deine individuelle Gesundheitssituation und deine finanzielle Lage berücksichtigen. Private Krankenversicherungen bieten oft eine bessere medizinische Versorgung und kürzere Wartezeiten, können jedoch auch teurer sein. Es ist wichtig, die Vor- und Nachteile sorgfältig abzuwägen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung für dich zu treffen. Hast du schon Erfahrungen mit der privaten Krankenversicherung gemacht? **
Top-Angebote
Produkte zum Begriff Lässig-Lunchbox-Adventure-in:
-
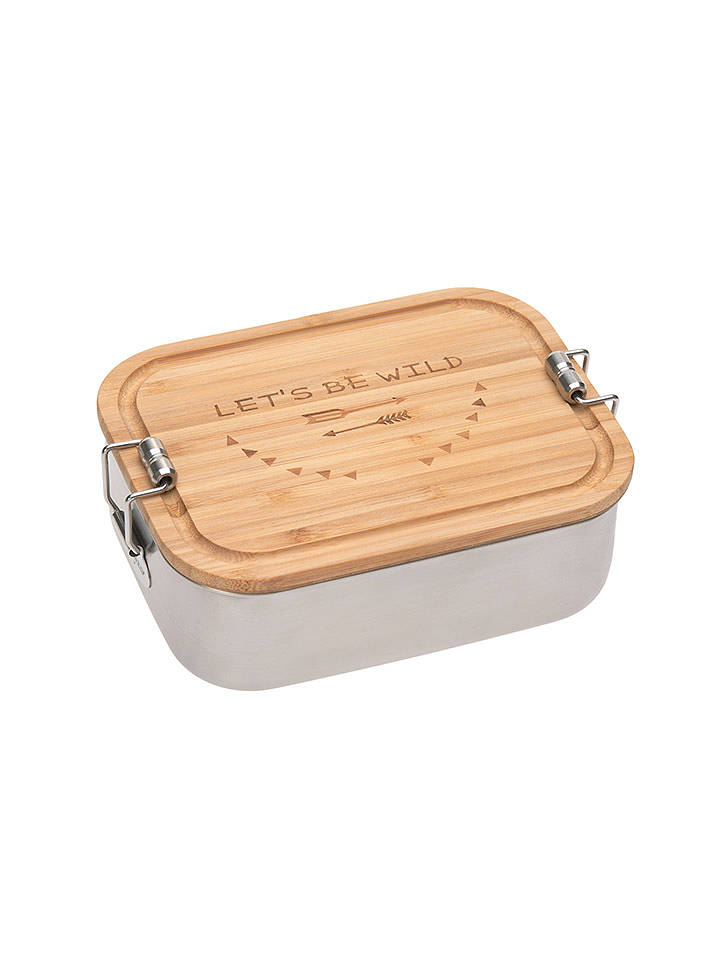
Lässig Lunchbox "Adventure" in Silber/ Beige - onesizeLunchbox "Adventure" in Silber/ Beige von Lässig - - Material Dose: Edelstahl - Material Deckel: Bambusholz - flexibel einsetzbare Trennung - Silikon-Dichtung - Reinigung (Dose): spülmaschinenfest - Reinigung (Deckel): Handreinigung empfohlen20,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
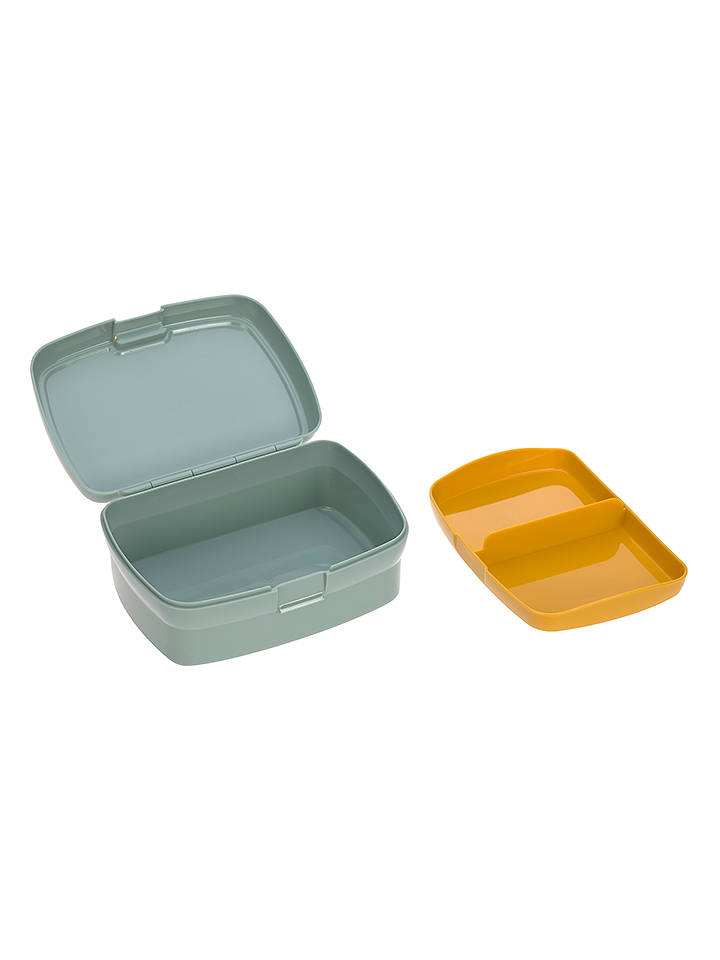
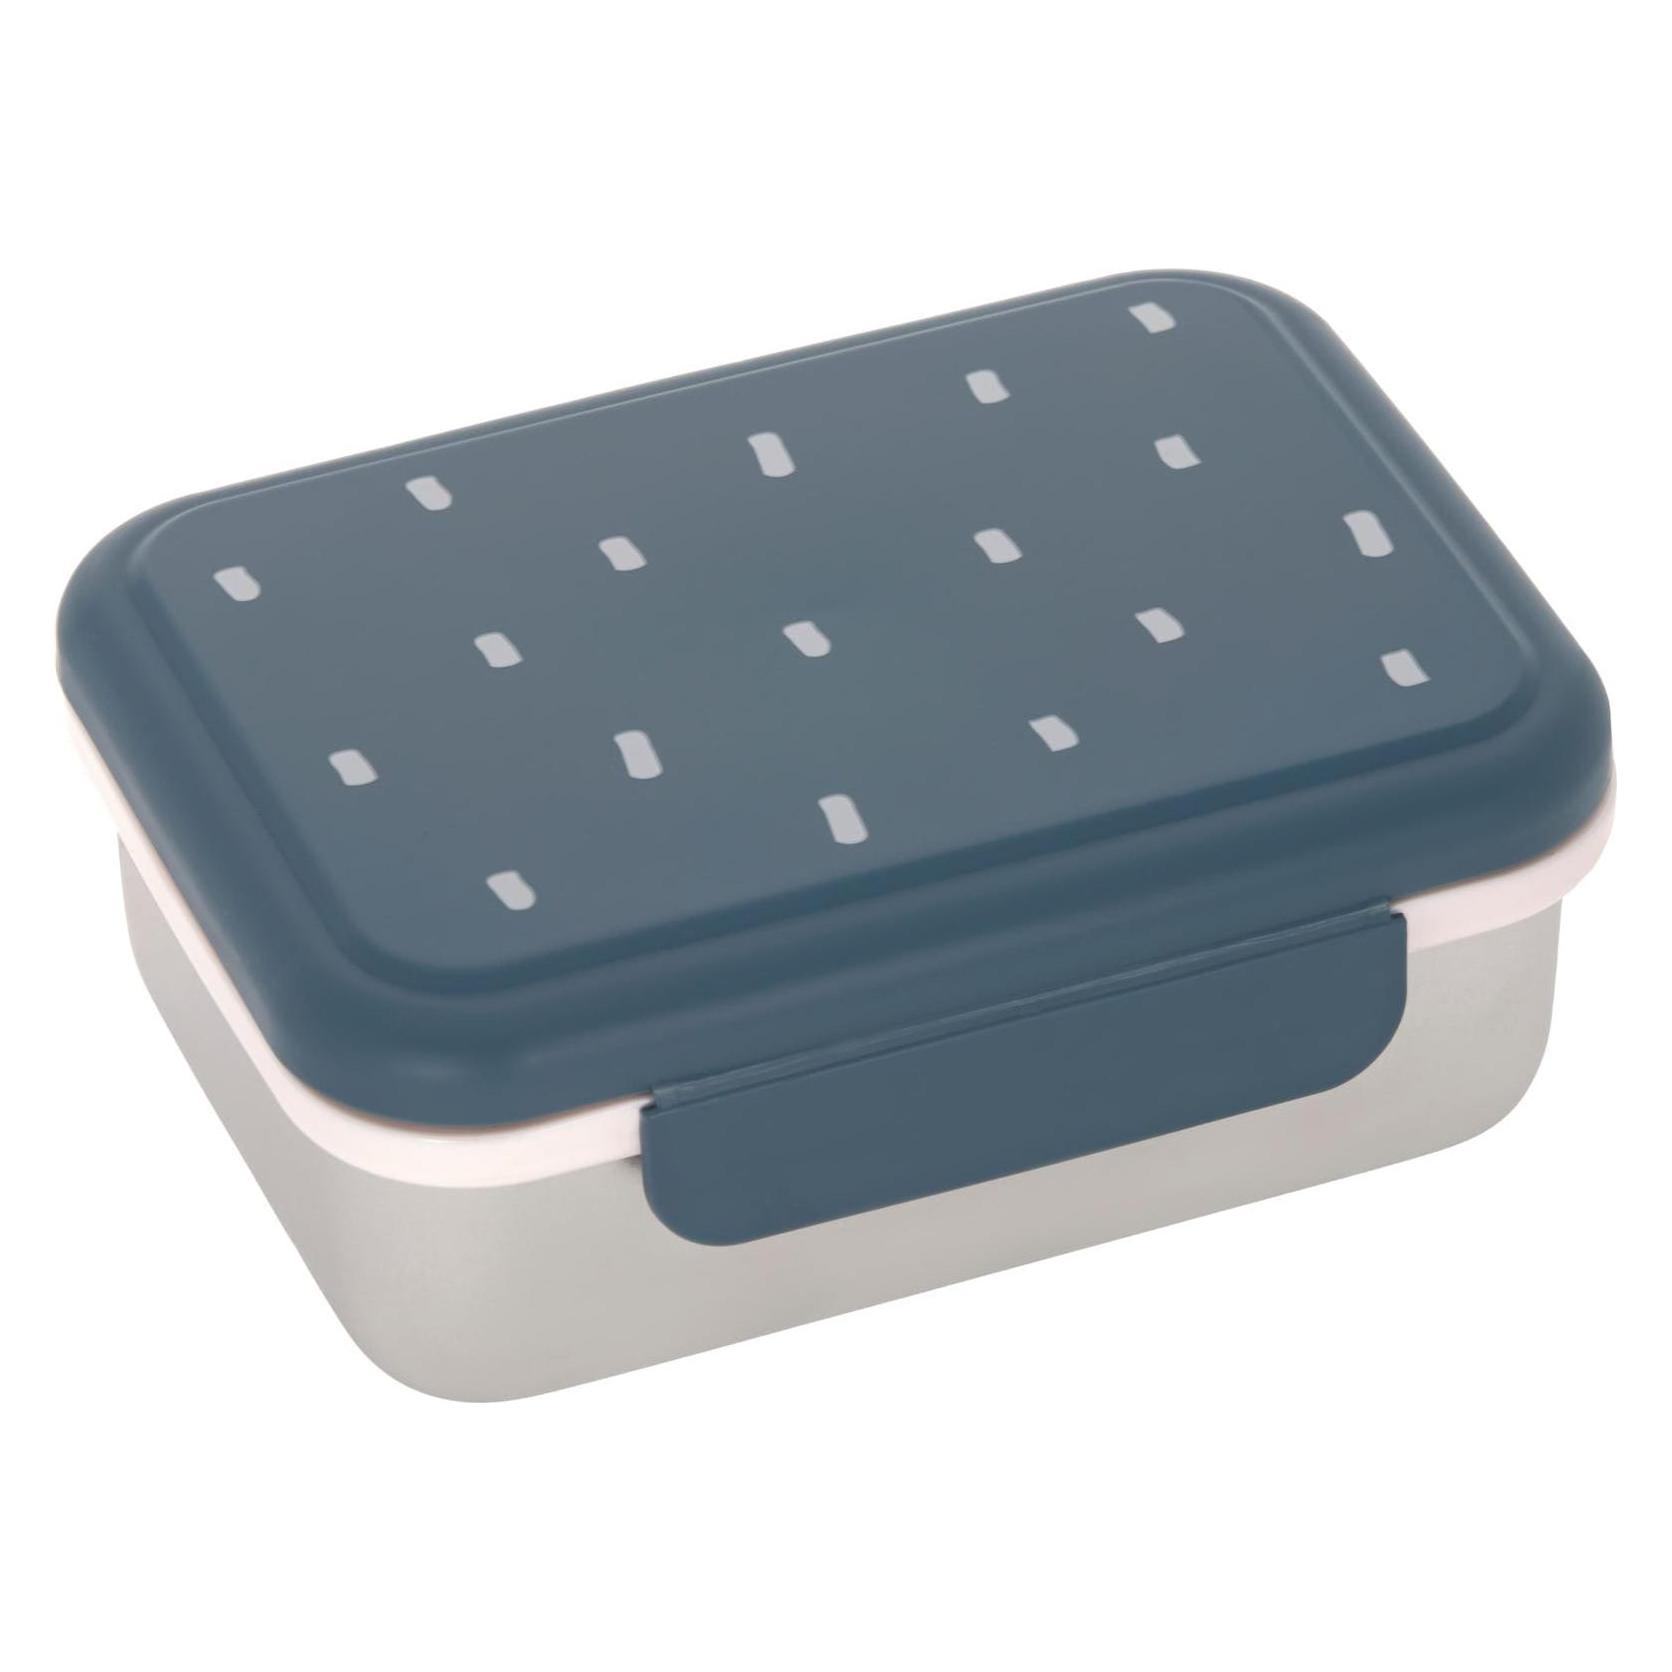
Lässig Lunchbox ''Adventure Bus'' in Grau - (B)17,7 x (H)7,3 x (T)13,4 cm - onesizeLunchbox ''Adventure Bus'' in Grau - (B)17,7 x (H)7,3 x (T)13,4 cm von Lässig - - Material: Kunststoff - herausnehmbaren Schale - langlebig und robust - leicht zu öffnen - Reinigung: spülmaschinenfest9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wer zahlt private Krankenversicherung in Elternzeit?
In der Regel müssen Arbeitnehmer während der Elternzeit ihre private Krankenversicherung selbst bezahlen. Dies gilt insbesondere dann, wenn der Arbeitgeber während dieser Zeit keine Beiträge zur Krankenversicherung des Arbeitnehmers leistet. Es ist daher ratsam, sich rechtzeitig über die Kosten und Modalitäten der privaten Krankenversicherung in der Elternzeit zu informieren. Eventuell können auch staatliche Zuschüsse oder andere Unterstützungsleistungen in Anspruch genommen werden. Es empfiehlt sich, sich hierzu bei der eigenen Krankenversicherung oder bei entsprechenden Beratungsstellen zu erkundigen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Ähnliche Suchbegriffe für Lässig-Lunchbox-Adventure-in
-
LÄSSIG Mini Rucksack AdventureLÄSSIG Mini Rucksack Adventure - ab 3 JahrenEgal ob auf dem Weg in den Kindergarten, auf einer Tageswanderung oder einfach nur beim Besuch von Freunden - der LÄSSIG Outdoor Mini Rucksack Adventure ist bestens für jede Situation gewappnet. Zwei Seitentaschen für Trinkflasche, Regenschirm und Co., ein Deckelfach mit Regenhülle (in der Lieferung enthalten) sowie das große Hauptfach mit Inneneinteilung, Namensschild und herausnehmbarer Sitzmatte bieten reichlich Stauraum.Weitere Features des Rucksacks sind das wasserabweisende Material, ein Karabiner, Reflektoren und das ergonomische Tragesystem mit gepolstertem Rücken, verstellbaren Schultergurten und Brustgurt.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LÄSSIG Big Rucksack AdventureLÄSSIG Big Rucksack Adventure - für Outdoor AbenteuerMit seinen 14 Litern Volumen, welche sich auf das große Hauptfach mit Inneneinteilung, die beiden Seitentaschen (einmal mit Gummizug, einmal mit Reißverschluss) und das RV-Fach im Deckel aufteilen, ist der LÄSSIG Big Adventure Rucksack für alle Abenteuer gewappnet.Die integrierte Regenhülle, eine herausnehmbare Sitzunterlage, ein Karabiner, Elastikschlaufen und ein Namenscchild sind weitere Features des Kinderrucksacks. Dank der stufenlos verstellbaren Schultergurte, des Brustgurtes und des gepolsterten Rückens ist ein hoher Tragekomfort gewährleistet.Reflektoren an allen Seiten sorgen vor allem bei Dunkelheit für eine erhöhte Sichtbarkeit im Straßenverkehr.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Kinder in die private Krankenversicherung?
Kinder müssen in die private Krankenversicherung, wenn ihre Eltern bereits privat versichert sind und sie daher nicht über die gesetzliche Familienversicherung abgesichert sind. In der Regel müssen Kinder dann in die private Krankenversicherung wechseln, wenn das Einkommen der Eltern über der Versicherungspflichtgrenze liegt. Diese Grenze liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr (Stand 2021). Es gibt jedoch auch Ausnahmen, zum Beispiel wenn ein Elternteil gesetzlich versichert ist und das Kind bei diesem Elternteil mitversichert werden kann. In jedem Fall ist es wichtig, sich individuell beraten zu lassen, um die beste Versicherungslösung für das Kind zu finden. **
-
Wann kann ich in die private Krankenversicherung?
In Deutschland kannst du in die private Krankenversicherung wechseln, wenn du als Angestellter ein bestimmtes Mindesteinkommen pro Jahr erzielst. Dieses Einkommen wird als Jahresarbeitsentgeltgrenze bezeichnet und liegt aktuell bei 64.350 Euro (Stand 2021). Selbstständige und Freiberufler können unabhängig von ihrem Einkommen in die private Krankenversicherung wechseln. Auch Beamte haben die Möglichkeit, sich privat zu versichern. Es ist wichtig, sich vor einem Wechsel gut über die Vor- und Nachteile der privaten Krankenversicherung zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen. **
-
Was kostet eine private Krankenversicherung in Spanien?
Was kostet eine private Krankenversicherung in Spanien? Die Kosten für eine private Krankenversicherung in Spanien variieren je nach Anbieter, gewähltem Tarif und individuellen Gesundheitsbedürfnissen. Im Durchschnitt können die monatlichen Beiträge für eine private Krankenversicherung in Spanien zwischen 50 und 200 Euro liegen. Es ist ratsam, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können zusätzliche Leistungen wie Zahnversorgung oder Krankenhausbehandlungen die Kosten einer privaten Krankenversicherung erhöhen. **
-
Soll ich in die private Krankenversicherung wechseln?
Ob du in die private Krankenversicherung wechseln solltest, hängt von verschiedenen Faktoren ab. Zunächst solltest du deine individuelle Gesundheitssituation und deine finanzielle Lage berücksichtigen. Private Krankenversicherungen bieten oft eine bessere medizinische Versorgung und kürzere Wartezeiten, können jedoch auch teurer sein. Es ist wichtig, die Vor- und Nachteile sorgfältig abzuwägen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung für dich zu treffen. Hast du schon Erfahrungen mit der privaten Krankenversicherung gemacht? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.