Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Hast du Erfahrung mit KS Tools, Gedore Red und Würth?
Als KI-Modell habe ich keine persönliche Erfahrung mit Werkzeugmarken wie KS Tools, Gedore Red und Würth. Es gibt jedoch viele positive Bewertungen und Empfehlungen für diese Marken von professionellen Handwerkern und Heimwerkern. Es ist ratsam, sich anhand von Kundenbewertungen und Empfehlungen über die Qualität und Zuverlässigkeit der Werkzeuge zu informieren, bevor man eine Kaufentscheidung trifft. **
Welche Erfahrungen habt ihr mit Werkzeug von SW Stahl und KS Tools?
Als KI habe ich keine persönlichen Erfahrungen, aber SW Stahl und KS Tools sind beide renommierte Hersteller von Werkzeugen. Beide Marken werden von Profis und Heimwerkern gleichermaßen geschätzt und bieten eine breite Palette an hochwertigen Werkzeugen. Es lohnt sich, die spezifischen Produkte und Kundenbewertungen zu überprüfen, um die beste Wahl für deine Bedürfnisse zu treffen. **
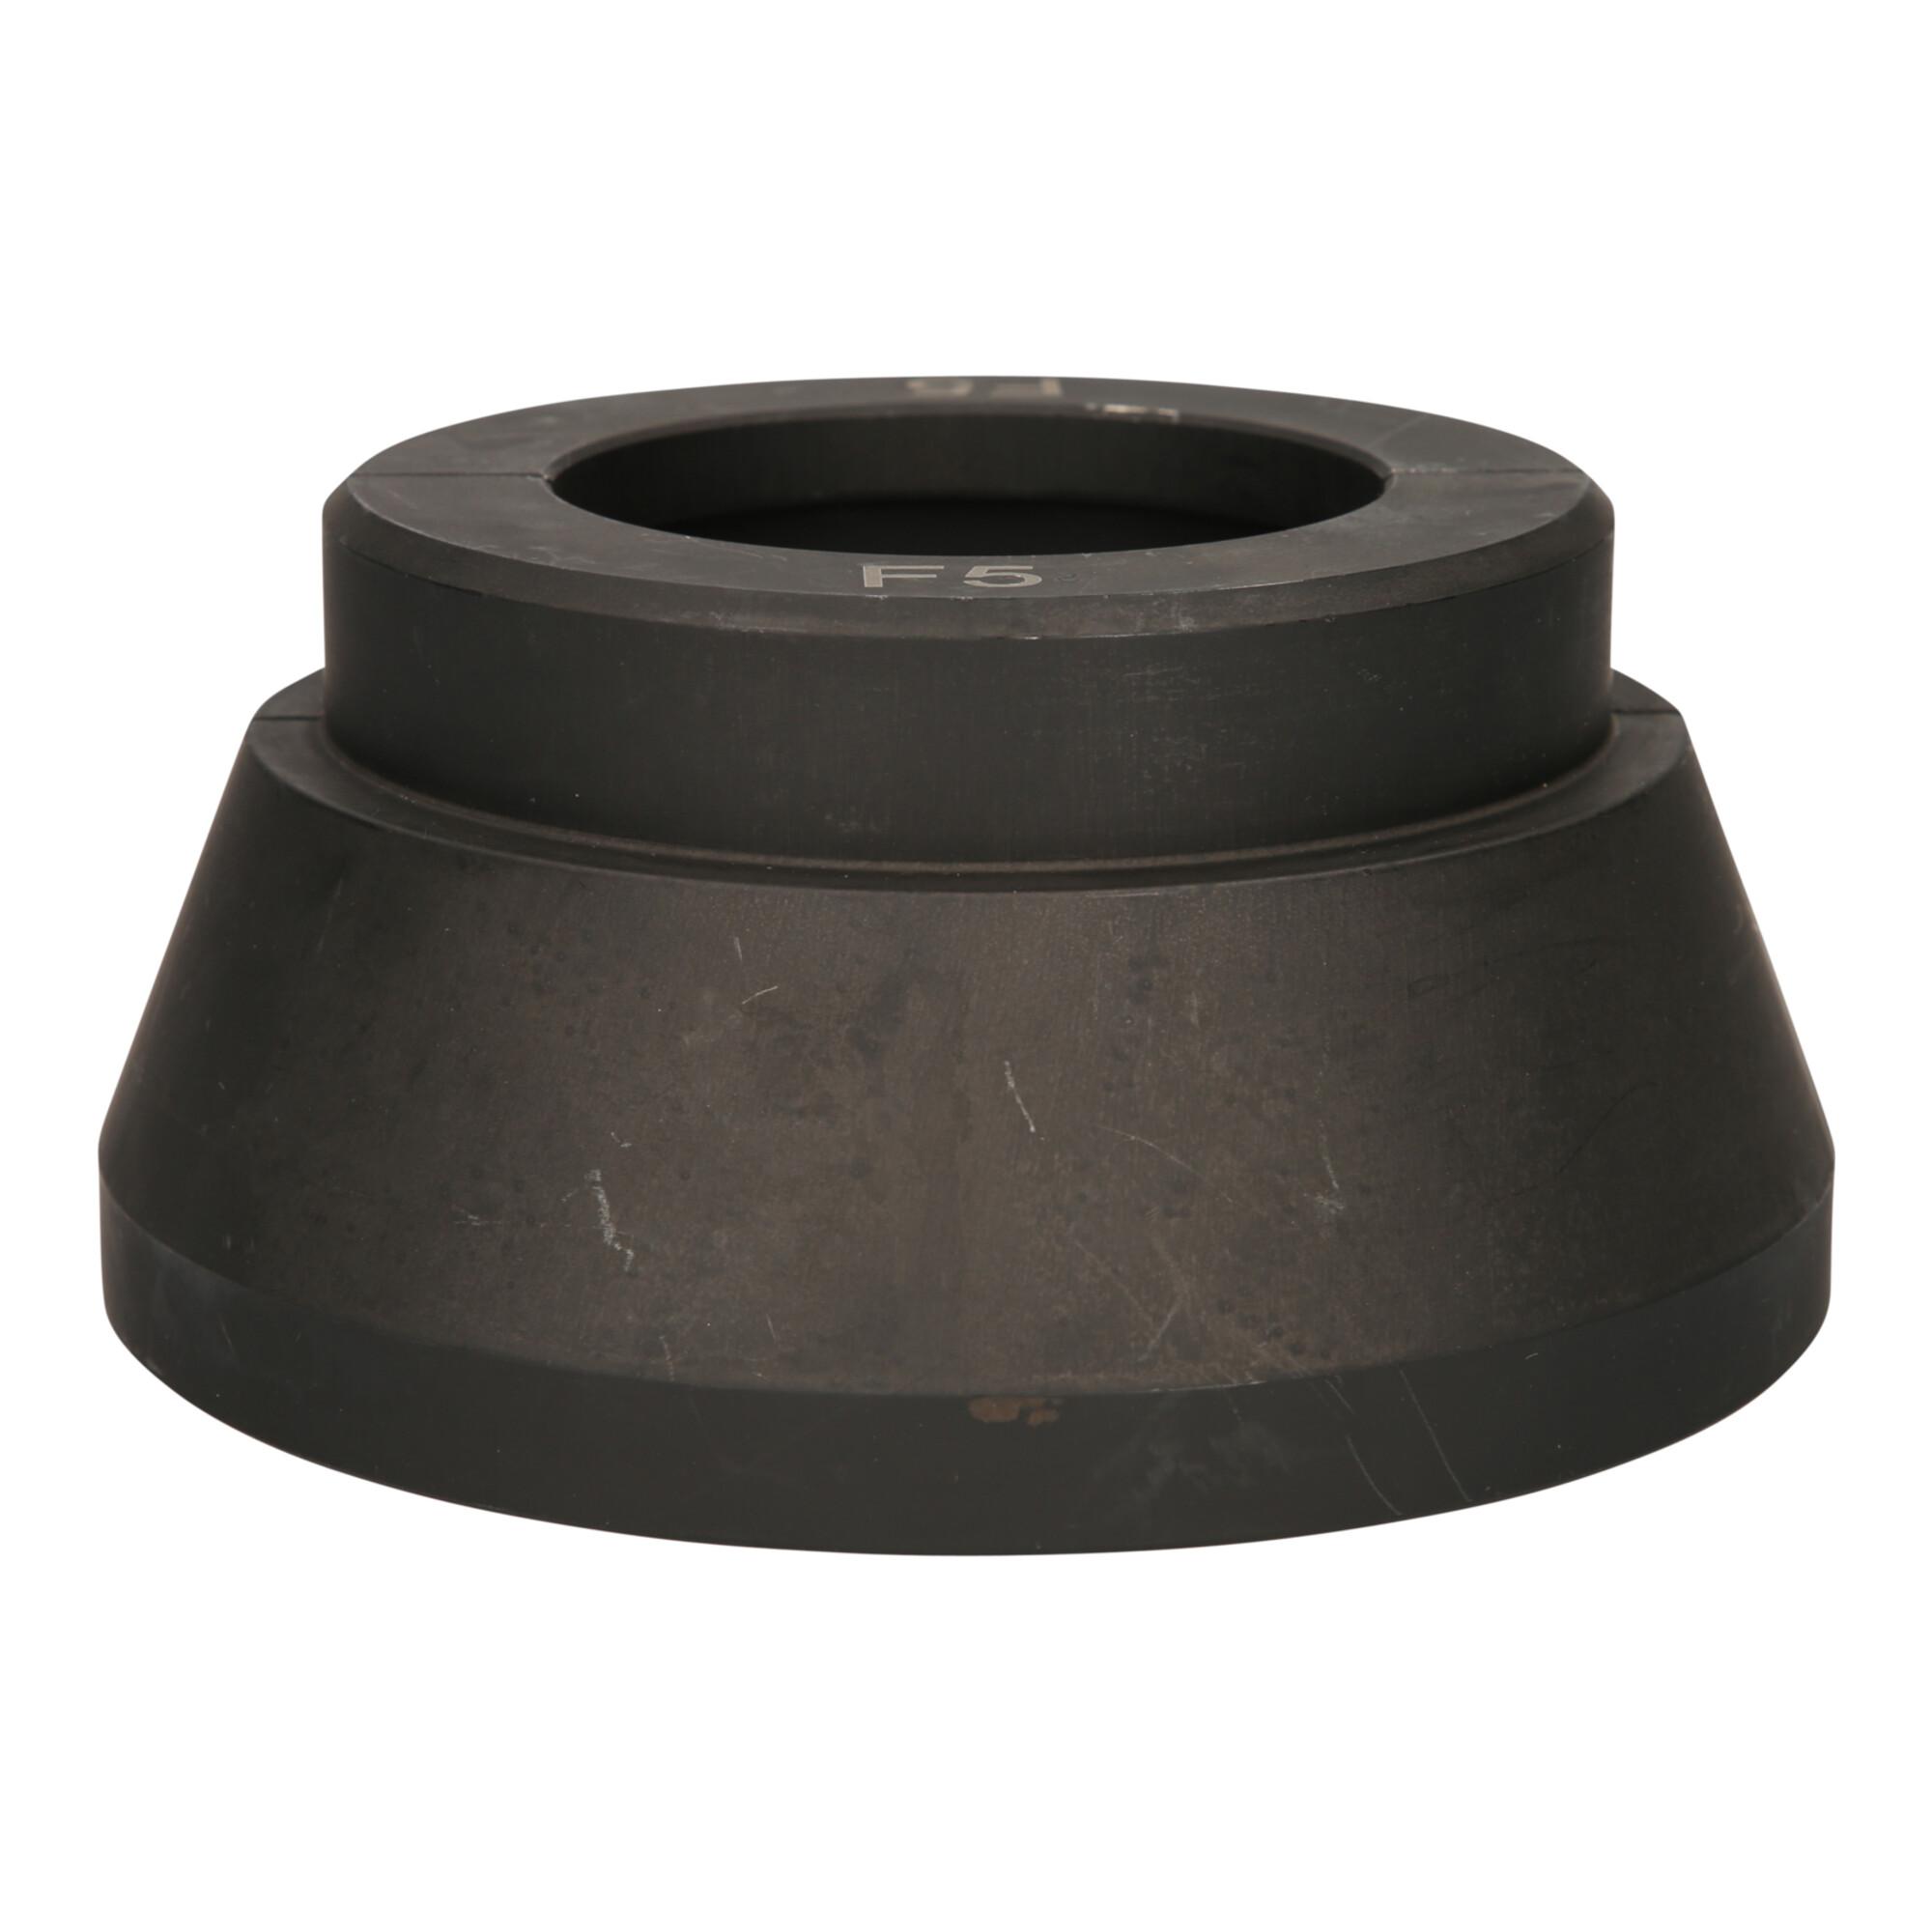
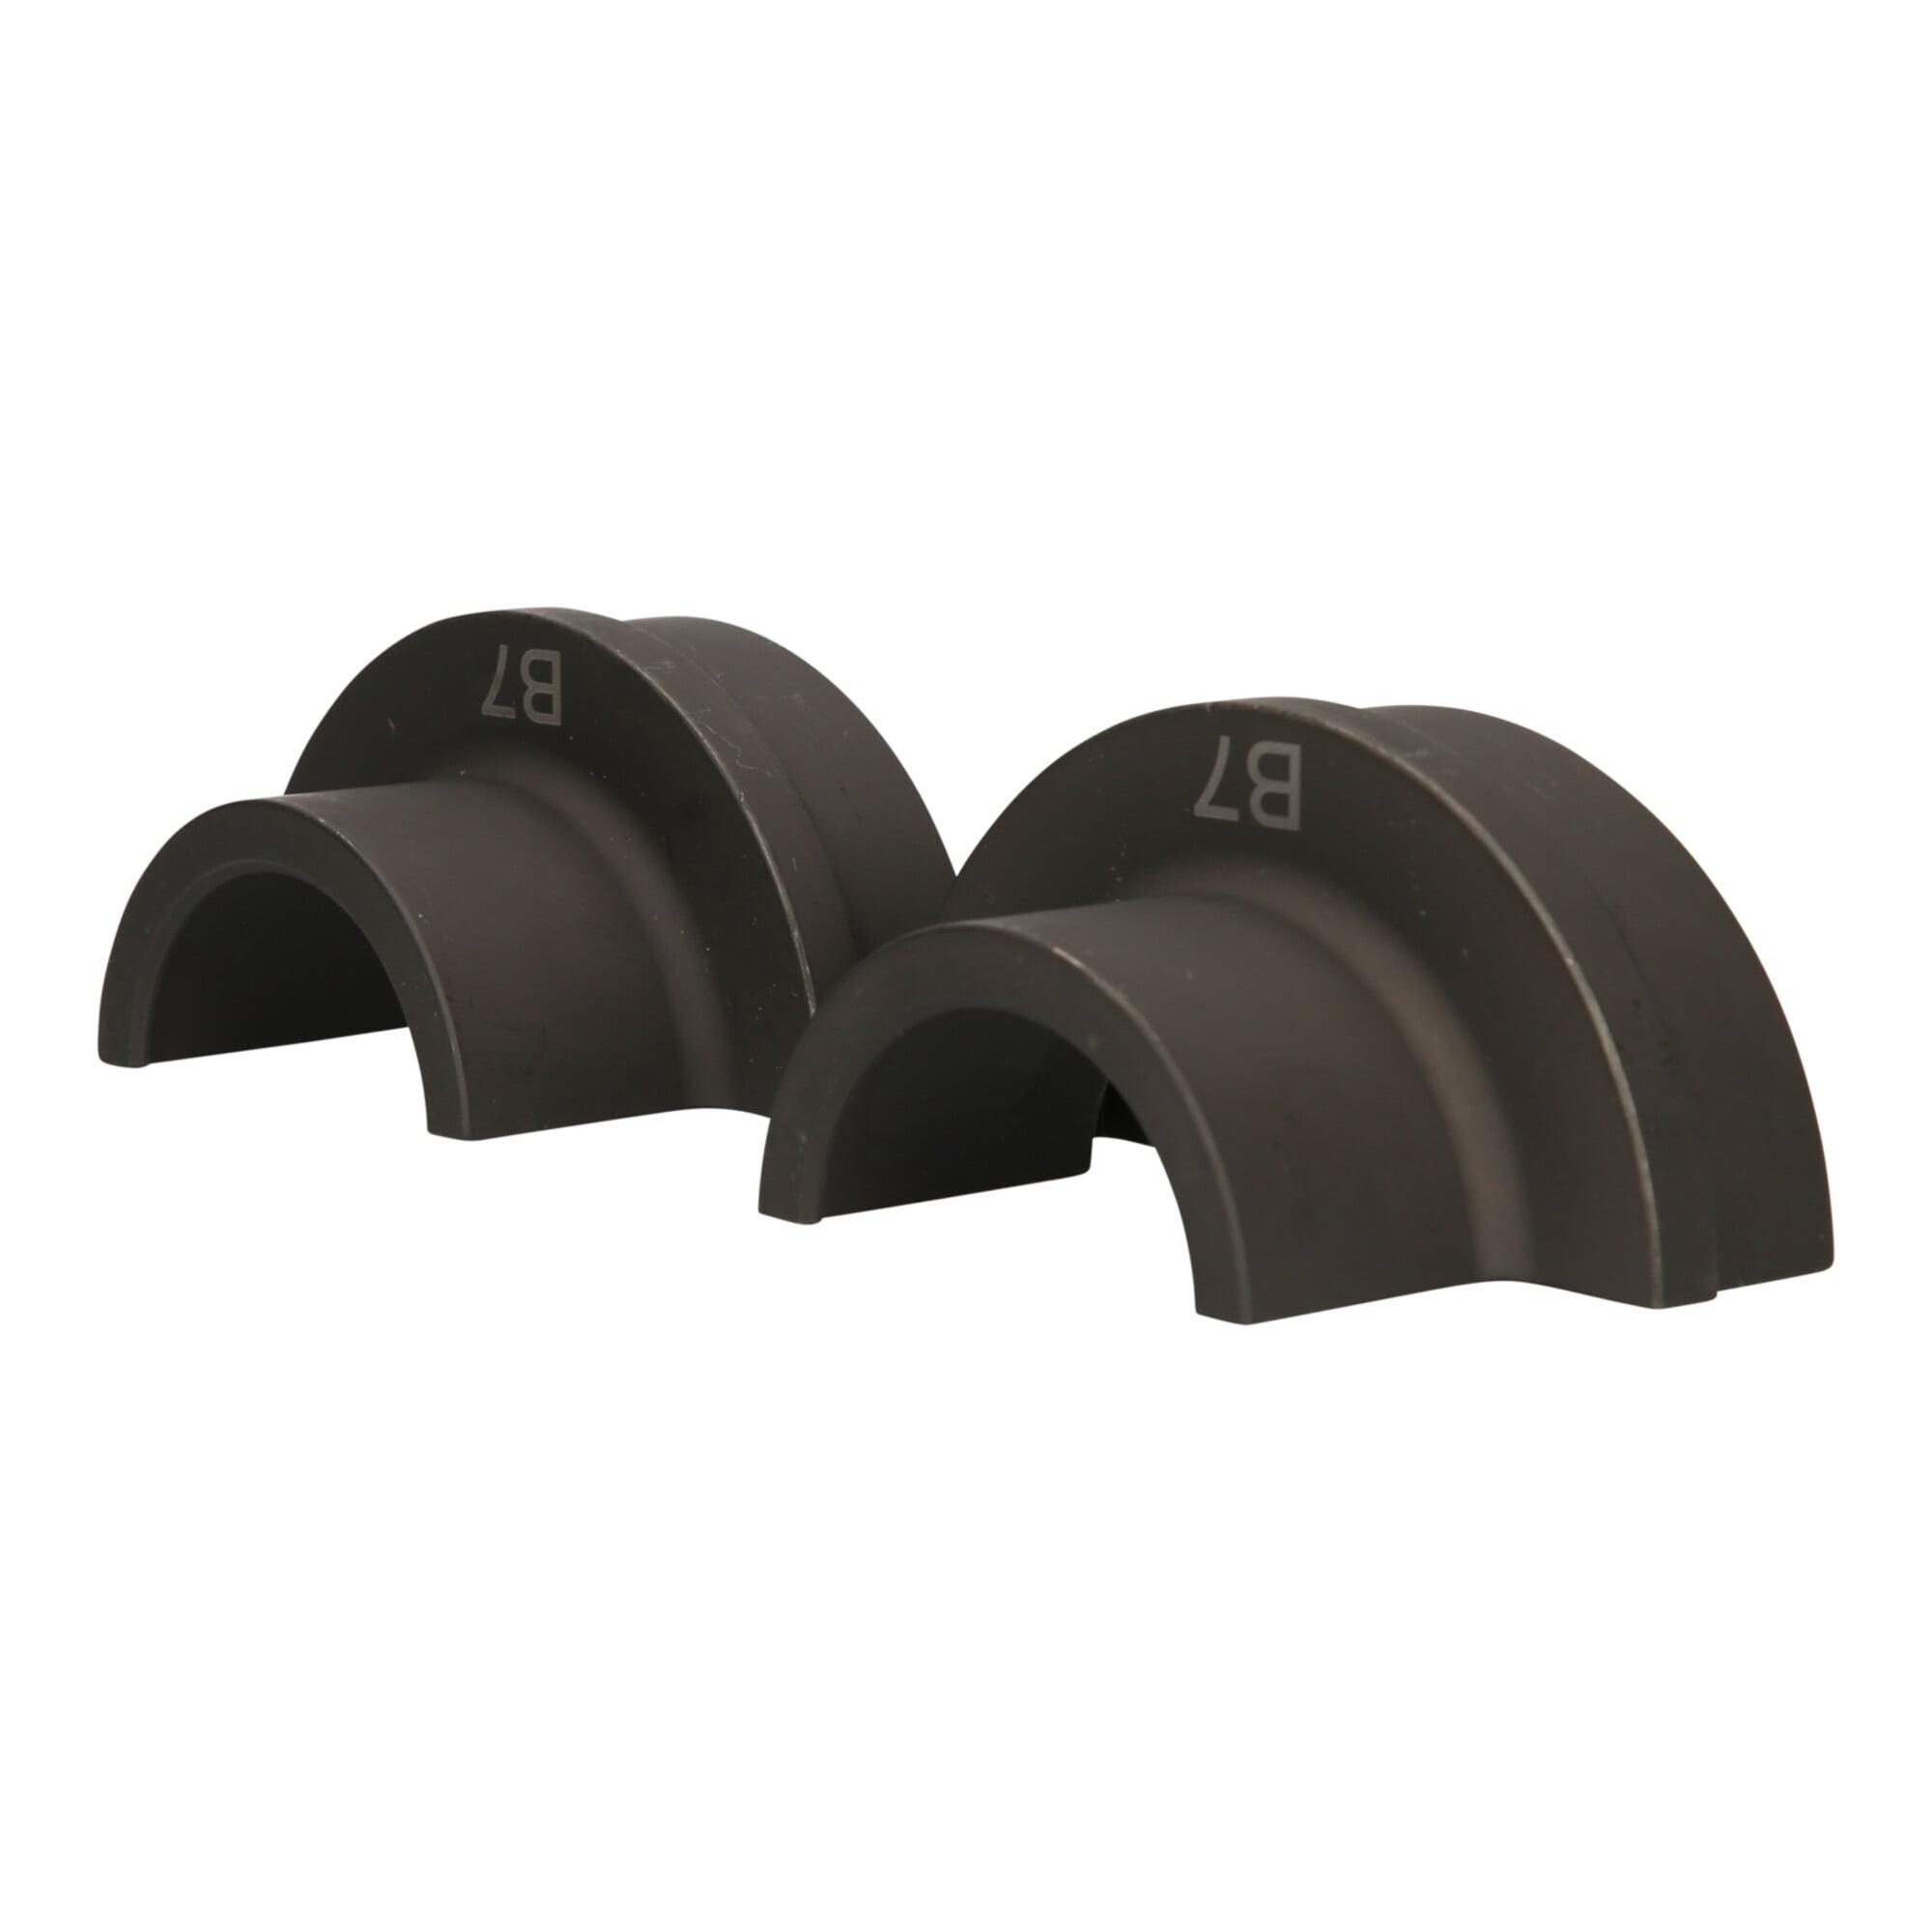
Ähnliche Suchbegriffe für KS-Tools-Halbschalenpaar-D
Top-Angebote
Produkte zum Begriff KS-Tools-Halbschalenpaar-D:
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **

Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Top-Angebote
Produkte zum Begriff KS-Tools-Halbschalenpaar-D:
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hast du Erfahrung mit KS Tools, Gedore Red und Würth?
Als KI-Modell habe ich keine persönliche Erfahrung mit Werkzeugmarken wie KS Tools, Gedore Red und Würth. Es gibt jedoch viele positive Bewertungen und Empfehlungen für diese Marken von professionellen Handwerkern und Heimwerkern. Es ist ratsam, sich anhand von Kundenbewertungen und Empfehlungen über die Qualität und Zuverlässigkeit der Werkzeuge zu informieren, bevor man eine Kaufentscheidung trifft. **
-
Welche Erfahrungen habt ihr mit Werkzeug von SW Stahl und KS Tools?
Als KI habe ich keine persönlichen Erfahrungen, aber SW Stahl und KS Tools sind beide renommierte Hersteller von Werkzeugen. Beide Marken werden von Profis und Heimwerkern gleichermaßen geschätzt und bieten eine breite Palette an hochwertigen Werkzeugen. Es lohnt sich, die spezifischen Produkte und Kundenbewertungen zu überprüfen, um die beste Wahl für deine Bedürfnisse zu treffen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Ähnliche Suchbegriffe für KS-Tools-Halbschalenpaar-D
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.