Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Wie kann ich den TP-Link TL-WR841N 300Mbps Wireless N Router erneut installieren?
Um den TP-Link TL-WR841N 300Mbps Wireless N Router erneut zu installieren, schließen Sie zunächst den Router an die Stromversorgung an und verbinden Sie ihn mit Ihrem Modem. Verbinden Sie dann Ihren Computer über ein Ethernet-Kabel mit dem Router. Öffnen Sie einen Webbrowser und geben Sie die IP-Adresse des Routers (standardmäßig 192.168.0.1) in die Adressleiste ein. Melden Sie sich mit den Standard-Anmeldeinformationen (Benutzername und Passwort) an und folgen Sie den Anweisungen im Setup-Assistenten, um den Router zu konfigurieren. **
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **

Ähnliche Suchbegriffe für IMOU-HR340-300Mbps-Wireless
Top-Angebote
Produkte zum Begriff IMOU-HR340-300Mbps-Wireless:
-
IMOU Zg1 (Wireless Gateway)Das Smart-Alarm-Gateway ist das Kontrollzentrum des Sicherheitsalarmsystems. Benutzer können über das Gateway Zigbee-Sensoren hinzufügen, verwalten und steuern. Die Alarmmeldungen der Sensoren werden alle vom Gateway an die Imou-Cloud-Plattform gemeldet und schließlich an die Benutzer-App weitergeleitet.41,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hikvision 2.4Ghz 300Mbps 1KM Wireless, Access PointDer Hikvision DS-3WF1000-EI-2N Access Point bietet eine zuverlässige drahtlose Verbindung mit einer maximalen Datenübertragungsrate von 300 Mbit/s. Er ist für den Einsatz im 2,4 GHz-Band konzipiert und ermöglicht eine beeindruckende Übertragungsreichweite von bis zu 1000 Metern. Mit einem internen Antennendesign und einer Antennengewinnung von bis zu 7 dBi sorgt dieser Access Point für eine stabile und leistungsstarke WLAN-Abdeckung. Die Unterstützung des WLAN-Standards Wi-Fi 4 (802.11n) gewährleistet eine effiziente Datenübertragung, während die Ethernet-Schnittstelle mit Geschwindigkeiten von 10/100 Mbit/s eine flexible Verkabelung ermöglicht. Ideal für Anwendungen, die eine zuverlässige drahtlose Verbindung über grössere Entfernungen erfordern. - Maximale Datenübertragungsrate von 300 Mbit/s - Übertragungsreichweite bis zu 1000 m - Interne Antenne mit 7 dBi Gewinn - Unterstützt Wi-Fi 4 (802.11n) Standard.76,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **


Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
Top-Angebote
Produkte zum Begriff IMOU-HR340-300Mbps-Wireless:
-
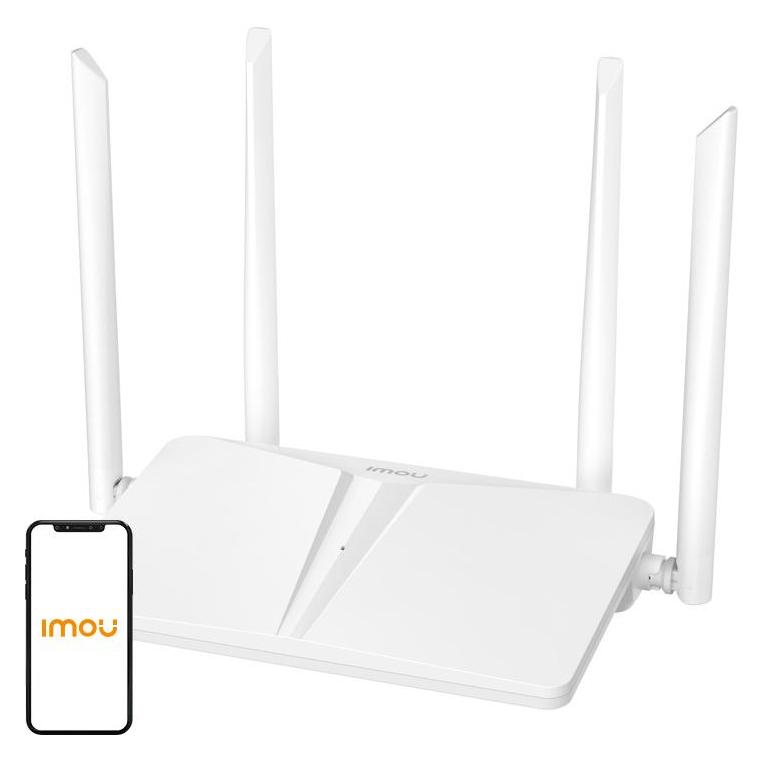
IMOU HR340 300Mbps Wireless Router - Wireless routerThe IMOU HR340 is a wireless router designed to provide stable Wi-Fi connectivity for everyday home use. Operating on the 2.4 GHz band with wireless speeds of up to 300 Mbps, it features four external antennas for improved coverage and supports up to 32 connected devices. The router includes automatic synchronization with compatible IMOU cameras, convenient network management through the IMOU Life app or web interface, and multiple operating modes, making it suitable for web browsing, HD streaming, online gaming, and smart home networks.18,38 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
IMOU Zg1 (Wireless Gateway)Das Smart-Alarm-Gateway ist das Kontrollzentrum des Sicherheitsalarmsystems. Benutzer können über das Gateway Zigbee-Sensoren hinzufügen, verwalten und steuern. Die Alarmmeldungen der Sensoren werden alle vom Gateway an die Imou-Cloud-Plattform gemeldet und schließlich an die Benutzer-App weitergeleitet.41,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hikvision 2.4Ghz 300Mbps 1KM Wireless, Access PointDer Hikvision DS-3WF1000-EI-2N Access Point bietet eine zuverlässige drahtlose Verbindung mit einer maximalen Datenübertragungsrate von 300 Mbit/s. Er ist für den Einsatz im 2,4 GHz-Band konzipiert und ermöglicht eine beeindruckende Übertragungsreichweite von bis zu 1000 Metern. Mit einem internen Antennendesign und einer Antennengewinnung von bis zu 7 dBi sorgt dieser Access Point für eine stabile und leistungsstarke WLAN-Abdeckung. Die Unterstützung des WLAN-Standards Wi-Fi 4 (802.11n) gewährleistet eine effiziente Datenübertragung, während die Ethernet-Schnittstelle mit Geschwindigkeiten von 10/100 Mbit/s eine flexible Verkabelung ermöglicht. Ideal für Anwendungen, die eine zuverlässige drahtlose Verbindung über grössere Entfernungen erfordern. - Maximale Datenübertragungsrate von 300 Mbit/s - Übertragungsreichweite bis zu 1000 m - Interne Antenne mit 7 dBi Gewinn - Unterstützt Wi-Fi 4 (802.11n) Standard.76,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich den TP-Link TL-WR841N 300Mbps Wireless N Router erneut installieren?
Um den TP-Link TL-WR841N 300Mbps Wireless N Router erneut zu installieren, schließen Sie zunächst den Router an die Stromversorgung an und verbinden Sie ihn mit Ihrem Modem. Verbinden Sie dann Ihren Computer über ein Ethernet-Kabel mit dem Router. Öffnen Sie einen Webbrowser und geben Sie die IP-Adresse des Routers (standardmäßig 192.168.0.1) in die Adressleiste ein. Melden Sie sich mit den Standard-Anmeldeinformationen (Benutzername und Passwort) an und folgen Sie den Anweisungen im Setup-Assistenten, um den Router zu konfigurieren. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Ähnliche Suchbegriffe für IMOU-HR340-300Mbps-Wireless
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.