Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Welche Versicherung übernimmt Glasbruch?
Welche Versicherung übernimmt Glasbruch? Glasbruchschäden werden in der Regel von der Hausratversicherung oder der Gebäudeversicherung abgedeckt. In der Hausratversicherung sind meistens bewegliche Gegenstände wie Fensterscheiben, Spiegel oder Glasplatten versichert. Die Gebäudeversicherung deckt hingegen feste Bestandteile des Gebäudes wie beispielsweise Fenster, Türen oder Wintergärten ab. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen, um sicherzustellen, dass Glasbruchschäden tatsächlich abgedeckt sind. In einigen Fällen kann auch eine separate Glasbruchversicherung abgeschlossen werden, um zusätzlichen Schutz zu erhalten. **
Wann zahlt Versicherung bei Glasbruch?
Die Versicherung zahlt in der Regel bei Glasbruch, wenn dieser durch ein versichertes Risiko verursacht wurde, wie z.B. einen Sturm, Hagel oder Vandalismus. Es ist wichtig, dass der Schaden unverzüglich gemeldet wird und alle erforderlichen Unterlagen eingereicht werden. Je nach Vertrag kann es auch Einschränkungen geben, z.B. bezüglich der Höhe der Erstattung oder des Selbstbehalts. Es ist ratsam, vor Abschluss einer Versicherungspolice die genauen Bedingungen zu prüfen, um im Schadensfall keine bösen Überraschungen zu erleben. **

Ähnliche Suchbegriffe für Glasbruch
Top-Angebote
Produkte zum Begriff Glasbruch:
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Krankenversicherung, Fachbücher von Jens Rogler, Jan Eichelberger, Jan BoetiusDie private Krankenversicherung (PKV) ist ein umfassendes Fachbuch, das sich mit den relevanten Vorschriften und rechtlichen Rahmenbedingungen der privaten Krankenversicherung auseinandersetzt. In dieser zweiten Auflage werden alle wichtigen Gesetze und Regelungen, die für die PKV von Bedeutung sind, prägnant und klar erläutert. Das Buch bietet eine wertvolle Ressource für Juristen, Versicherungsunternehmen, Krankenhausverwaltungen und Versicherungsmakler, indem es die neuesten Entwicklungen in der Gesetzgebung, Literatur und Rechtsprechung berücksichtigt. Besonders hervorzuheben sind die aktuellen Entscheidungen des Bundesgerichtshofs, die für die Praxis von grosser Relevanz sind. Die Autorinnen und Autoren bringen ihre Expertise aus verschiedenen Bereichen des Wirtschaftsrechts ein, um ein fundiertes und praxisnahes Werk zu schaffen, das sowohl für die Theorie als auch für die praktische Anwendung von Bedeutung ist. - Umfassende Erläuterung relevanter Vorschriften der privaten Krankenversicherung - Berücksichtigung der neuesten BGH-Entscheidungen - Aktualisierte Informationen zu Gesetzgebung und Rechtsprechung - Zielgruppe umfasst Juristen, Versicherungsunternehmen und Krankenhausverwaltungen - Fachbuch mit interdisziplinärem Ansatz im Wirtschaftsrecht.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung zahlt bei Glasbruch?
Welche Versicherung zahlt bei Glasbruch hängt von der jeweiligen Situation ab. In der Regel übernimmt die Hausratversicherung die Kosten für Glasbruch an Möbeln, Fenstern oder Türen in der Wohnung. Bei Glasbruch an Fahrzeugen wird die Teilkaskoversicherung in Anspruch genommen. Für gewerbliche Gebäude oder Unternehmen kann eine spezielle Glasversicherung abgeschlossen werden, um Schäden durch Glasbruch abzudecken. Es ist wichtig, die Versicherungsbedingungen genau zu prüfen, um sicherzustellen, dass Glasbruch tatsächlich abgesichert ist und unter welchen Bedingungen die Versicherung zahlt. **
-
In welcher Versicherung ist Glasbruch?
In welcher Versicherung ist Glasbruch? Glasbruch ist in der Regel in der Hausratversicherung abgedeckt. Diese Versicherung schützt das Inventar in einem Haushalt, einschließlich Glasgegenständen wie Fenstern, Türen, Spiegeln und Möbeln mit Glasflächen. Bei Schäden durch Glasbruch können die Kosten für Reparatur oder Ersatz von der Hausratversicherung übernommen werden. Es ist jedoch wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu überprüfen, da es Unterschiede je nach Anbieter und Vertrag geben kann. Bei Unsicherheiten oder Fragen zur Glasbruchversicherung ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **

Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Top-Angebote
Produkte zum Begriff Glasbruch:
-
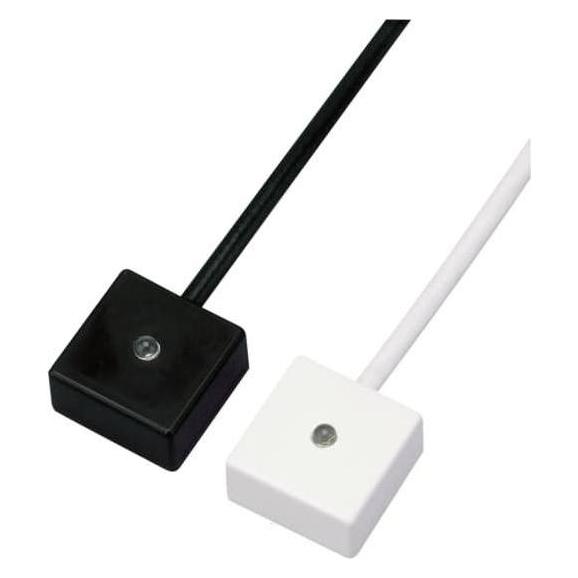
ABB, Einbruchschutz + Alarmanlage, Glasbruch-SensorDer ABB Stotz S&J Glasbruchsensor SPGS/W ist ein passiver Glasbruchdetektor, der zur Überwachung von Glasflächen an Fenstern, Schaufenstern und Türen entwickelt wurde. Er bietet eine hohe Störsicherheit und verfügt über eine integrierte Speicheranzeige. Der Sensor arbeitet direkt mit Detektorgruppen von Einbruchmeldeanlagen oder Sicherheits-Terminals. Seine extrem kompakten Abmessungen betragen 18 x 18 x 9 mm. Er kann mit Loctite-Kleber auf Glas montiert werden und wird mit einem 5 m langen Anschlusskabel geliefert. VdS-Klasse: B, VdS-Nr. G 194524. EAN: 4013232614200.38,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung übernimmt Glasbruch?
Welche Versicherung übernimmt Glasbruch? Glasbruchschäden werden in der Regel von der Hausratversicherung oder der Gebäudeversicherung abgedeckt. In der Hausratversicherung sind meistens bewegliche Gegenstände wie Fensterscheiben, Spiegel oder Glasplatten versichert. Die Gebäudeversicherung deckt hingegen feste Bestandteile des Gebäudes wie beispielsweise Fenster, Türen oder Wintergärten ab. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen, um sicherzustellen, dass Glasbruchschäden tatsächlich abgedeckt sind. In einigen Fällen kann auch eine separate Glasbruchversicherung abgeschlossen werden, um zusätzlichen Schutz zu erhalten. **
-
Wann zahlt Versicherung bei Glasbruch?
Die Versicherung zahlt in der Regel bei Glasbruch, wenn dieser durch ein versichertes Risiko verursacht wurde, wie z.B. einen Sturm, Hagel oder Vandalismus. Es ist wichtig, dass der Schaden unverzüglich gemeldet wird und alle erforderlichen Unterlagen eingereicht werden. Je nach Vertrag kann es auch Einschränkungen geben, z.B. bezüglich der Höhe der Erstattung oder des Selbstbehalts. Es ist ratsam, vor Abschluss einer Versicherungspolice die genauen Bedingungen zu prüfen, um im Schadensfall keine bösen Überraschungen zu erleben. **
-
Welche Versicherung zahlt bei Glasbruch?
Welche Versicherung zahlt bei Glasbruch hängt von der jeweiligen Situation ab. In der Regel übernimmt die Hausratversicherung die Kosten für Glasbruch an Möbeln, Fenstern oder Türen in der Wohnung. Bei Glasbruch an Fahrzeugen wird die Teilkaskoversicherung in Anspruch genommen. Für gewerbliche Gebäude oder Unternehmen kann eine spezielle Glasversicherung abgeschlossen werden, um Schäden durch Glasbruch abzudecken. Es ist wichtig, die Versicherungsbedingungen genau zu prüfen, um sicherzustellen, dass Glasbruch tatsächlich abgesichert ist und unter welchen Bedingungen die Versicherung zahlt. **
-
In welcher Versicherung ist Glasbruch?
In welcher Versicherung ist Glasbruch? Glasbruch ist in der Regel in der Hausratversicherung abgedeckt. Diese Versicherung schützt das Inventar in einem Haushalt, einschließlich Glasgegenständen wie Fenstern, Türen, Spiegeln und Möbeln mit Glasflächen. Bei Schäden durch Glasbruch können die Kosten für Reparatur oder Ersatz von der Hausratversicherung übernommen werden. Es ist jedoch wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu überprüfen, da es Unterschiede je nach Anbieter und Vertrag geben kann. Bei Unsicherheiten oder Fragen zur Glasbruchversicherung ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
Ähnliche Suchbegriffe für Glasbruch
-
Private Krankenversicherung, Fachbücher von Jens Rogler, Jan Eichelberger, Jan BoetiusDie private Krankenversicherung (PKV) ist ein umfassendes Fachbuch, das sich mit den relevanten Vorschriften und rechtlichen Rahmenbedingungen der privaten Krankenversicherung auseinandersetzt. In dieser zweiten Auflage werden alle wichtigen Gesetze und Regelungen, die für die PKV von Bedeutung sind, prägnant und klar erläutert. Das Buch bietet eine wertvolle Ressource für Juristen, Versicherungsunternehmen, Krankenhausverwaltungen und Versicherungsmakler, indem es die neuesten Entwicklungen in der Gesetzgebung, Literatur und Rechtsprechung berücksichtigt. Besonders hervorzuheben sind die aktuellen Entscheidungen des Bundesgerichtshofs, die für die Praxis von grosser Relevanz sind. Die Autorinnen und Autoren bringen ihre Expertise aus verschiedenen Bereichen des Wirtschaftsrechts ein, um ein fundiertes und praxisnahes Werk zu schaffen, das sowohl für die Theorie als auch für die praktische Anwendung von Bedeutung ist. - Umfassende Erläuterung relevanter Vorschriften der privaten Krankenversicherung - Berücksichtigung der neuesten BGH-Entscheidungen - Aktualisierte Informationen zu Gesetzgebung und Rechtsprechung - Zielgruppe umfasst Juristen, Versicherungsunternehmen und Krankenhausverwaltungen - Fachbuch mit interdisziplinärem Ansatz im Wirtschaftsrecht.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegungsmelder, Satel Pir Bewegungsmelder & Marineblauer Glasbruch (12 m)Satel Navy Dualer Bewegungsmelder und Glasbruchmelder Der Satel Melder Navy verbindet die Bewegungserfassung in PIR-Technologie mit dem akustischen Sensor zur Glasbrucherkennung. Diese Verbindung ist eine ideale Lösung für einen komplexen Schutz von Innenräumen mit grossen Glasflächen. - Unabhängige Ausgänge zur Signalisierung der Bewegung und des Glasbruchs ermöglichen eine präzise Identifizierung des Alarms in der Alarmzentrale. - Blickwinkel 90° - Reichweite PIR ca. 12 m - Reichweite Glasbruch ca. 6 m - Digitaler Detektionsalgorithmus neuer Generation - Temperaturkompensation des geschützten Objektes - Einstellbare Empfindlichkeit des PIR-Kanals und des Glasbruchsensors - Austauschbare Fresnel-Linsen - PIR-Sensor und Sensor für Glasbrucherkennung in einem Gehäuse - Zwei unabhängige Alarmausgänge - Doppelter Pyrosensor - Digitaler Algorithmus der Bewegungserfassung - Optionale Haustiererkennung bis 15 kg - Erweiterte, duale Frequenzanalyse - Zweifarbige LED-Diode zur Alarmanzeige - Ein-/Ausschalten der LED-Diode per Fernzugriff - Alarmspeicher - Kontrolle des Signalkanals des PIR-Sensors und der Spannungsversorgung - Sabotageschutz vor Öffnen des Gehäuses.48,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.