Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Was ist die gesetzliche Krankenversicherung für 55-Jährige?
Die gesetzliche Krankenversicherung ist eine Pflichtversicherung für alle Arbeitnehmer in Deutschland, unabhängig von ihrem Alter. Für 55-Jährige gelten die gleichen Regelungen wie für alle anderen Versicherten auch. Sie haben Anspruch auf die gleichen Leistungen und müssen die gleichen Beiträge zahlen. **
Wie kommt man aus der privaten Krankenversicherung über 55?
Um aus der privaten Krankenversicherung über 55 Jahren auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn bestimmte Voraussetzungen erfüllt sind, wie z.B. ein Einkommen unter der Versicherungspflichtgrenze. Eine weitere Möglichkeit ist die Rückkehr in die gesetzliche Krankenversicherung durch Aufnahme einer versicherungspflichtigen Beschäftigung oder Selbstständigkeit. Es ist auch möglich, in einen anderen privaten Krankenversicherungstarif zu wechseln, der günstiger ist und bessere Leistungen bietet. Es ist ratsam, sich vor einem Wechsel ausführlich beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **


Ähnliche Suchbegriffe für Exped-Backcountry-55
Top-Angebote
Produkte zum Begriff Exped-Backcountry-55:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wettbewerbsstrukturen im Selbstverwaltungssystem der gesetzlichen Krankenversicherung der gesetzlichen Krankenversicherung, Taschenbuch von JuttaWettbewerbsstrukturen Im Selbstverwaltungssystem Der Gesetzlichen Krankenversicherung Der Gesetzlichen Krankenversicherung, Taschenbuch Von Jutta Krogull, Nomos, 978-3-8329-3849-9, Seitenanzahl: 25454,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie komme ich nach 55 aus der privaten Krankenversicherung raus?
Um aus der privaten Krankenversicherung auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn bestimmte Voraussetzungen erfüllt sind, wie beispielsweise ein Einkommensrückgang unter die Versicherungspflichtgrenze. Eine andere Möglichkeit ist die Kündigung des Vertrags, wenn bestimmte Fristen eingehalten werden. Es ist ratsam, sich vor einem Ausstieg aus der privaten Krankenversicherung umfassend beraten zu lassen, um die individuell beste Lösung zu finden. Es kann auch sinnvoll sein, sich mit einem Versicherungsberater oder einem Anwalt für Versicherungsrecht in Verbindung zu setzen, um alle rechtlichen Aspekte zu klären. **
-
Wie komme ich mit 55 aus der privaten Krankenversicherung raus?
Um mit 55 Jahren aus der privaten Krankenversicherung auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn Ihr Einkommen unterhalb der Versicherungspflichtgrenze liegt. Eine andere Möglichkeit ist die Rückkehr in die gesetzliche Krankenversicherung durch Aufnahme einer versicherungspflichtigen Beschäftigung. Es ist auch möglich, in die Familienversicherung eines gesetzlich versicherten Familienmitglieds aufgenommen zu werden, wenn bestimmte Voraussetzungen erfüllt sind. Es empfiehlt sich, sich von einem Versicherungsberater oder der Krankenkasse beraten zu lassen, um die beste Lösung für Ihre individuelle Situation zu finden. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **

Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Top-Angebote
Produkte zum Begriff Exped-Backcountry-55:
-
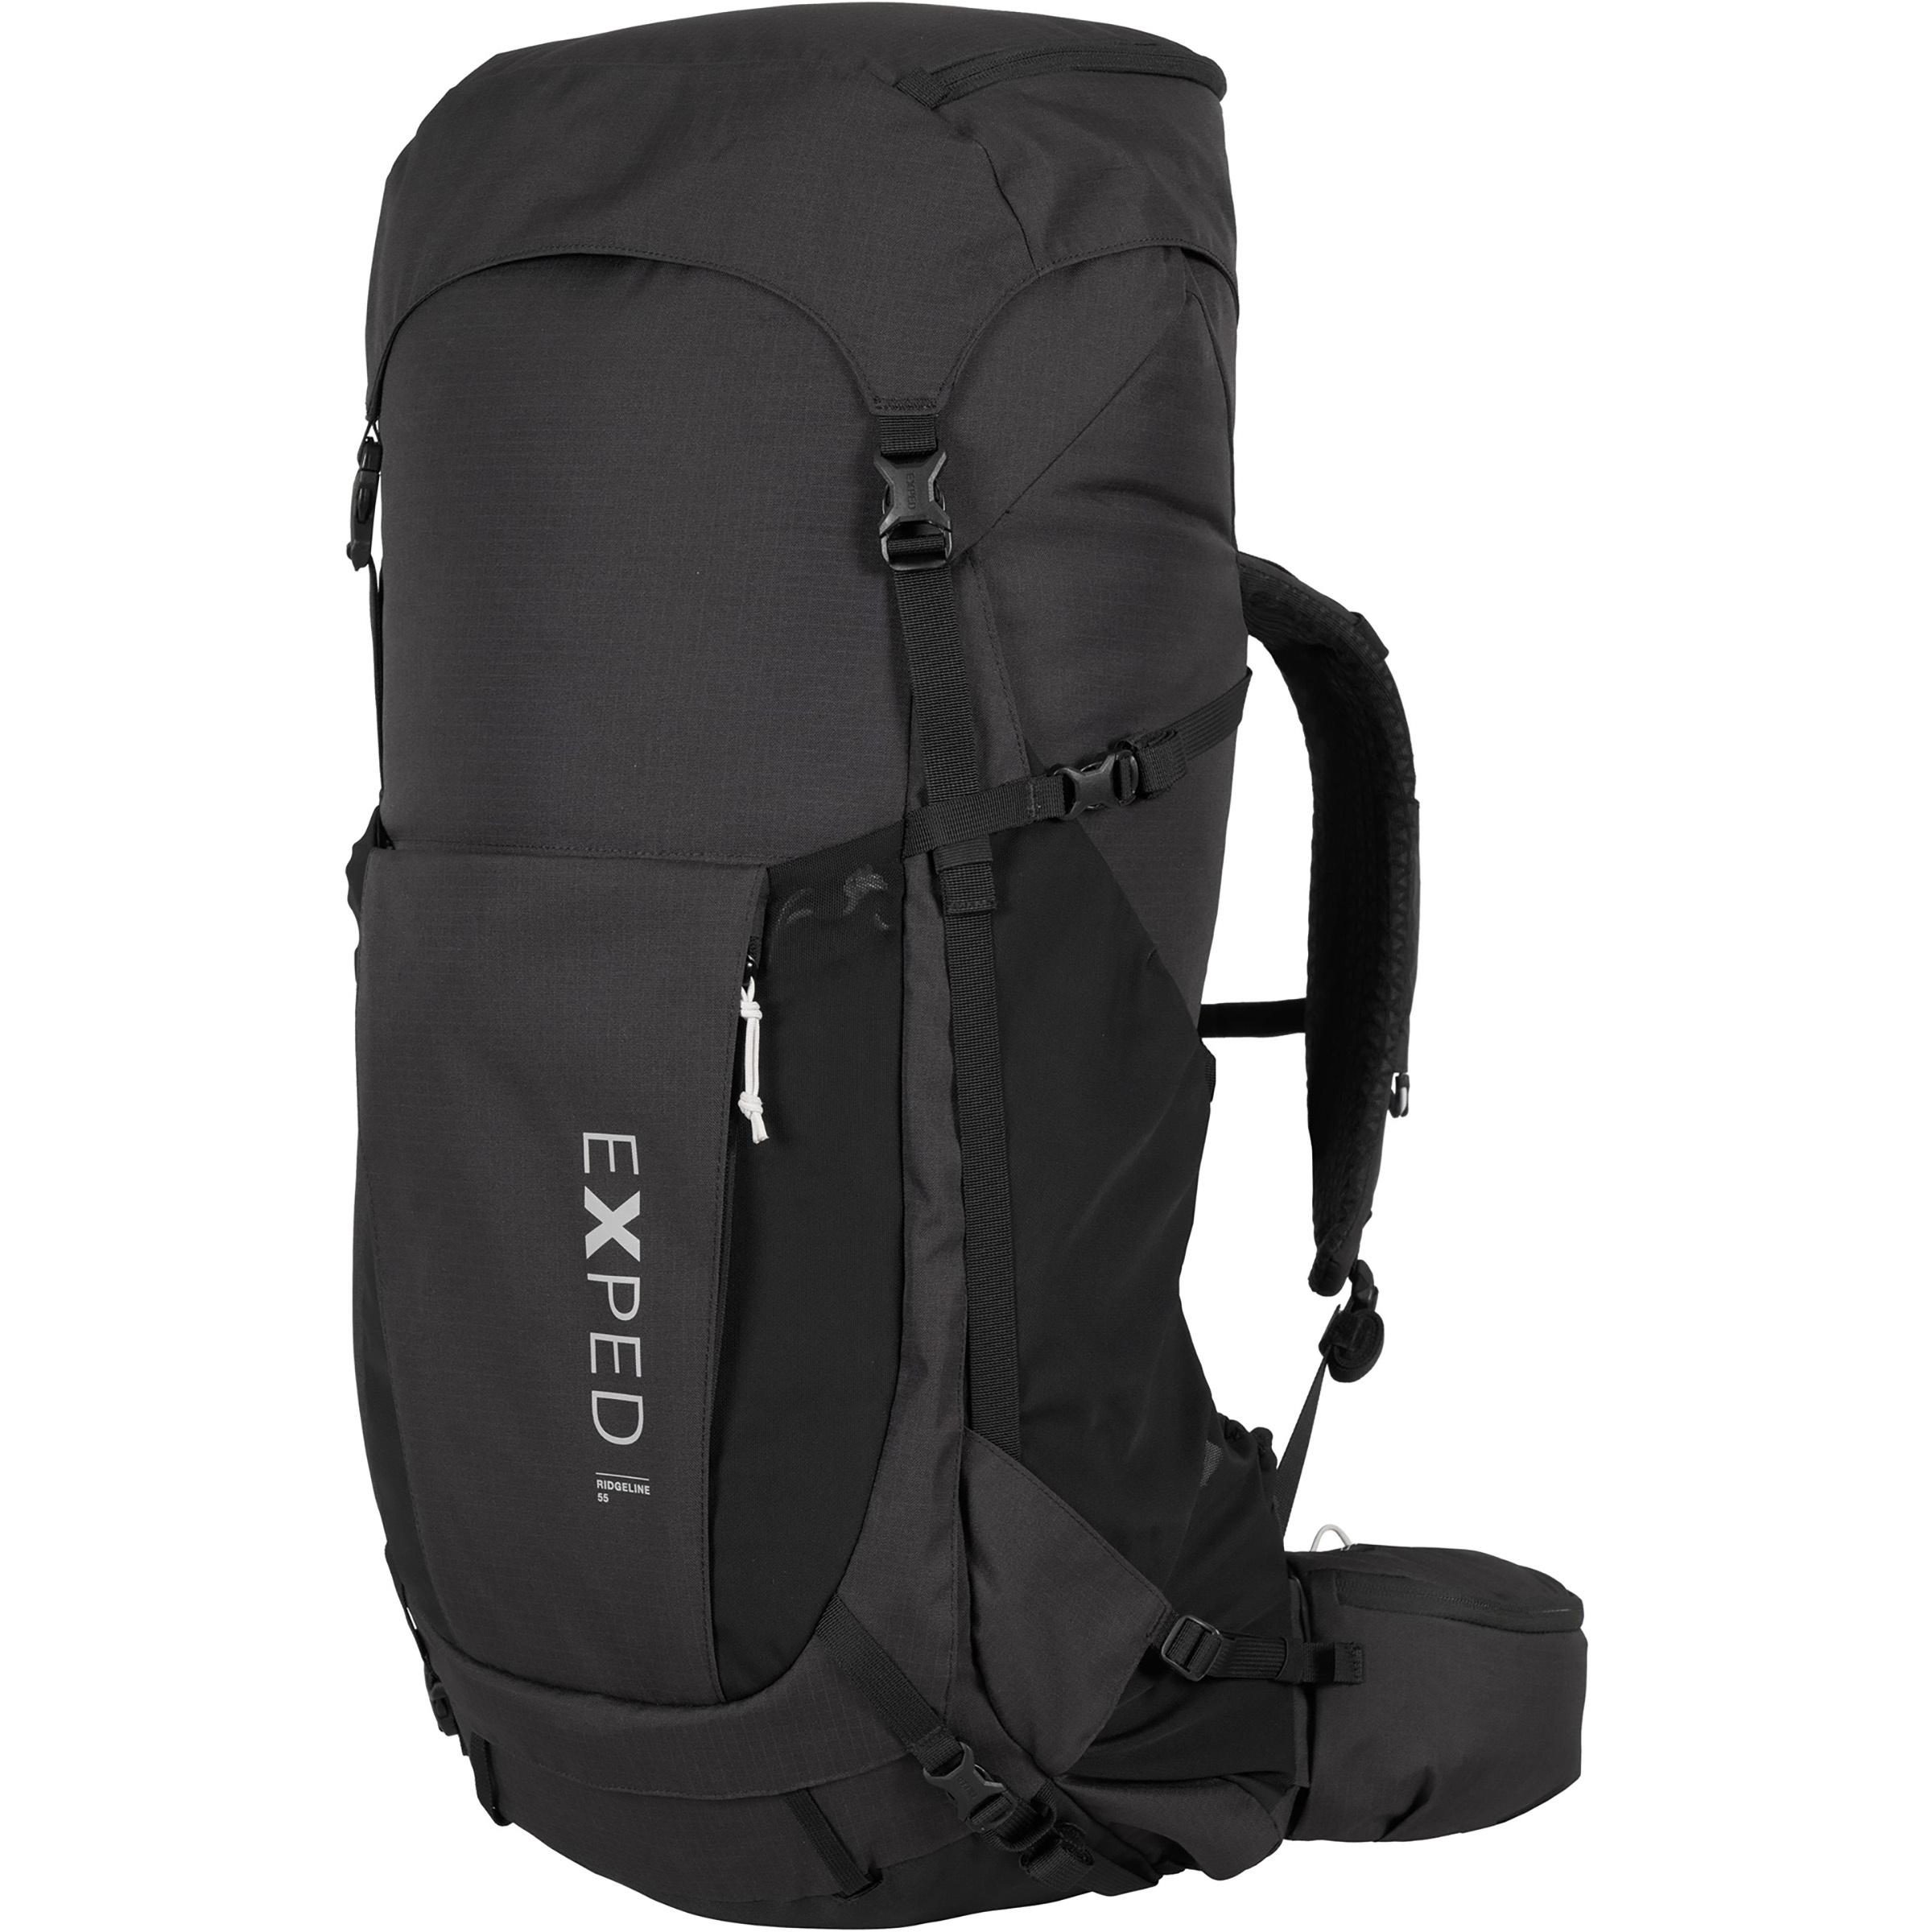
Exped Backcountry 55Backcountry ist die brandneue Rucksacklinie von Exped in deren typischer schnörkelloser und aufgeräumter Optik: absolut wetterfest, aber auch erstaunlich leicht. Speziell macht die Backcountry Packs neben der nahezu wasserdichten Ausführung der große Frontzugriff aufs Hauptfach: 2 vertikal positionierte und lange AquaGuard-Reißverschlüsse von YKK lassen einerseits die Front öffnen (einfachstes Packen/Entladen), andererseits ist unterwegs jederzeit beidseitig der Zugriff zum Hauptfach über diese Reißverschlüsse möglich. Die langen Reißverschlüsse nebst wasserabweisender Ausführung sind durch das seitliche Kompressionsystem vollständig abgedeckt. Das Alugestell ist zentral auf einer flexiblen Crosslink PE-Platte plaziert und vorgebogen. Es weist genügend Flex für Bewegungsfreiheit im Oberkörperbereich auf, ist aber in der Längsachse steif genug, um Lasten genügend unterstützend tragen zu können. Solide Trageigenschaften durch integriertes 7-mm-Alutragegestell Vollständig getapte Deckeltasche mit Innentasche und Außenzugang mit wetterfestem YKK-Reissverschluss (inkl. Top-Kompressiongurt) Vollständig getapte Konstruktion des Rucksackes, inkl. Rollverschluss Hellgraue Innenbeschichtung für besten Kontrast Seitenkompression mit Rapide Hooks aus Alu: leicht und unverwüstlich. 2 Front Daisy Chains gewähren unzählige Befestigungsmöglichkeiten, aber auch die Befestigung der Deckeltasche mittels Rapide Hooks aus Alu Komfort-Tragesystem, auch für schwere Lasten Ergonomische Schulterträger mit Bilaminat-Schaumstoff, inkl. Brustgurt Raffiniert geformter Hüftgurt mit Dual-Density Schaumstoff, welcher sich automatisch und unterstützendan jeder Hüftkontur anschmiegt Wir haben den Backcountry für Dich getestet. Den Tourbericht findest Du im Wildnissport-Blog.179,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die gesetzliche Krankenversicherung für 55-Jährige?
Die gesetzliche Krankenversicherung ist eine Pflichtversicherung für alle Arbeitnehmer in Deutschland, unabhängig von ihrem Alter. Für 55-Jährige gelten die gleichen Regelungen wie für alle anderen Versicherten auch. Sie haben Anspruch auf die gleichen Leistungen und müssen die gleichen Beiträge zahlen. **
-
Wie kommt man aus der privaten Krankenversicherung über 55?
Um aus der privaten Krankenversicherung über 55 Jahren auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn bestimmte Voraussetzungen erfüllt sind, wie z.B. ein Einkommen unter der Versicherungspflichtgrenze. Eine weitere Möglichkeit ist die Rückkehr in die gesetzliche Krankenversicherung durch Aufnahme einer versicherungspflichtigen Beschäftigung oder Selbstständigkeit. Es ist auch möglich, in einen anderen privaten Krankenversicherungstarif zu wechseln, der günstiger ist und bessere Leistungen bietet. Es ist ratsam, sich vor einem Wechsel ausführlich beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **
-
Wie komme ich nach 55 aus der privaten Krankenversicherung raus?
Um aus der privaten Krankenversicherung auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn bestimmte Voraussetzungen erfüllt sind, wie beispielsweise ein Einkommensrückgang unter die Versicherungspflichtgrenze. Eine andere Möglichkeit ist die Kündigung des Vertrags, wenn bestimmte Fristen eingehalten werden. Es ist ratsam, sich vor einem Ausstieg aus der privaten Krankenversicherung umfassend beraten zu lassen, um die individuell beste Lösung zu finden. Es kann auch sinnvoll sein, sich mit einem Versicherungsberater oder einem Anwalt für Versicherungsrecht in Verbindung zu setzen, um alle rechtlichen Aspekte zu klären. **
-
Wie komme ich mit 55 aus der privaten Krankenversicherung raus?
Um mit 55 Jahren aus der privaten Krankenversicherung auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn Ihr Einkommen unterhalb der Versicherungspflichtgrenze liegt. Eine andere Möglichkeit ist die Rückkehr in die gesetzliche Krankenversicherung durch Aufnahme einer versicherungspflichtigen Beschäftigung. Es ist auch möglich, in die Familienversicherung eines gesetzlich versicherten Familienmitglieds aufgenommen zu werden, wenn bestimmte Voraussetzungen erfüllt sind. Es empfiehlt sich, sich von einem Versicherungsberater oder der Krankenkasse beraten zu lassen, um die beste Lösung für Ihre individuelle Situation zu finden. **
Ähnliche Suchbegriffe für Exped-Backcountry-55
-
Wettbewerbsstrukturen im Selbstverwaltungssystem der gesetzlichen Krankenversicherung der gesetzlichen Krankenversicherung, Taschenbuch von JuttaWettbewerbsstrukturen Im Selbstverwaltungssystem Der Gesetzlichen Krankenversicherung Der Gesetzlichen Krankenversicherung, Taschenbuch Von Jutta Krogull, Nomos, 978-3-8329-3849-9, Seitenanzahl: 25454,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
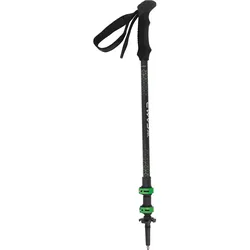
Camp Backcountry 3.0 WanderstockDer aus Aluminiumlegierung hergestellte Stock Backcountry 3.0 ist die Lösung für unermüdliche Wanderer, die ein solides, langlebiges und absolut stabiles Produkt suchen. Teleskopierbar und mit abgestuften unteren Segmenten zur einfachen Anpassung an die gewünschte Länge, präsentiert er sich mit einem Griff, der unten aus weichem Schaumstoff und oben aus Gummi besteht. Der Schaumstoff sorgt für einen äußerst komfortablen Griff, während der Gummi eine bessere Stockkontrolle ermöglicht und eine höhere Abrieb- und Abriebfestigkeit gewährleistet. Die ergonomische Handschlaufen, links- und rechtsspezifisches, die sich einfach mit einem Clip verstellen lassen, erhöhen den Komfort unter allen Einsatzbedingungen. Die Spitze aus Hartmetall sorgt für Effizienz und Haltbarkeit. Teleskopstock mit 3 Aluminiumsegmenten Abgestufte Segmente im unteren Bereich für einfacheres Einstellen der gewünschten Länge Ergonomisch geformter Griff: unten mit einer angenehm weichen Schaumstoffverkleidung und oben mit Gummi für mehr Verschleiß- und Abriebbeständigkeit ausgestattet Ergonomische Handschlaufen aus gepolsterten Material, links- und rechtsspezifisches ("R" und "L") und dank des Clips im oberen Teil des Griffes schnell verstellbar Variable Länge von 64 bis 135 cm Die Schraube, mit der die Verriegelung des Aluminiumclips eingestellt wird, kann ohne Schraubenzieher oder anderes Werkzeug angezogen werden Spitze aus Hartmetall Gummischutz für die Spitze inklusive Wird mit den Tellernn small (serienmäßig montiert) und large (in der Packung) geliefert, für einen Einsatz zu jeder Jahreszeit Gewicht: 542 g Größe: 64-135 cm53,95 €*Versand: 3,45 €Sichere Weiterleitung zum Anbieter
-
Allgemeines Gleichbehandlungsgesetz. Private Krankenversicherung und Gesundheitsreform. Schwachstellen der VVG-Reform, Taschenbuch von ChristophAllgemeines Gleichbehandlungsgesetz. Private Krankenversicherung Und Gesundheitsreform. Schwachstellen Der Vvg-reform, Taschenbuch Von Christoph Brömmelmeyer,helmut Heiss,ulrich Meyer, Nomos, 978-3-8329-3573-3, Seitenanzahl: 30669,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.