Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Wann kann ich meine private Krankenversicherung kündigen?
Du kannst deine private Krankenversicherung in der Regel zum Ende des Versicherungsjahres kündigen, wobei meist eine Kündigungsfrist von drei Monaten gilt. Es gibt jedoch auch Sonderkündigungsrechte, zum Beispiel bei einer Beitragserhöhung oder einem Wechsel in die gesetzliche Krankenversicherung. Es ist wichtig, die Vertragsbedingungen deiner Versicherung zu prüfen, um sicherzustellen, dass du die Kündigungsfrist einhältst und alle erforderlichen Schritte korrekt durchführst. Bei Unsicherheiten oder Fragen kannst du dich auch an deine Versicherung oder an eine Verbraucherberatungsstelle wenden. **
Wie kann ich meine private Krankenversicherung kündigen?
Um deine private Krankenversicherung zu kündigen, solltest du zuerst die Vertragsbedingungen deines Versicherungsvertrags überprüfen. In der Regel gibt es eine Kündigungsfrist, die eingehalten werden muss. Du kannst deine Kündigung schriftlich per Post oder E-Mail an deine Versicherung senden. Es ist wichtig, dass du die Kündigung rechtzeitig vor Ablauf der Frist einreichst, um sicherzustellen, dass sie wirksam wird. Bei Fragen oder Unsicherheiten kannst du dich auch direkt an deine Versicherungsgesellschaft wenden. **


Ähnliche Suchbegriffe für Exit-Meine-erste-Rutsche
Top-Angebote
Produkte zum Begriff Exit-Meine-erste-Rutsche:
-
Little Tikes Meine erste Rutsche - BlauRutsche in den Pool - für Kinder, Tragkraft 27,2 kg, Rutsch-Länge 118 cm, mit Stufen, Material Plastik, Podesthöhe von 50 bis 50 cm, Abmessungen: 50 × 23 × 116 cm (H×B×L), Gewicht: 5 kg, blau und grün, geeignet ab 1,5 Jahren Merkmale der blauen Rutsche mit Konstruktion von Little TikesKinderrutsche der Marke Little Tikes für die kleinsten KinderBequeme Stufen, sanfte NeigungBreite Basis - solide Konstruktion, hohe Stabili39,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
EXIT Ivy Spielturm mit RutscheDer EXIT Ivy Spielturm ist ein vielseitiges Garten-Spielgerät mit Rutsche, Spielzelt und Sandkastenfunktion. Das kompakte Design spart Platz, während die robuste, breite Metallkonstruktion für Stabilität sorgt. Der verzinkte und ..304,34 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Exit Rutsche »My First Slide 900«"Ideal für Klein- und Vorschulkinder ab 3 Jahren","In- und Outdoor-geeignet","Besonders stabil durch Stahlrahmen","Geeignet für Kinder ab 3 Jahren","Inkl. Erdankern für sicheren Stand draußen","Einfache Montage"99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert wenn ich meine private Krankenversicherung kündige?
Was passiert wenn ich meine private Krankenversicherung kündige? Wenn Sie Ihre private Krankenversicherung kündigen, verlieren Sie den Versicherungsschutz und müssen sich um eine alternative Absicherung kümmern. Eventuell müssen Sie in die gesetzliche Krankenversicherung wechseln, wenn Sie die Voraussetzungen erfüllen. Zudem können bei einer erneuten Aufnahme in die private Krankenversicherung aufgrund von Gesundheitsrisiken höhere Beiträge anfallen. Es ist wichtig, sich vor einer Kündigung gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Kann als Rentner meine private Krankenversicherung nicht mehr zahlen?
Kann als Rentner meine private Krankenversicherung nicht mehr zahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Rente, eventuellen Zusatzeinkünften und den individuellen Versicherungskosten. Es kann sein, dass die Beiträge im Rentenalter schwerer zu stemmen sind, da das Einkommen in der Regel sinkt. Es ist ratsam, sich frühzeitig über die finanzielle Absicherung im Alter Gedanken zu machen und gegebenenfalls Alternativen wie eine günstigere Versicherung oder den Wechsel in die gesetzliche Krankenversicherung zu prüfen. Eine Beratung durch einen Experten kann dabei helfen, die passende Lösung zu finden. **
-
Wo trage ich meine private Krankenversicherung in der Steuererklärung ein?
In der Regel tragen Selbstständige und Freiberufler ihre private Krankenversicherung in der Anlage S der Steuererklärung ein. Arbeitnehmer hingegen können ihre Beiträge zur privaten Krankenversicherung in der Anlage Vorsorgeaufwand angeben. Es ist wichtig, die Beitragsbescheinigung der Krankenversicherung griffbereit zu haben, da dort alle relevanten Informationen aufgeführt sind. Zudem können auch Beiträge für Zusatzversicherungen oder Krankentagegeldversicherungen steuerlich geltend gemacht werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Angaben korrekt sind. **
-
Wie kann ich eine private Krankenversicherung für meine Tochter abschließen?
Um eine private Krankenversicherung für Ihre Tochter abzuschließen, sollten Sie sich an verschiedene Versicherungsunternehmen wenden und Angebote einholen. Vergleichen Sie die verschiedenen Tarife und Leistungen, um die beste Option für Ihre Tochter zu finden. Beachten Sie auch die individuellen Bedürfnisse und Voraussetzungen Ihrer Tochter, wie Alter, Gesundheitszustand und gewünschter Leistungsumfang. **

Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Top-Angebote
Produkte zum Begriff Exit-Meine-erste-Rutsche:
-
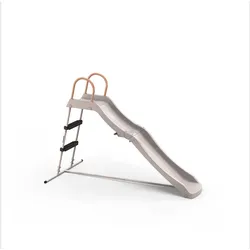
Exit Meine erste Rutsche 900Der EXIT My First Slide 900 ist eine Kinderrutsche für den Innen- und Aussenbereich, geeignet ab etwa 2 Jahren. Diese Rutsche bietet eine robuste Stahlkonstruktion mit einer glatten Rutschfläche für eine sichere erste Rutscherfahrung für Kleinkinder. Mit kompakten Massen von etwa 90 cm Höhe und einer Rutschlänge von etwa 90 cm ist sie ideal für den Hausgebrauch und kleine Räume bei Einhaltung der Sicherheitsstandards. Der Stahlrahmen gewährt Stabilität und Langlebigkeit mit korrosionsbeständigen Eigenschaften für Aussenbedingungen. Die Rutschfläche hat ein sanftes Gefälle und eine glatte Oberfläche für eine kontrollierte Rutschgeschwindigkeit, die für Kleinkinder angemessen ist. Der Aufbau ist einfach mit klaren Anleitungen und minimalen Komponenten. Das Design umfasst abgerundete Kanten und sichere Verbindungen zur Minimierung von Risiken. Diese Rutsche fördert die körperliche Entwicklung durch aktives Spielen bei gleichzeitiger Priorisierung der Sicherheit. Das neutrale Farbschema und das einfache Design machen sie für verschiedene Umgebungen geeignet. Die Wartung erfordert nur gelegentliches Reinigen mit mildem Seifenwasser. Das Produkt erfüllt relevante Sicherheitsstandards für Kinderspielgeräte. Die Lagerung ist aufgrund der handlichen Grösse und des Gewichts von etwa 5 kg praktisch. Diese Rutsche stellt eine praktische Einführung in Spielplatzgeräte für Kleinkinder in Wohn- und Bildungseinrichtungen dar.154,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Exit Meine erste Rutsche - pastell (1.19 x 0.64 x 0.76 m)Die EXIT Rutschbahn "Meine erste Rutsche" in pastellfarbenem Design ist eine ideale Spielgelegenheit für Kleinkinder ab 24 Monaten. Mit einer Länge von 119 cm, einer Breite von 64 cm und einer Höhe von 76 cm bietet sie ausreichend Platz für sicheres Rutschen und Spielen. Die Rutschbahn ist aus galvanisiertem Stahl mit einer Pulverbeschichtung gefertigt, was für Langlebigkeit und Witterungsbeständigkeit sorgt. Sie ist für eine maximale Belastung von 25 kg ausgelegt und wiegt selbst 6,8 kg, was die Handhabung erleichtert. Das ansprechende, mehrfarbige Design spricht die Fantasie der Kinder an und fügt sich harmonisch in verschiedene Spielumgebungen ein. Diese Rutschbahn fördert nicht nur die motorischen Fähigkeiten, sondern auch den Spass an der Bewegung im Freien. Hergestellt in den Niederlanden, vereint sie Qualität und Sicherheit, um den Bedürfnissen von kleinen Abenteurern gerecht zu werden.90,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Little Tikes Meine erste Rutsche - BlauRutsche in den Pool - für Kinder, Tragkraft 27,2 kg, Rutsch-Länge 118 cm, mit Stufen, Material Plastik, Podesthöhe von 50 bis 50 cm, Abmessungen: 50 × 23 × 116 cm (H×B×L), Gewicht: 5 kg, blau und grün, geeignet ab 1,5 Jahren Merkmale der blauen Rutsche mit Konstruktion von Little TikesKinderrutsche der Marke Little Tikes für die kleinsten KinderBequeme Stufen, sanfte NeigungBreite Basis - solide Konstruktion, hohe Stabili39,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
EXIT Ivy Spielturm mit RutscheDer EXIT Ivy Spielturm ist ein vielseitiges Garten-Spielgerät mit Rutsche, Spielzelt und Sandkastenfunktion. Das kompakte Design spart Platz, während die robuste, breite Metallkonstruktion für Stabilität sorgt. Der verzinkte und ..304,34 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Wann kann ich meine private Krankenversicherung kündigen?
Du kannst deine private Krankenversicherung in der Regel zum Ende des Versicherungsjahres kündigen, wobei meist eine Kündigungsfrist von drei Monaten gilt. Es gibt jedoch auch Sonderkündigungsrechte, zum Beispiel bei einer Beitragserhöhung oder einem Wechsel in die gesetzliche Krankenversicherung. Es ist wichtig, die Vertragsbedingungen deiner Versicherung zu prüfen, um sicherzustellen, dass du die Kündigungsfrist einhältst und alle erforderlichen Schritte korrekt durchführst. Bei Unsicherheiten oder Fragen kannst du dich auch an deine Versicherung oder an eine Verbraucherberatungsstelle wenden. **
-
Wie kann ich meine private Krankenversicherung kündigen?
Um deine private Krankenversicherung zu kündigen, solltest du zuerst die Vertragsbedingungen deines Versicherungsvertrags überprüfen. In der Regel gibt es eine Kündigungsfrist, die eingehalten werden muss. Du kannst deine Kündigung schriftlich per Post oder E-Mail an deine Versicherung senden. Es ist wichtig, dass du die Kündigung rechtzeitig vor Ablauf der Frist einreichst, um sicherzustellen, dass sie wirksam wird. Bei Fragen oder Unsicherheiten kannst du dich auch direkt an deine Versicherungsgesellschaft wenden. **
-
Was passiert wenn ich meine private Krankenversicherung kündige?
Was passiert wenn ich meine private Krankenversicherung kündige? Wenn Sie Ihre private Krankenversicherung kündigen, verlieren Sie den Versicherungsschutz und müssen sich um eine alternative Absicherung kümmern. Eventuell müssen Sie in die gesetzliche Krankenversicherung wechseln, wenn Sie die Voraussetzungen erfüllen. Zudem können bei einer erneuten Aufnahme in die private Krankenversicherung aufgrund von Gesundheitsrisiken höhere Beiträge anfallen. Es ist wichtig, sich vor einer Kündigung gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Kann als Rentner meine private Krankenversicherung nicht mehr zahlen?
Kann als Rentner meine private Krankenversicherung nicht mehr zahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Rente, eventuellen Zusatzeinkünften und den individuellen Versicherungskosten. Es kann sein, dass die Beiträge im Rentenalter schwerer zu stemmen sind, da das Einkommen in der Regel sinkt. Es ist ratsam, sich frühzeitig über die finanzielle Absicherung im Alter Gedanken zu machen und gegebenenfalls Alternativen wie eine günstigere Versicherung oder den Wechsel in die gesetzliche Krankenversicherung zu prüfen. Eine Beratung durch einen Experten kann dabei helfen, die passende Lösung zu finden. **
Ähnliche Suchbegriffe für Exit-Meine-erste-Rutsche
-
Exit Rutsche »My First Slide 900«"Ideal für Klein- und Vorschulkinder ab 3 Jahren","In- und Outdoor-geeignet","Besonders stabil durch Stahlrahmen","Geeignet für Kinder ab 3 Jahren","Inkl. Erdankern für sicheren Stand draußen","Einfache Montage"99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meine erste MalrolleDie Stabile Und Lustig Gestaltete Schachtel Enthält Eine 5 Meter Lange Malrolle Mit Einer Fortlaufenden Szene Ohne Wiederholungen. 4 Buntstifte In Den Grundfarben Sind Gleich Mit Dabei. Unendlicher Malspaß Für Ein Kind Allein Oder Eine Ganze...10,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
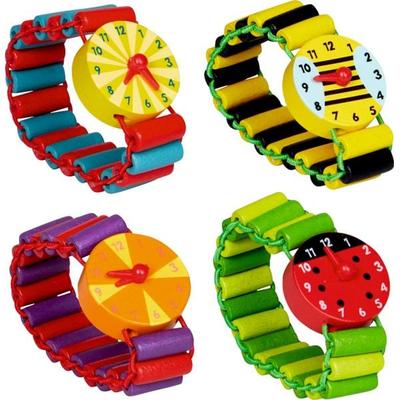
Meine erste UhrZeit Ist Ein Wertvolles Gut. Meine Erste Uhr Aus Holz In Vier Verschiedenen Designs Begleitet Das Kind Auf Seinen Ersten Schritten Beim Erlernen Der Uhrzeit. Die Zeiger Sind Leicht Zu Bewegen Und Das Armband Ist Elastisch. Leider Keine Individuelle...3,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wo trage ich meine private Krankenversicherung in der Steuererklärung ein?
In der Regel tragen Selbstständige und Freiberufler ihre private Krankenversicherung in der Anlage S der Steuererklärung ein. Arbeitnehmer hingegen können ihre Beiträge zur privaten Krankenversicherung in der Anlage Vorsorgeaufwand angeben. Es ist wichtig, die Beitragsbescheinigung der Krankenversicherung griffbereit zu haben, da dort alle relevanten Informationen aufgeführt sind. Zudem können auch Beiträge für Zusatzversicherungen oder Krankentagegeldversicherungen steuerlich geltend gemacht werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Angaben korrekt sind. **
-
Wie kann ich eine private Krankenversicherung für meine Tochter abschließen?
Um eine private Krankenversicherung für Ihre Tochter abzuschließen, sollten Sie sich an verschiedene Versicherungsunternehmen wenden und Angebote einholen. Vergleichen Sie die verschiedenen Tarife und Leistungen, um die beste Option für Ihre Tochter zu finden. Beachten Sie auch die individuellen Bedürfnisse und Voraussetzungen Ihrer Tochter, wie Alter, Gesundheitszustand und gewünschter Leistungsumfang. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.