Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Kann ich meine private Krankenversicherung kündigen, wenn ich 30 Jahre alt bin und immatrikuliert bin?
Ja, grundsätzlich können Sie Ihre private Krankenversicherung kündigen, wenn Sie 30 Jahre alt sind und immatrikuliert sind. Allerdings sollten Sie beachten, dass Sie dann in der Regel in die gesetzliche Krankenversicherung wechseln müssen, sofern Sie nicht über bestimmte Voraussetzungen wie zum Beispiel ein hohes Einkommen verfügen. Es ist ratsam, sich vor einer Kündigung bei Ihrer Krankenversicherung und der gesetzlichen Krankenkasse über die genauen Bedingungen und Möglichkeiten zu informieren. **
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **

Ähnliche Suchbegriffe für Epos-Expand-30
Top-Angebote
Produkte zum Begriff Epos-Expand-30:
-
Das Gilgamesch-EposDas Gilgamesch-Epos , Neu übersetzt und kommentiert von Stefan M. Maul , Elektromotoren > Elektromotoren & -teile , Auflage: 9. Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Maul, Stefan M., Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 192, Abbildungen: mit 13 Abbildungen, Keyword: 2. Jahrtausend v. Chr.; Alter Orient; Babylon; Epos; Frühgeschichte; Gilgamesch; Mythologie; Schöpfungsmythos; akkadische Literatur; conditio humana; sumerische Literatur, Fachschema: Babel~Babylon~Gilgamesch~Literaturwissenschaft~Sage~Volkssage, Fachkategorie: Sagen & Epen~Klassische Belletristik~Mythen und Legenden (fiktional), Region: Babylonien, Sprache: Akkadisch, Assyrobabylonische Sprachen, Zeitraum: ca. 3000 bis 2000 v. Chr., Warengruppe: HC/Belletristik/Märchen/Sagen/Legenden, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 210, Breite: 130, Höhe: 21, Gewicht: 314, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **

Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
Top-Angebote
Produkte zum Begriff Epos-Expand-30:
-
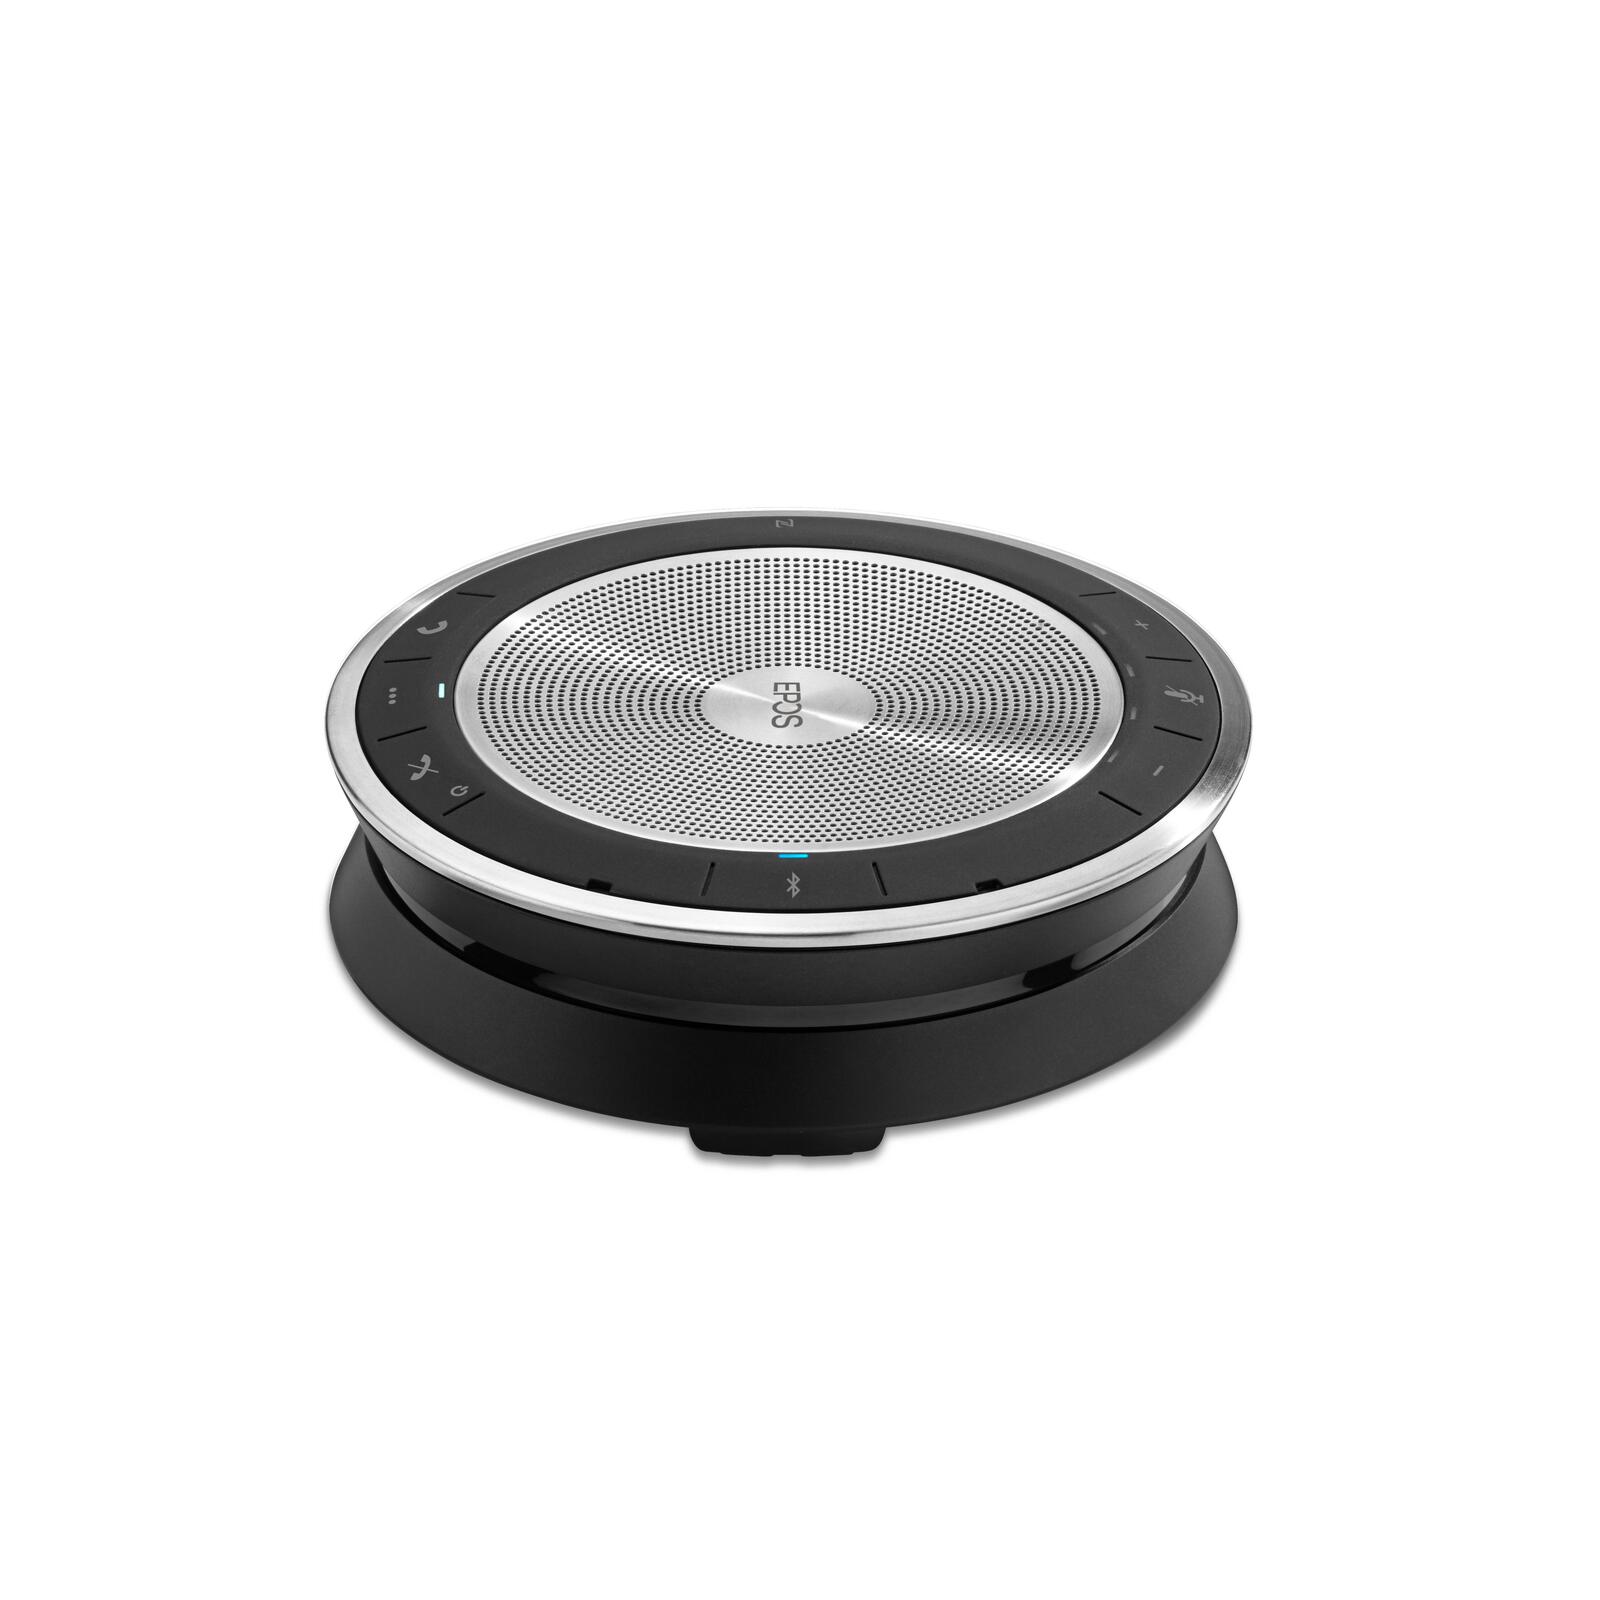
EPOS EXPAND SP 30Smartes Speakerphone EPOS EXPAND SP 30 bietet tragbare, kabellose Bluetooth 5.0-Konferenzen mit EPOS Voice, integriertem omnidirektionalem Kondensatormikrofon und Certified for Skype for Business-Unterstützung. Dieses tragbare Bluetooth-Speakerphone wurde für Konferenzkommunikation auf Mac und Windows entwickelt, unterstützt persönliche sowie kleine bis mittelgroße Konferenzanrufe mit bis zu 8 Personen und verfügt über DSP für verbesserte Audioverarbeitung. Zu den Bedienelementen gehören Stummschaltung, Lautstärke, Annehmen/Beenden, Party-Modus, Sprachassistent und eine dedizierte Microsoft Teams-Taste, die Verbindung erfolgt über USB-C. Kabelloses Bluetooth 5.0 mit bis zu 25 m Reichweite EPOS Voice-Soundeffekte mit 100-20000 Hz Frequenzgang 360° omnidirektionales integriertes Kondensatormikrofon (150-7500 Hz) Bis zu 18 Stunden Betriebszeit, ca. 3.33 Stunden Ladezeit Inklusive Transportbeutel, USB-C-Kabel und USB-C-auf-USB-A-Adapter Bluetooth-USB-Dongle nicht enthalten Klarer, flexibler Sound für Meetings und Konferenzanrufe - überall dort, wo Sie arbeiten.116,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Das Gilgamesch-EposDas Gilgamesch-Epos , Neu übersetzt und kommentiert von Stefan M. Maul , Elektromotoren > Elektromotoren & -teile , Auflage: 9. Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Maul, Stefan M., Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 192, Abbildungen: mit 13 Abbildungen, Keyword: 2. Jahrtausend v. Chr.; Alter Orient; Babylon; Epos; Frühgeschichte; Gilgamesch; Mythologie; Schöpfungsmythos; akkadische Literatur; conditio humana; sumerische Literatur, Fachschema: Babel~Babylon~Gilgamesch~Literaturwissenschaft~Sage~Volkssage, Fachkategorie: Sagen & Epen~Klassische Belletristik~Mythen und Legenden (fiktional), Region: Babylonien, Sprache: Akkadisch, Assyrobabylonische Sprachen, Zeitraum: ca. 3000 bis 2000 v. Chr., Warengruppe: HC/Belletristik/Märchen/Sagen/Legenden, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 210, Breite: 130, Höhe: 21, Gewicht: 314, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich meine private Krankenversicherung kündigen, wenn ich 30 Jahre alt bin und immatrikuliert bin?
Ja, grundsätzlich können Sie Ihre private Krankenversicherung kündigen, wenn Sie 30 Jahre alt sind und immatrikuliert sind. Allerdings sollten Sie beachten, dass Sie dann in der Regel in die gesetzliche Krankenversicherung wechseln müssen, sofern Sie nicht über bestimmte Voraussetzungen wie zum Beispiel ein hohes Einkommen verfügen. Es ist ratsam, sich vor einer Kündigung bei Ihrer Krankenversicherung und der gesetzlichen Krankenkasse über die genauen Bedingungen und Möglichkeiten zu informieren. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Ähnliche Suchbegriffe für Epos-Expand-30
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.