Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Was ist die gesetzliche Krankenversicherung für 55-Jährige?
Die gesetzliche Krankenversicherung ist eine Pflichtversicherung für alle Arbeitnehmer in Deutschland, unabhängig von ihrem Alter. Für 55-Jährige gelten die gleichen Regelungen wie für alle anderen Versicherten auch. Sie haben Anspruch auf die gleichen Leistungen und müssen die gleichen Beiträge zahlen. **
Wie kommt man aus der privaten Krankenversicherung über 55?
Um aus der privaten Krankenversicherung über 55 Jahren auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn bestimmte Voraussetzungen erfüllt sind, wie z.B. ein Einkommen unter der Versicherungspflichtgrenze. Eine weitere Möglichkeit ist die Rückkehr in die gesetzliche Krankenversicherung durch Aufnahme einer versicherungspflichtigen Beschäftigung oder Selbstständigkeit. Es ist auch möglich, in einen anderen privaten Krankenversicherungstarif zu wechseln, der günstiger ist und bessere Leistungen bietet. Es ist ratsam, sich vor einem Wechsel ausführlich beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **
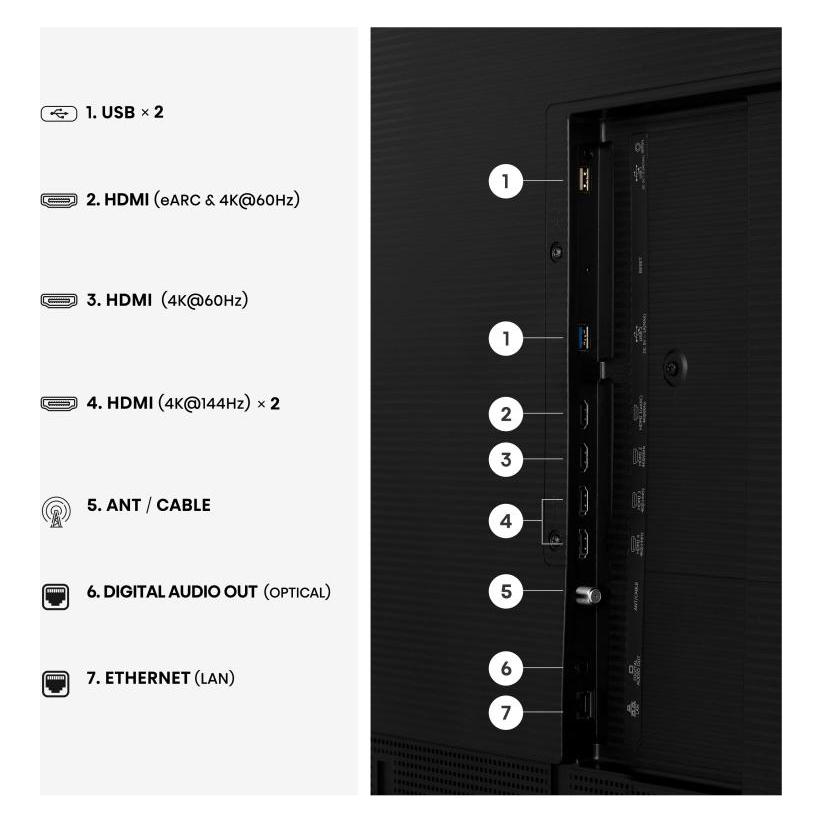
Ähnliche Suchbegriffe für 55-Hisense-55S7S
Top-Angebote
Produkte zum Begriff 55-Hisense-55S7S:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
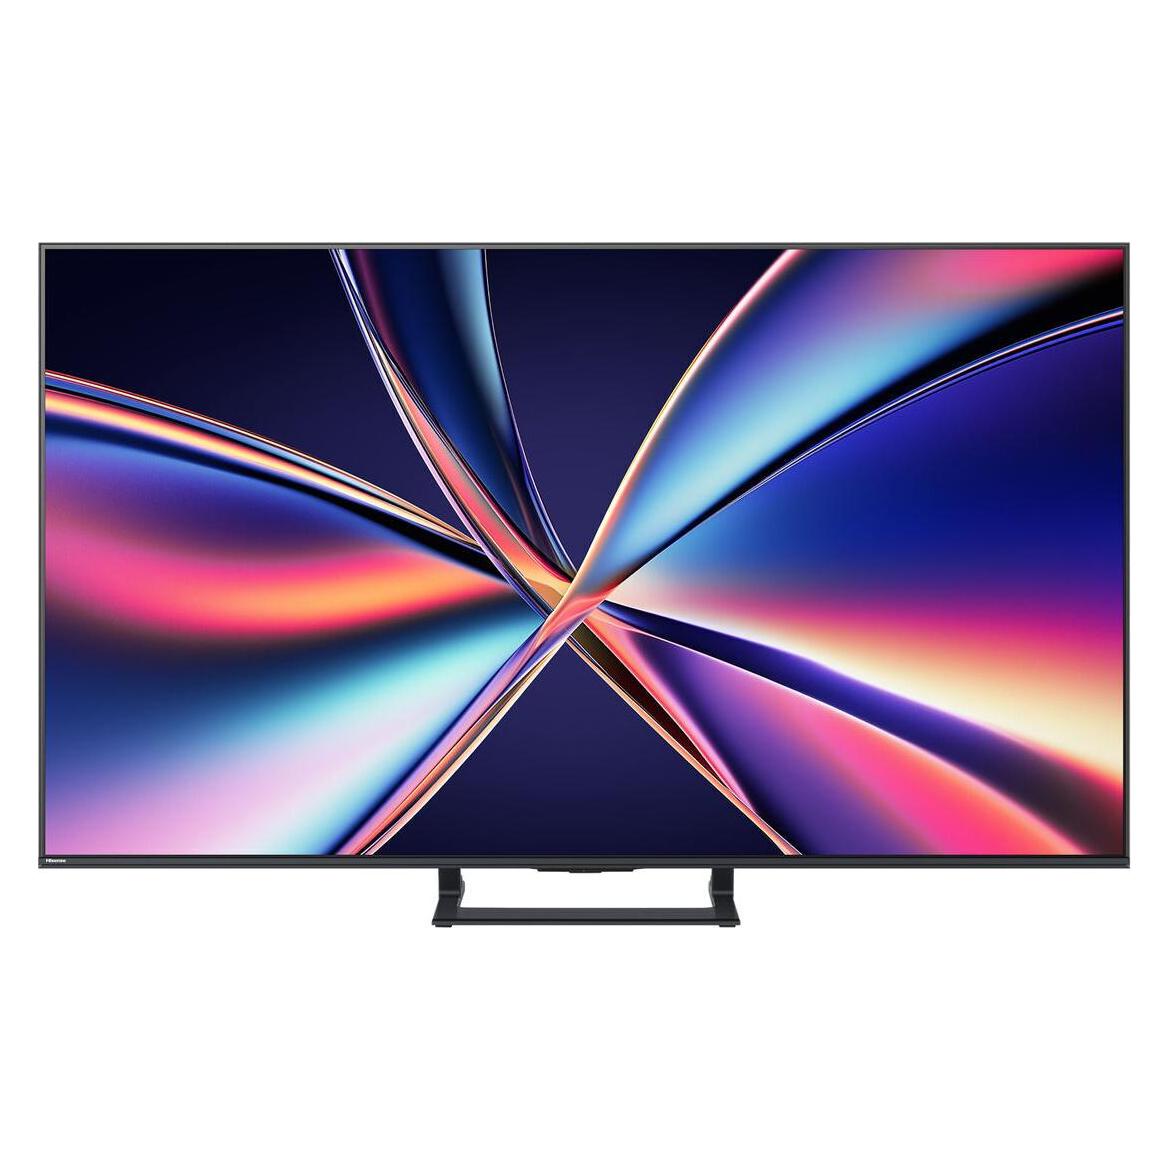
55" Hisense 55U7SETV - Mini LED, 139cm, 4K Ultra HD, 100/120 Hz (144 Hz im Spielemodus), maximale Helligkeit 1300 Nits, HDR10+, DVB-T2/S2/C, 2× USB, CI+, WiFi, Bluetooth, Spielemodus, Sprachsteuerung, Apple Airplay2, Oneplay, YouTube, Netflix, Disney+, HBO Max, VESA 200×300, Lautsprecherleistung: 40W, Dolby Atmos, Modelljahr 2026, SMART - Vidaa Möchten Sie das magische Gefühl erleben, das Sie im Kino umgibt, wenn Sie in Ihrem Zuhause einen Film anschauen? Der Hit für Sie ist dann auf jeden Fall ein TV von HISENSE aus der Serie Hisense ULED.629,90 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter


-
Wie komme ich nach 55 aus der privaten Krankenversicherung raus?
Um aus der privaten Krankenversicherung auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn bestimmte Voraussetzungen erfüllt sind, wie beispielsweise ein Einkommensrückgang unter die Versicherungspflichtgrenze. Eine andere Möglichkeit ist die Kündigung des Vertrags, wenn bestimmte Fristen eingehalten werden. Es ist ratsam, sich vor einem Ausstieg aus der privaten Krankenversicherung umfassend beraten zu lassen, um die individuell beste Lösung zu finden. Es kann auch sinnvoll sein, sich mit einem Versicherungsberater oder einem Anwalt für Versicherungsrecht in Verbindung zu setzen, um alle rechtlichen Aspekte zu klären. **
-
Wie komme ich mit 55 aus der privaten Krankenversicherung raus?
Um mit 55 Jahren aus der privaten Krankenversicherung auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn Ihr Einkommen unterhalb der Versicherungspflichtgrenze liegt. Eine andere Möglichkeit ist die Rückkehr in die gesetzliche Krankenversicherung durch Aufnahme einer versicherungspflichtigen Beschäftigung. Es ist auch möglich, in die Familienversicherung eines gesetzlich versicherten Familienmitglieds aufgenommen zu werden, wenn bestimmte Voraussetzungen erfüllt sind. Es empfiehlt sich, sich von einem Versicherungsberater oder der Krankenkasse beraten zu lassen, um die beste Lösung für Ihre individuelle Situation zu finden. **
-
Was kann man tun, wenn sich der Ton eines Hisense 4K 55-Zoll-Fernsehers verändert?
Wenn sich der Ton eines Hisense 4K 55-Zoll-Fernsehers verändert, gibt es einige Schritte, die du ausprobieren kannst. Zuerst solltest du sicherstellen, dass die Lautstärke nicht versehentlich geändert wurde und dass alle Kabel richtig angeschlossen sind. Du kannst auch versuchen, den Fernseher auf die Werkseinstellungen zurückzusetzen oder ein Software-Update durchzuführen, um mögliche Probleme zu beheben. Wenn das Problem weiterhin besteht, könnte es ratsam sein, den Hisense-Kundendienst zu kontaktieren oder einen Fachmann um Hilfe zu bitten. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Top-Angebote
Produkte zum Begriff 55-Hisense-55S7S:
-
55" Hisense 55S7STV - QLED, 139cm, 4K Ultra HD, 100/120 Hz (144 Hz im Spielemodus), maximale Helligkeit 500 Nits, HDR10+, mattes Bild, DVB-T2/S2/C, 2× USB, CI+, Aufnahme über USB, WiFi, Bluetooth, Chromecast, Miracast, Spielemodus, Apple Airplay2, Oneplay, YouTube, Netflix, Disney+, HBO Max, VESA 300×200, DTS:X, Modelljahr 2026, SMART - Vidaa Möchten Sie zu Hause die gleiche Atmosphäre wie im Kino erleben? Genau das Richtige für Sie ist dann ein TV-Gerät von HISENSE aus der Serie Hisense QLED. Beeindruckende visuelle Erlebnisse vermittelt795,00 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die gesetzliche Krankenversicherung für 55-Jährige?
Die gesetzliche Krankenversicherung ist eine Pflichtversicherung für alle Arbeitnehmer in Deutschland, unabhängig von ihrem Alter. Für 55-Jährige gelten die gleichen Regelungen wie für alle anderen Versicherten auch. Sie haben Anspruch auf die gleichen Leistungen und müssen die gleichen Beiträge zahlen. **
-
Wie kommt man aus der privaten Krankenversicherung über 55?
Um aus der privaten Krankenversicherung über 55 Jahren auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn bestimmte Voraussetzungen erfüllt sind, wie z.B. ein Einkommen unter der Versicherungspflichtgrenze. Eine weitere Möglichkeit ist die Rückkehr in die gesetzliche Krankenversicherung durch Aufnahme einer versicherungspflichtigen Beschäftigung oder Selbstständigkeit. Es ist auch möglich, in einen anderen privaten Krankenversicherungstarif zu wechseln, der günstiger ist und bessere Leistungen bietet. Es ist ratsam, sich vor einem Wechsel ausführlich beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **
-
Wie komme ich nach 55 aus der privaten Krankenversicherung raus?
Um aus der privaten Krankenversicherung auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn bestimmte Voraussetzungen erfüllt sind, wie beispielsweise ein Einkommensrückgang unter die Versicherungspflichtgrenze. Eine andere Möglichkeit ist die Kündigung des Vertrags, wenn bestimmte Fristen eingehalten werden. Es ist ratsam, sich vor einem Ausstieg aus der privaten Krankenversicherung umfassend beraten zu lassen, um die individuell beste Lösung zu finden. Es kann auch sinnvoll sein, sich mit einem Versicherungsberater oder einem Anwalt für Versicherungsrecht in Verbindung zu setzen, um alle rechtlichen Aspekte zu klären. **
-
Wie komme ich mit 55 aus der privaten Krankenversicherung raus?
Um mit 55 Jahren aus der privaten Krankenversicherung auszusteigen, gibt es verschiedene Möglichkeiten. Eine Option ist der Wechsel in die gesetzliche Krankenversicherung, wenn Ihr Einkommen unterhalb der Versicherungspflichtgrenze liegt. Eine andere Möglichkeit ist die Rückkehr in die gesetzliche Krankenversicherung durch Aufnahme einer versicherungspflichtigen Beschäftigung. Es ist auch möglich, in die Familienversicherung eines gesetzlich versicherten Familienmitglieds aufgenommen zu werden, wenn bestimmte Voraussetzungen erfüllt sind. Es empfiehlt sich, sich von einem Versicherungsberater oder der Krankenkasse beraten zu lassen, um die beste Lösung für Ihre individuelle Situation zu finden. **
Ähnliche Suchbegriffe für 55-Hisense-55S7S
-
55" Hisense 55U7SETV - Mini LED, 139cm, 4K Ultra HD, 100/120 Hz (144 Hz im Spielemodus), maximale Helligkeit 1300 Nits, HDR10+, DVB-T2/S2/C, 2× USB, CI+, WiFi, Bluetooth, Spielemodus, Sprachsteuerung, Apple Airplay2, Oneplay, YouTube, Netflix, Disney+, HBO Max, VESA 200×300, Lautsprecherleistung: 40W, Dolby Atmos, Modelljahr 2026, SMART - Vidaa Möchten Sie das magische Gefühl erleben, das Sie im Kino umgibt, wenn Sie in Ihrem Zuhause einen Film anschauen? Der Hit für Sie ist dann auf jeden Fall ein TV von HISENSE aus der Serie Hisense ULED.629,90 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter
-
55" Hisense 55E8STV - Mini LED, 139cm, 4K Ultra HD, 100/120 Hz (144 Hz im Spielemodus), HDR10+, lokale Dimmung, DVB-T2/S2/C, 2× USB, CI+, Aufnahme über USB, WiFi, Bluetooth, Chromecast, Miracast, Spielemodus, Apple Airplay2, Oneplay, YouTube, Netflix, Disney+, HBO Max, VESA 200×300, DTS:X, Dolby Atmos, integrierter Subwoofer, Modelljahr 2026, SMART - Vidaa Möchten Sie in Ihren eigenen vier Wänden eine kinoähnliche Atmosphäre schaffen? Genau das Richtige für Sie ist dann ein TV-Gerät von HISENSE aus der Serie Hisense QLED. Genießen Sie ein unvergessliche719,00 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter
-
55" Hisense 55A7STV - QLED, 139cm, 4K Ultra HD, 50/60 Hz, maximale Helligkeit 350 Nits, HDR10+, DVB-T2/S2/C, 2× USB, CI+, Aufnahme über USB, WiFi, Bluetooth, Chromecast, Miracast, Spielemodus, Apple Airplay2, Oneplay, YouTube, Netflix, Disney+, HBO Max, VESA 200×300, Lautsprecherleistung: 20W, DTS:X, Dolby Atmos, integrierte Soundbar, Modelljahr 2026, SMART - Vidaa Möchten Sie zu Hause das gleiche Filmerlebnis genießen wie im Kino? Erwägen sollten Sie in diesem Fall die Anschaffung eines TV von HISENSE aus der Serie Hisense QLED. Genießen Sie ein großartiges Bil518,90 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter
-
Was kann man tun, wenn sich der Ton eines Hisense 4K 55-Zoll-Fernsehers verändert?
Wenn sich der Ton eines Hisense 4K 55-Zoll-Fernsehers verändert, gibt es einige Schritte, die du ausprobieren kannst. Zuerst solltest du sicherstellen, dass die Lautstärke nicht versehentlich geändert wurde und dass alle Kabel richtig angeschlossen sind. Du kannst auch versuchen, den Fernseher auf die Werkseinstellungen zurückzusetzen oder ein Software-Update durchzuführen, um mögliche Probleme zu beheben. Wenn das Problem weiterhin besteht, könnte es ratsam sein, den Hisense-Kundendienst zu kontaktieren oder einen Fachmann um Hilfe zu bitten. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.