Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **


Ähnliche Suchbegriffe für Wetterbeständigkeit
Top-Angebote
Produkte zum Begriff Wetterbeständigkeit:
-
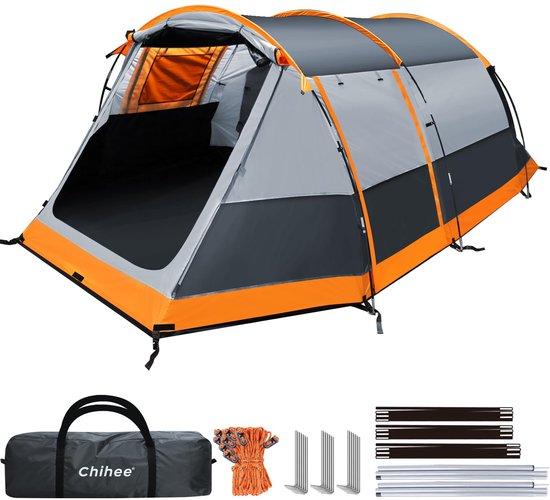
Zelt, Tunnelzelt, 4 Personen - Familienzelt mit 2 Eingängen - Zusätzliche Wetterbeständigkeit - Ideal für alle Jahreszeiten - LuxentoEntdecken Sie das Zelt, ein robustes Tunnelzelt für 4 Personen, perfekt für abenteuerlustige Camper. Dieses Familienzelt ist mit 2 Eingängen ausgestattet, die für einfachen Zugang und Belüftung sorgen, während das besonders wetterbeständige Material Sie vor den Elementen schützt. Egal, ob im Sommer oder Winter, dieses Zelt ist für alle Jahreszeiten geeignet. Das Zelt verfügt über eine doppelte, wasserdichte Bodenschicht, die dafür sorgt, dass Sie auch auf feuchtem Untergrund trocken bleiben. Darüber hinaus bietet der abgeschirmte Innenraum Privatsphäre und Komfort, ideal für eine erholsame Nachtruhe. Mit einer praktischen Veranda können Sie im Freien entspannen, ohne sich Gedanken über Regen machen zu müssen. Die mitgelieferte Tragetasche macht es einfach, Ihr Zelt auf all Ihren Reisen mitzunehmen. Vervollständigen Sie Ihr Camping-Erlebnis mit diesem Zelt, bei dem Komfort und Funktionalität aufeinandertreffen!351,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
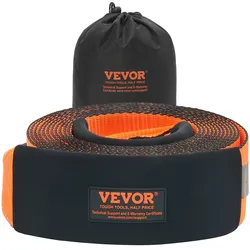
VEVOR Abschleppgurt 101,6 mm x 9,1 m, 21092 kg Bruchfestigkeit, dreifach verstärkte Schlaufengurte, Abschleppen und Bergen im Gelände, extreme Wetterbeständigkeit, Schutzhüllen und AufbewahrungstascheVEVOR Abschleppgurt 101,6 mm x 9,1 m, 21092 kg Bruchfestigkeit, dreifach verstärkte Schlaufengurte, Abschleppen und Bergen im Gelände, extreme Wetterbeständigkeit, Schutzhüllen und Aufbewahrungstasche Hohe Festigkeit Verstärkte Details Verbesserte Haltbarkeit Bequeme Aufbewahrung Vielseitig und zuverlässig Sonnenbeständig und langlebig Produktgröße: 4 Zoll x 30 Fuß / 101,6 mm x 9,1 m,Dicke des Abschleppgurts: 0,17 Zoll / 4,2 mm,Produktgewicht: 9,81 lbs / 4,45 kg,Material: Polyester,Artikelmodellnummer: LC-TR03,Bruchfestigkeit des Abschleppgurts: 46500 lbs / 21092 kg30,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **


Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
Welche private Krankenversicherung gibt es?
Welche private Krankenversicherung gibt es? Es gibt verschiedene private Krankenversicherungen auf dem Markt, darunter bekannte Anbieter wie Allianz, DKV, Debeka, Signal Iduna und AXA. Jede dieser Versicherungen bietet unterschiedliche Tarife und Leistungen an, die auf die individuellen Bedürfnisse und Budgets der Versicherten zugeschnitten sind. Es ist ratsam, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen entspricht. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Wetterbeständigkeit:
-
OEM Ev-ladegerät, Einstellbarer Ladestrom, Ip55 Wetterbeständigkeit, 3,5 Kw 16a Typ 2Universelle Kompatibilität : Dieses Ladegerät ist so konzipiert, dass es nahtlos mit einer Vielzahl von Elektrofahrzeugmodellen funktioniert, sodass Sie Ihr Fahrzeug problemlos aufladen können. Verstellbare Stromstärken : Passen Sie den Ladestrom an Ihre spezifischen Leistungsbedürfnisse an und optimieren Sie den Ladevorgang für Effizienz und Geschwindigkeit. Robuste Sicherheitsmerkmale : Ausgestattet mit wesentlichen Schutzmaßnahmen gewährleistet dieses Ladegerät einen sicheren Betrieb und gibt Ihnen Sicherheit beim Laden. Wetterfest : Entwickelt, um verschiedenen Außenbedingungen standzuhalten, ist dieses Ladegerät zuverlässig und langlebig, was es für jede Umgebung geeignet macht. Benutzerfreundliches Design : Sein leichtes und tragbares Design macht es einfach, es zu Hause oder unterwegs zu verwenden und bietet Komfort, wo immer Sie es benötigen. Spezifikationen: Material: Robustes Kunststoffgehäuse Abmessungen: Länge 3,5 Meter Kompatibilität: Geeignet für Elektrofahrzeuge vom Typ 2 Leistung: Einstellbarer Ladestrom (8A/10A/13A/16A) Leistungsbewertung: Ausgangsleistung von 3,5kW Spannung: Eingangsbereich von 110-250V AC Betriebstemperatur: -25? bis +55? IP-Bewertung: IP55 für den Außenbereich Die Variante, die Sie kaufen, ist: Neu 32A 7kW Typ 2 Die von Ihnen gekaufte Variante ist: 3,5 kW 16A Typ 2310,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zelt, Tunnelzelt, 4 Personen - Familienzelt mit 2 Eingängen - Zusätzliche Wetterbeständigkeit - Ideal für alle Jahreszeiten - LuxentoEntdecken Sie das Zelt, ein robustes Tunnelzelt für 4 Personen, perfekt für abenteuerlustige Camper. Dieses Familienzelt ist mit 2 Eingängen ausgestattet, die für einfachen Zugang und Belüftung sorgen, während das besonders wetterbeständige Material Sie vor den Elementen schützt. Egal, ob im Sommer oder Winter, dieses Zelt ist für alle Jahreszeiten geeignet. Das Zelt verfügt über eine doppelte, wasserdichte Bodenschicht, die dafür sorgt, dass Sie auch auf feuchtem Untergrund trocken bleiben. Darüber hinaus bietet der abgeschirmte Innenraum Privatsphäre und Komfort, ideal für eine erholsame Nachtruhe. Mit einer praktischen Veranda können Sie im Freien entspannen, ohne sich Gedanken über Regen machen zu müssen. Die mitgelieferte Tragetasche macht es einfach, Ihr Zelt auf all Ihren Reisen mitzunehmen. Vervollständigen Sie Ihr Camping-Erlebnis mit diesem Zelt, bei dem Komfort und Funktionalität aufeinandertreffen!351,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Abschleppgurt 101,6 mm x 9,1 m, 21092 kg Bruchfestigkeit, dreifach verstärkte Schlaufengurte, Abschleppen und Bergen im Gelände, extreme Wetterbeständigkeit, Schutzhüllen und AufbewahrungstascheVEVOR Abschleppgurt 101,6 mm x 9,1 m, 21092 kg Bruchfestigkeit, dreifach verstärkte Schlaufengurte, Abschleppen und Bergen im Gelände, extreme Wetterbeständigkeit, Schutzhüllen und Aufbewahrungstasche Hohe Festigkeit Verstärkte Details Verbesserte Haltbarkeit Bequeme Aufbewahrung Vielseitig und zuverlässig Sonnenbeständig und langlebig Produktgröße: 4 Zoll x 30 Fuß / 101,6 mm x 9,1 m,Dicke des Abschleppgurts: 0,17 Zoll / 4,2 mm,Produktgewicht: 9,81 lbs / 4,45 kg,Material: Polyester,Artikelmodellnummer: LC-TR03,Bruchfestigkeit des Abschleppgurts: 46500 lbs / 21092 kg30,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Ähnliche Suchbegriffe für Wetterbeständigkeit
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
-
Welche private Krankenversicherung gibt es?
Welche private Krankenversicherung gibt es? Es gibt verschiedene private Krankenversicherungen auf dem Markt, darunter bekannte Anbieter wie Allianz, DKV, Debeka, Signal Iduna und AXA. Jede dieser Versicherungen bietet unterschiedliche Tarife und Leistungen an, die auf die individuellen Bedürfnisse und Budgets der Versicherten zugeschnitten sind. Es ist ratsam, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen entspricht. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.