Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Wann tritt freiwillige Krankenversicherung ein?
Die freiwillige Krankenversicherung tritt in der Regel ein, wenn eine Person nicht mehr über die obligatorische Krankenversicherung abgedeckt ist, z.B. weil sie aus dem Arbeitsverhältnis ausscheidet oder die Einkommensgrenze überschreitet. Personen, die sich freiwillig versichern möchten, müssen einen Antrag bei einer Krankenversicherung stellen und die entsprechenden Beiträge zahlen. Die Versicherung tritt dann in Kraft, sobald der Antrag genehmigt wurde und die Beiträge bezahlt sind. Es ist wichtig zu beachten, dass die Leistungen und Kosten der freiwilligen Krankenversicherung je nach Anbieter und Tarif variieren können. **
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Tritt-Häufigkeit
Top-Angebote
Produkte zum Begriff Tritt-Häufigkeit:


-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
Top-Angebote
Produkte zum Begriff Tritt-Häufigkeit:
-
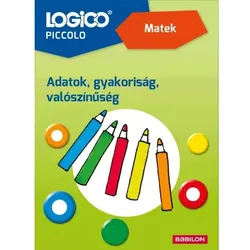
Logico Piccolo Mathematik – Daten, Häufigkeit, Wahrscheinlichkeitsrechnung - auf UngarischEntdecke eines der spannendsten Gebiete der Mathematik mit dem Aufgabenkartenset Logico Piccolo Mathe – Daten, Häufigkeit, Wahrscheinlichkeitsrechnung! Das Logico Piccolo Mathe – Daten, Häufigkeit, Wahrscheinlichkeitsrechnung Kartenset führt spielerisch in das Sammeln, Ordnen und Interpretieren von Daten ein. Es hilft zu verstehen, wie Tabellen, Säulendiagramme, Häufigkeiten und einfache Wahrscheinlichkeitsrechnung funktionieren. Die Aufgaben greifen Alltagssituationen auf – zum Beispiel, welches Haustier jemand hat, wann die Kinder Geburtstag haben oder welche Muster sich in einer Reihe wiederholen. Die Kinder arbeiten mit Daten und stellen diese anschließend in Tabellen und Diagrammen dar. Durch die farbigen Illustrationen und die klaren Aufgabenstellungen eignen sich die Karten auch sehr gut für selbstständiges Arbeiten. Die Grundlage des Systems ist der LOGICO-Piccolo-Rahmen. Die Kinder schieben die bunten Plättchen auf dem Rahmen an die Stelle, die ihrer Meinung nach zur richtigen Lösung gehört. So wird eine sofortige Selbstkontrolle möglich, die Motivation und Selbstständigkeit steigert. Die Karten werden nach und nach anspruchsvoller. Zunächst begegnen die Kinder einfacheren Aufgaben zum Auslesen von Daten. Später lösen sie komplexere statistische und wahrscheinlichkeitstheoretische Situationen. Die Aufgaben passen sehr gut zum Mathematikunterricht der Grundschule, besonders in den Klassen 3–4. Das Set fördert analytisches Denken, das Vergleichen, das Schlussfolgern und das Argumentieren. Es eignet sich hervorragend für Differenzierung, Begabtenförderung und Förderung bei Lernrückständen. Zu Hause, in Lerngruppen oder im Unterricht ist es gleichermaßen gut einsetzbar. Produkteigenschaften: LOGICO Piccolo Aufgabenkartenset für Mathematik Thema: Daten, Häufigkeit, Wahrscheinlichkeitsrechnung Datensammlung, Strukturierung und Interpretation auf spielerische Weise Lesen von Strichlisten-Tabellen und einfachen Tabellen Sichere Auswertung von Säulendiagrammen Schätzen und Vergleichen von Wahrscheinlichkeiten Aufgaben aus alltäglichen, lebensnahen Situationen Bunte, kinderfreundliche Illustrationen Schrittweise ansteigender Schwierigkeitsgrad Selbstkontrolle mit dem LOGICO-Piccolo-Rahmen Empfohlenes Alter: in der Regel 6–10 Jahre Material der Aufgabenkarten: starker, langlebiger Karton Sprache: Ungarisch Fördert logisches Denken, Problemlösefähigkeit und Datenanalyse-Kompetenzen Sowohl für Schule als auch für zu Hause ideal geeignet Für die Nutzung wird ein LOGICO-Piccolo-Rahmen benötigt (separat erhältlich) Verpackungsgröße: 17 x 23 x 1 cm Das Produkt ist auf Ungarisch.7,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Werner Tritt KompaktAuch bei kleinen Höhen hast du hohe Ansprüche? Dafür ist dieser kompakte zweistufige Tritt perfekt: mit gummierten Stufen, rutschfesten Füßen und einem Design für eine platzsparende Lagerung. Ideal für den Einsatz im ganzen Haus. Flach zusammenklappbar für einfache Lagerung Große, gummierte Trittflächen für bequemen Stand Stufenabmessung 300 × 200 mm Rutschfeste Füße für mehr Stabilität Belastbar bis 150 kg Nach Norm EN 131 Von unabhängiger Prüfstelle zertifiziert45,10 €*Versand: 54,90 €Sichere Weiterleitung zum Anbieter
-
Wann tritt freiwillige Krankenversicherung ein?
Die freiwillige Krankenversicherung tritt in der Regel ein, wenn eine Person nicht mehr über die obligatorische Krankenversicherung abgedeckt ist, z.B. weil sie aus dem Arbeitsverhältnis ausscheidet oder die Einkommensgrenze überschreitet. Personen, die sich freiwillig versichern möchten, müssen einen Antrag bei einer Krankenversicherung stellen und die entsprechenden Beiträge zahlen. Die Versicherung tritt dann in Kraft, sobald der Antrag genehmigt wurde und die Beiträge bezahlt sind. Es ist wichtig zu beachten, dass die Leistungen und Kosten der freiwilligen Krankenversicherung je nach Anbieter und Tarif variieren können. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Ähnliche Suchbegriffe für Tritt-Häufigkeit
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.