Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **


Ähnliche Suchbegriffe für Sehschwäche
Top-Angebote
Produkte zum Begriff Sehschwäche:
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vo, Fachbücher von Pia KollerVergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vorgaben als Vergütungsvoraussetzung? Eine Analyse der Rechtsprechung des Bundessozialgerichts unter Berücksichtigung der Grundrechte der Leistungserbringer.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beitragsschulden in der gesetzlichen Krankenversicherung und Verbraucherinsolvenz, Fachbücher von Kraft Lioba Elisabeth Sibylle, Lioba Elisabeth Sibylle KraftDie Harmonisierung der sozialversicherungsrechtlichen Regelungen mit denen des Insolvenzrechts stösst insbesondere dann an ihre Grenzen, wenn eine sozialrechtliche Beitragsforderung einer gesetzlichen Krankenkasse auf die privatrechtlichen Regelungen zum Verbraucherinsolvenzverfahren trifft. Zu den problematischen Sachverhalten zählen unter anderem die privilegierten Auf- und Verrechnungsmöglichkeiten der Krankenkasse als Sozialversicherungsträger, die insolvenzrechtliche Anfechtung von Beitragszahlungen oder das sozialrechtliche Ruhen des Anspruchs auf Leistungen für säumige Beitragszahlerinnen im Rahmen eines Verbraucherinsolvenzverfahrens. Dabei sind die Themenfelder in der alltäglichen Praxis eng miteinander verknüpft. Bei der Krankenversicherung handelt es sich um eine Pflichtversicherung und viele Schuldnerinnen stehen auch während eines Insolvenzverfahrens im Sozialleistungsbezug. Der Umgang mit den naturgemäss hohen Beitragsschulden in der gesetzlichen Krankenkasse und deren mögliche Entschuldung durch ein Verbraucherinsolvenzverfahren betrifft somit praktisch bedeutsame Sachverhalte, die transparente Regelungen bedürfen. Die Dissertation behandelt das theoretische Konzept der Pflichtversicherung, das in der praktischen Umsetzung auf Einschränkungen stösst. Eines der daraus resultierenden Probleme ist die Beitragsschuld. Die Entschuldung eines öffentlich-rechtlichen Beitragsanspruchs durch ein privates Verbraucherinsolvenzverfahren stösst jedoch auf rechtliche Herausforderungen aufgrund des einzigartigen Status der gesetzlichen Krankenversicherung als Sozialversicherungsträger.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Versicherungsbedingungen, Fachbücher von Heinrich DörnerDer Band enthält die wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) und des Verbandes der Privaten Krankenversicherung (PKV) aus folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung Vorteile auf einen Blick: - Die wichtigsten GCI in handlicher Ausgabe - Fachliche Einführung - Hinweise, wenn Gerichte Klauseln für unwirksam erklärt haben Zielgruppe: Für Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Anwälte und Verbände.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **

Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
Welche private Krankenversicherung gibt es?
Welche private Krankenversicherung gibt es? Es gibt verschiedene private Krankenversicherungen auf dem Markt, darunter bekannte Anbieter wie Allianz, DKV, Debeka, Signal Iduna und AXA. Jede dieser Versicherungen bietet unterschiedliche Tarife und Leistungen an, die auf die individuellen Bedürfnisse und Budgets der Versicherten zugeschnitten sind. Es ist ratsam, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen entspricht. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Sehschwäche:
-
Private Krankenversicherung, Fachbücher von Jens Rogler, Jan Eichelberger, Jan BoetiusDie private Krankenversicherung (PKV) ist ein umfassendes Fachbuch, das sich mit den relevanten Vorschriften und rechtlichen Rahmenbedingungen der privaten Krankenversicherung auseinandersetzt. In dieser zweiten Auflage werden alle wichtigen Gesetze und Regelungen, die für die PKV von Bedeutung sind, prägnant und klar erläutert. Das Buch bietet eine wertvolle Ressource für Juristen, Versicherungsunternehmen, Krankenhausverwaltungen und Versicherungsmakler, indem es die neuesten Entwicklungen in der Gesetzgebung, Literatur und Rechtsprechung berücksichtigt. Besonders hervorzuheben sind die aktuellen Entscheidungen des Bundesgerichtshofs, die für die Praxis von grosser Relevanz sind. Die Autorinnen und Autoren bringen ihre Expertise aus verschiedenen Bereichen des Wirtschaftsrechts ein, um ein fundiertes und praxisnahes Werk zu schaffen, das sowohl für die Theorie als auch für die praktische Anwendung von Bedeutung ist. - Umfassende Erläuterung relevanter Vorschriften der privaten Krankenversicherung - Berücksichtigung der neuesten BGH-Entscheidungen - Aktualisierte Informationen zu Gesetzgebung und Rechtsprechung - Zielgruppe umfasst Juristen, Versicherungsunternehmen und Krankenhausverwaltungen - Fachbuch mit interdisziplinärem Ansatz im Wirtschaftsrecht.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF 3D-Einäugige Augenmaske - Tiefschwarz - Für Sehschwäche und Training linke SeiteDie tiefschwarze 3D Einzel-Augenmaske ist ideal für Sehschwäche, Schielen und Augentraining. Sie bietet druckfreien Komfort, ist atmungsaktiv und verstellbar. Geeignet für Erwachsene und Kinder. Die 3D Einzel-Augenmaske in Tiefschwarz bietet eine optimale Lösung für Personen mit Sehschwäche, Schielen oder die ein Augentraining benötigen. Das innovative 3D-Design sorgt dafür, dass kein Druck auf das Auge ausgeübt wird, was besonders wichtig ist, wenn die Maske über längere Zeit getragen wird. Die Maske ist aus weichem, atmungsaktivem Polyester gefertigt, was einen hohen Tragekomfort gewährleistet und die Haut atmen lässt. Der verstellbare Kopfumfang sorgt für einen sicheren und bequemen Sitz, ohne zu verrutschen oder einzuschnüren. Diese Augenmaske ist nicht nur für Erwachsene geeignet, sondern auch für Kinder und Jugendliche, die eine Unterstützung bei der Behandlung von Sehproblemen benötigen. Sie kann sowohl zu Hause als auch unterwegs verwendet werden, um das betroffene Auge abzudecken und das gesunde Auge zu trainieren. Die tiefschwarze Farbe sorgt für eine vollständige Abdunkelung, was die Konzentration auf das Training fördert und störende Lichtquellen eliminiert. Die 3D Einzel-Augenmaske ist ein unverzichtbares Hilfsmittel für alle, die ihre Sehkraft verbessern oder eine Sehschwäche behandeln möchten. Sie ist leicht zu reinigen und kann immer wieder verwendet werden, was sie zu einer kostengünstigen und praktischen Lösung macht. Die Maske ist auch ideal für Personen, die empfindlich auf Licht reagieren oder einfach nur eine ungestörte Ruhepause benötigen. Mit dieser Augenmaske können Sie sicher sein, dass Ihr Auge optimal geschützt und unterstützt wird. Die 3D Einzel-Augenmaske in tiefschwarzer Farbe ist speziell für die Bedürfnisse von Menschen mit Sehschwäche, Schielen oder zur Unterstützung des Augentrainings entwickelt worden. Das einzigartige 3D-Design der Maske sorgt dafür, dass kein unangenehmer Druck auf das Auge ausgeübt wird, was besonders wichtig ist, wenn die Maske über längere Zeit getragen wird. Das weiche und atmungsaktive Polyestermaterial bietet einen hohen Tragekomfort und verhindert Hautreizungen. Der verstellbare Kopfumfang ermöglicht eine individuelle Anpassung an jede Kopfgröße, sodass die Maske sicher und bequem sitzt, ohne zu verrutschen oder einzuschnüren. Diese Augenmaske ist sowohl für Erwachsene als auch für Kinder und Jugendliche geeignet, die eine Unterstützung bei der Behandlung von Sehproblemen benötigen. Sie kann zu Hause, in der Schule oder unterwegs verwendet werden, um das betroffene Auge abzudecken und das gesunde Auge zu trainieren. Die tiefschwarze Farbe der Maske sorgt für eine vollständige Abdunkelung, was die Konzentration auf das Training fördert und störende Lichtquellen eliminiert. Die 3D Einzel-Augenmaske ist ein unverzichtbares Hilfsmittel für alle, die ihre Sehkraft verbessern oder eine Sehschwäche behandeln möchten. Sie ist leicht zu reinigen und kann immer wieder verwendet werden, was sie...8,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vo, Fachbücher von Pia KollerVergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vorgaben als Vergütungsvoraussetzung? Eine Analyse der Rechtsprechung des Bundessozialgerichts unter Berücksichtigung der Grundrechte der Leistungserbringer.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Ähnliche Suchbegriffe für Sehschwäche
-
Beitragsschulden in der gesetzlichen Krankenversicherung und Verbraucherinsolvenz, Fachbücher von Kraft Lioba Elisabeth Sibylle, Lioba Elisabeth Sibylle KraftDie Harmonisierung der sozialversicherungsrechtlichen Regelungen mit denen des Insolvenzrechts stösst insbesondere dann an ihre Grenzen, wenn eine sozialrechtliche Beitragsforderung einer gesetzlichen Krankenkasse auf die privatrechtlichen Regelungen zum Verbraucherinsolvenzverfahren trifft. Zu den problematischen Sachverhalten zählen unter anderem die privilegierten Auf- und Verrechnungsmöglichkeiten der Krankenkasse als Sozialversicherungsträger, die insolvenzrechtliche Anfechtung von Beitragszahlungen oder das sozialrechtliche Ruhen des Anspruchs auf Leistungen für säumige Beitragszahlerinnen im Rahmen eines Verbraucherinsolvenzverfahrens. Dabei sind die Themenfelder in der alltäglichen Praxis eng miteinander verknüpft. Bei der Krankenversicherung handelt es sich um eine Pflichtversicherung und viele Schuldnerinnen stehen auch während eines Insolvenzverfahrens im Sozialleistungsbezug. Der Umgang mit den naturgemäss hohen Beitragsschulden in der gesetzlichen Krankenkasse und deren mögliche Entschuldung durch ein Verbraucherinsolvenzverfahren betrifft somit praktisch bedeutsame Sachverhalte, die transparente Regelungen bedürfen. Die Dissertation behandelt das theoretische Konzept der Pflichtversicherung, das in der praktischen Umsetzung auf Einschränkungen stösst. Eines der daraus resultierenden Probleme ist die Beitragsschuld. Die Entschuldung eines öffentlich-rechtlichen Beitragsanspruchs durch ein privates Verbraucherinsolvenzverfahren stösst jedoch auf rechtliche Herausforderungen aufgrund des einzigartigen Status der gesetzlichen Krankenversicherung als Sozialversicherungsträger.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Versicherungsbedingungen, Fachbücher von Heinrich DörnerDer Band enthält die wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) und des Verbandes der Privaten Krankenversicherung (PKV) aus folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung Vorteile auf einen Blick: - Die wichtigsten GCI in handlicher Ausgabe - Fachliche Einführung - Hinweise, wenn Gerichte Klauseln für unwirksam erklärt haben Zielgruppe: Für Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Anwälte und Verbände.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
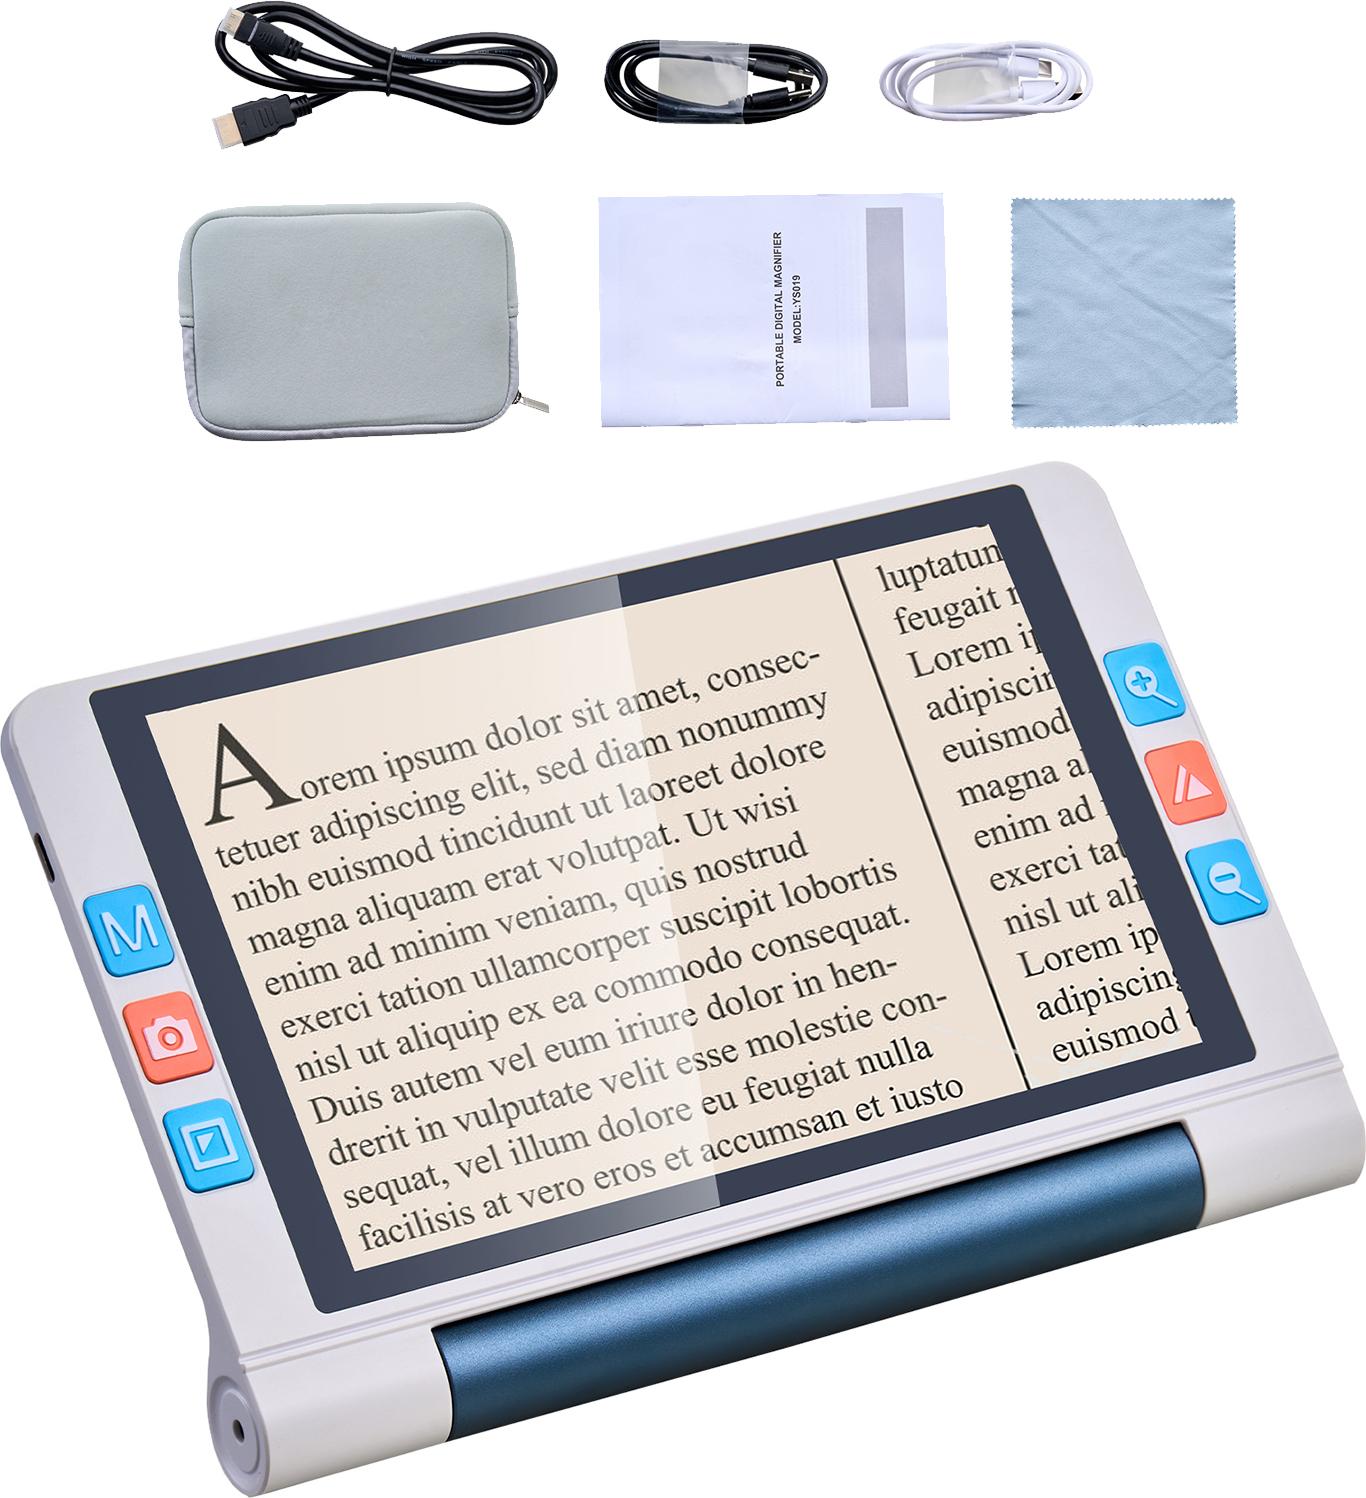
SucceBuy Tragbare digitale Lupe mit 8-Zoll-Touchscreen, elektronische Leselupe für Sehschwäche, 2- bis 20-fache Vergrößerung, 13-MP-Autofokus-Objektiv, 26 Farbmodi, HDMI-Ausgang und 16 GB SpeicherGeräumiger LCD-BildschirmDiese elektronische Lupe für Menschen mit Sehbeeinträchtigungen ist mit einem großzügigen 8-Zoll-Touchscreen ausgestattet und bietet eine klare Auflösung von 1280 x 800. Angenehmes SeherlebnisDieses Produkt liefert scharfe Bilder, eine reflexionsfreie Anzeige und ein angenehmes Seherlebnis, perfekt geeignet für Personen mit Sehschwäche, um alltägliche Texte zu lesen oder Bilder anzusehen. Zeilenleser zur präzisen TextausrichtungDieses elektronische Lesewerkzeug bietet sowohl horizontale als auch vertikale Linien, die eine genaue Ausrichtung des Textes auf dem Bildschirm ermöglichen. Es unterstützt die Augenführung Zeile für Zeile und trägt zur Verbesserung der Lesegeschwindigkeit und Konzentration bei. Besonders nützlich ist es für Personen mit eingeschränkter Sehfähigkeit. Sechs verschiedene Helligkeitsstufen ermöglichen eine flexible Anpassung an unterschiedliche Lichtverhältnisse.Ausgestattet mit einem LCD-Bildschirm, der über 6 Helligkeitsstufen verfügt, lä657,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
-
Welche private Krankenversicherung gibt es?
Welche private Krankenversicherung gibt es? Es gibt verschiedene private Krankenversicherungen auf dem Markt, darunter bekannte Anbieter wie Allianz, DKV, Debeka, Signal Iduna und AXA. Jede dieser Versicherungen bietet unterschiedliche Tarife und Leistungen an, die auf die individuellen Bedürfnisse und Budgets der Versicherten zugeschnitten sind. Es ist ratsam, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen entspricht. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.