Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Wie kann man PS in Stärke umrechnen?
PS (Pferdestärke) kann in Stärke umgerechnet werden, indem man den Wert mit dem Umrechnungsfaktor 0,7355 multipliziert. Dieser Faktor berücksichtigt den Unterschied zwischen der deutschen und der internationalen Definition der Pferdestärke. Die Umrechnung von PS in Stärke ist vor allem relevant, wenn man verschiedene Einheitensysteme vergleichen möchte, z.B. PS in Kilowatt (kW) oder PS in Newtonmeter (Nm). **
Wie kann man PS in Stärke umrechnen?
PS (Pferdestärke) kann in Stärke umgerechnet werden, indem man den Wert mit dem Umrechnungsfaktor 0,7355 multipliziert. Das Ergebnis gibt dann die Stärke in Kilowatt (kW) an. Zum Beispiel entspricht eine Leistung von 100 PS einer Stärke von etwa 73,55 kW. **

Ähnliche Suchbegriffe für PS-Stärke
Top-Angebote
Produkte zum Begriff PS-Stärke:
-
100 C-Haken, 38 mm lang, Kunststoff weiß, Stärke 4 mm, Öffnung 7 mm, PSC-Haken, 38 mm lang, Materialstärke 4 mm, weiß ; Unsere C-Haken bieten eine schnelle Lösung zum Aufhängen von Plakaten, Produktinformationen und Werbung. Sie sind auf einer Seite offen und lassen sich so leicht in vorhandene Bohrlöcher einschieben. C-Ringe sind optimal für saisonal abhängige Werbung, da sie einfach und schnell im Umgang sind und ihre Werbung dadurch schnell ausgetauscht werden kann. Wir bieten C-Haken in verschiednen Größen und Materialien an, diese Variante ist aus weißem Kunstoff mit der Stärke 4 mm gefertigt.10,59 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **

Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Top-Angebote
Produkte zum Begriff PS-Stärke:
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
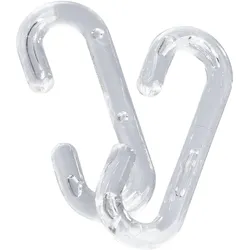
100 C-Haken, 38 mm lang, Kunststoff transparent, Stärke 4mm, Öffnung 7 mm, PSC-Haken, 38 mm lang, Materialstärke 4 mm, transparent ; Unsere C-Haken bieten eine schnelle Lösung zum Aufhängen von Plakaten, Produktinformationen und Werbung. Sie sind auf einer Seite offen und lassen sich so leicht in vorhandene Bohrlöcher einschieben. C-Ringe sind optimal für saisonal abhängige Werbung, da sie einfach und schnell im Umgang sind und ihre Werbung dadurch schnell ausgetauscht werden kann. Wir bieten C-Haken in verschiednen Größen und Materialien an, diese Variante ist aus transparentem Kunstoff mit der Stärke 4 mm gefertigt.10,59 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
100 C-Haken, 38 mm lang, Kunststoff weiß, Stärke 4 mm, Öffnung 7 mm, PSC-Haken, 38 mm lang, Materialstärke 4 mm, weiß ; Unsere C-Haken bieten eine schnelle Lösung zum Aufhängen von Plakaten, Produktinformationen und Werbung. Sie sind auf einer Seite offen und lassen sich so leicht in vorhandene Bohrlöcher einschieben. C-Ringe sind optimal für saisonal abhängige Werbung, da sie einfach und schnell im Umgang sind und ihre Werbung dadurch schnell ausgetauscht werden kann. Wir bieten C-Haken in verschiednen Größen und Materialien an, diese Variante ist aus weißem Kunstoff mit der Stärke 4 mm gefertigt.10,59 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann man PS in Stärke umrechnen?
PS (Pferdestärke) kann in Stärke umgerechnet werden, indem man den Wert mit dem Umrechnungsfaktor 0,7355 multipliziert. Dieser Faktor berücksichtigt den Unterschied zwischen der deutschen und der internationalen Definition der Pferdestärke. Die Umrechnung von PS in Stärke ist vor allem relevant, wenn man verschiedene Einheitensysteme vergleichen möchte, z.B. PS in Kilowatt (kW) oder PS in Newtonmeter (Nm). **
-
Wie kann man PS in Stärke umrechnen?
PS (Pferdestärke) kann in Stärke umgerechnet werden, indem man den Wert mit dem Umrechnungsfaktor 0,7355 multipliziert. Das Ergebnis gibt dann die Stärke in Kilowatt (kW) an. Zum Beispiel entspricht eine Leistung von 100 PS einer Stärke von etwa 73,55 kW. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Ähnliche Suchbegriffe für PS-Stärke
-
Osram Knx Ps 640 Ps 640Lichtmanagementsysteme. Produkteigenschaften: Vollständig mit der ETS-Software konfigurierbar und kann bis zu 250 Gruppenobjekte verarbeiten, Spannungsversorgung mittels KNX Bus, kein dezidiertes Gerät benötigt, KNX Programmierinterface gemäß KNXnet/IP Spezifikation, LEDs zeigen verschiedene Arbeitsmodi und Kommunikationsfehler auf LAN und KNX Bus an, Taster für Diagnosefunktionalität, Produktvorteile: Bi-direktionale Kommunikation zwischen KNX und kompatiblen OSRAM LMS und Sensoren, In Kombination mit DALI Professional, App-Steuerung zusätzlich zu KNX möglich, Mit DALI Professional, sind DALI Sensor Information im KNX verfügbar, In Verbindung mit DALI Professional wird eine solide und einfache Lichtregelung ermöglicht, In Kombination mit DALI Professional HCL, sind RGB-Lösungen in KNX möglich, Anwendungsgebiete: Industrie mit hervorragender Lichtregelung, auch im Hochregallagerbereich, Office mit High-End-HCL-Funktionalität, Repräsentative Bereiche mit mehrfarbigen Effekten und Tunable White, Shop und Einzelhandel mit farbigem und Tunable White gesteuerter Beleuchtung, Gesundheitswesen und Hotellerie mit HCL-Funktionalität, Technische Daten: Länge: 98 mm, Breite: 72 mm, Höhe: 62 mm, Nettogewicht: 260 g, Nennspannung: 240 V, Nennstrom: 640 mA, Bemessungsleistung: 30 W, Energieverbrauch: 30 kWh/1000, Dimmbar: Nein, Material: Kunststoff, Farbe: Grau, EAN: 40621720505001532,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.