Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Was ist eine Niedertemperatur-Fußbodenheizung?
Eine Niedertemperatur-Fußbodenheizung ist ein Heizsystem, bei dem das warme Wasser mit einer niedrigen Temperatur durch Rohre im Boden geleitet wird, um den Raum zu heizen. Im Vergleich zu herkömmlichen Heizsystemen arbeitet eine Niedertemperatur-Fußbodenheizung effizienter und energieeinsparender, da sie mit niedrigeren Vorlauftemperaturen arbeitet. Dadurch bietet sie eine angenehme und gleichmäßige Wärmeabgabe im Raum. **
Fährt meine Therme mit Niedertemperatur?
Um diese Frage zu beantworten, müssten Sie weitere Informationen über Ihre Therme bereitstellen. Niedertemperatur-Thermen arbeiten in der Regel mit einer Vorlauftemperatur von unter 55 Grad Celsius. Prüfen Sie die technischen Daten Ihrer Therme oder wenden Sie sich an den Hersteller, um herauszufinden, ob Ihre Therme eine Niedertemperatur-Therme ist. **


Ähnliche Suchbegriffe für Niedertemperatur
Top-Angebote
Produkte zum Begriff Niedertemperatur:
-
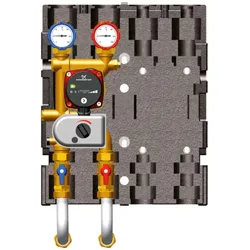
Wolf Bsp Mischerkreisgruppe 2071234 Niedertemperatur, mit HocheffizienzpumpeWolf Bsp Mischerkreisgruppe 2071234bestehend aus: Hocheffizienzpumpe DN 15-50selbstregelndmontiertem Mischermotor (230 V/210s)3-Wege-Mischer DN 20 kvs=4je 2 Kugelhähnen im Vor-/Rücklauf zur Wartung ohne Puffer und Heizungsentleerungintegrierter Schwerkraftbremse zur Verhinderung von FehlzirkulationenÜberströmventilBypassdrossel zur Einstellung einer konstanten Rücklauf-BeimischungThermometerAnschlüsse flachdichtendDesign-Wärmedämmschalen aus EPPfür Niedertemperaturheizkreis zur direkten Montage am Speicher BSP/BSP-SL772,92 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
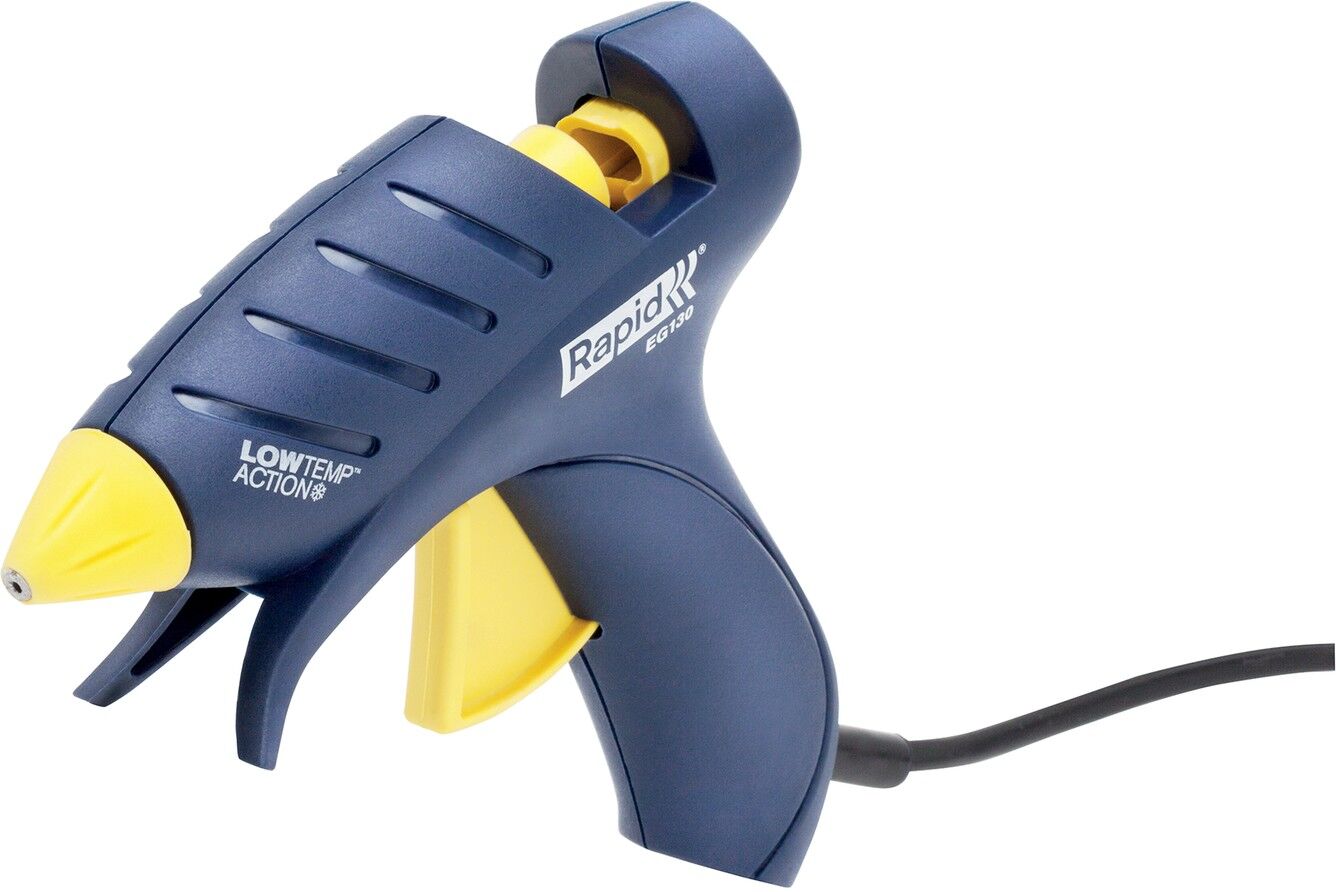
Isaberg Rapid AB Rapid EG130 Niedertemperatur-KlebepistoleNiedertemperatur-Klebepistole für zu Hause und in der Schule - sicher, zuverlässig und ideal für empfindliche Materialien – Silikonschutzkappe. Ideal für Hobby/Heimwerk, kleine Reparaturen. Eigenschaften: Für ovale Klebesticks 80 g/h Kleberfördermenge 5 Min. Aufheizzeit Niedrige Temperatur von 130 °C für empfindliche Materialien Integrierter Standfuß 2 Jahre Garantie Verpackt in einer Box aus FSC-Karton22,39 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dimplex 382020 Niedertemperatur-Wandkonvektor 2,0 kW, elektronisch MFP 201E MFP201EWandkonvektor mit reduzierter Oberflächentemperatur (unter 60 °C) und abgerundeten Ecken. Speziell für den Einsatz in Bereichen mit erhöhten Sicherheitsanforderungen. Mit integriertem elektronischen Raumthermostat, wählbarem Wochenprogramm für eine effiziente und bedarfsgerechte Einstellung der Heiz- und Absenkzeiten. Energieeinsparfunktion durch permanente Kontrolle der Raumtemperatur (Erkennung offenes Fenster) und entsprechende Anpassung der Heizfunktion (EIN/Frostschutz). Fernbedienoption über Steuerleiter. Anschlussleitung für Festanschluss, hochwertiges Metallgehäuse weiß lackiert, abklappbares Wandgestell zur einfachen Montage und Reinigung.877,78 €*Versand: 156,58 €Sichere Weiterleitung zum Anbieter

-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **

Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Top-Angebote
Produkte zum Begriff Niedertemperatur:
-
30 kW Niedertemperatur - Wärmetauscher Daprà NWTDer Daprà Pool Wärmetauscher D-NWT Der Daprà Pool Wärmetauscher D-NWT eignet sich optimal zur Erwärmung von Poolwasser durch Niedertemperatur-Heizsysteme. Der Wärmetauscher ist konzipiert als Glattrohr-Schlangenwärmetauscher im Gegenstromprinzip mit Innenmantel und Prallteller zur optimalen Aufnahme der Primärenergie. Bei der Herstellung wird auf fachmännische Verschweißung und erstklassige Verarbeitung höchsten Wert gelegt. Die Materialveredelung durch Komplett-Beizung, Passivierung und externer Elektropolitur garantieren eine lange Lebensdauer des Gerätes. Diese Schwimmbad Wärmetauscher bieten maximale Energieeffizienz bei minimalem Druckverlust. Wie alle Rohrschlangenwärmetauscher ist dieser Wärmetauscher direkt oder im Bypass-System in den Badewasserkreislauf einzubinden. Anschlussmöglichkeiten Daprà Wärmetauscher Pool Edelstahl D-NWT: Wärmetauscher Daprà D-NWT 18 (30 kW) Anschluss Heizung Außengewinde: 1“ AG Anschluss Schwimmbad Innengewinde: 1 1⁄2“ IG Wärmetauscher Daprà D-NWT 35 (60 kW) Anschluss Heizung Außengewinde: 1“ AG Anschluss Schwimmbad Innengewinde: 1 1⁄2“ IG Technische Daten: Daprà Edelstahlwärmetauscher N-NWT 30 kW Daprà Edelstahlwärmetauscher N-NWT 60 kW Wärmeleistung bei 50 °C 30 kW 60 kW Wärmeleistung bei 50 °C 25.800 kcal/h 51.600 kcal/h Temperaturdifferenz 30 °C = 1,00 kW/°C 30 °C = 2,00 kW/°C Austauschfläche 0,35 m2 0,79 m2 Durchflussmenge primär 2 m3/h 2,8 m3/h Durchflussmenge sekundär 10 m3/h 12 m3/h Druckverlust primär 0,12 bar 0,34 bar Druckverlust sekundär 0,18 bar 0,25 bar Max. Betriebsdruck primär 10 bar 10 bar Max. Betriebsdruck sekundär 3 bar 3 bar Werkstoff gebeizt, elektropoliert AISI 316 / 1.4404 AISI 316 / 1.4404 Gewicht 6,00 kg 12,00 kg Bitte beachten Sie folgende Berechnung zum Aufheizen Ihres Schwimmbadwassers! Das Aufheizen von 1 m3 Wasser um 1 °C erfordert eine Wärmeenergie von 1,16 kWh. Ein Pool hat einen durchschnittlichen Wärmeverlust von 0,5 - 3 °C pro Tag. Ist Ihr Pool mit einer Solarfolie abgedeckt, verringert sich der Verlust auf ca. 1 – 1,5 °C pro Tag. Für einen Pool mit einem Volumen von 10 m3 (10.000 Liter) benötigt man demnach pro Grad 11,6 kWh Energie. Für einen Pool mit 30 m3 benötigen Sie somit das Dreifache an Energie. Geht man von einem Wärmeverlust von 1 °C pro Tag aus, ergibt sich hochgerechnet auf 24 Stunden bei einem Volumen von 30 m3 ein Wärmebedarf von ca. 35 kWh (30 m3 x 1,16kW = 34,8kW). Wählen Sie nun einen Wärmetauscher mit einer Heizleistung von 45 kW aus, so benötigt dieser eine Laufzeit von ca. 0,7 Stunden pro Tag (35 kWh Wärmebedarf : 45 kW Heizleistung = 0,7), um den Wärmeverlust von 1 °C auszugleichen. Tipp! Eine Solarplane konserviert die Wärme Ihres Wassers (in der Nacht), erwärmt das Wasser am Tag und schützt den Pool vor einfallendem Schmutz. Bei allen elektrischen Anlagen ist unbedingt ein FI-Schutzschalter erforderlich. Diese Arbeiten führt ein konzessionierter Elektromeister durch. Hinweis: Die abgebildeten Fotos entsprechen dem letzten Produktionsstand. Aufgrund der sich ständig ändernden Marktsituation kann jedoch die tatsächlich gelieferte Ware in Design und Farbe geringfügig davon abweichen. Infolge der technischen Weiterentwicklung sind Änderungen der Form kurzfristig möglich.649,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wolf Bsp Mischerkreisgruppe 2071234 Niedertemperatur, mit HocheffizienzpumpeWolf Bsp Mischerkreisgruppe 2071234bestehend aus: Hocheffizienzpumpe DN 15-50selbstregelndmontiertem Mischermotor (230 V/210s)3-Wege-Mischer DN 20 kvs=4je 2 Kugelhähnen im Vor-/Rücklauf zur Wartung ohne Puffer und Heizungsentleerungintegrierter Schwerkraftbremse zur Verhinderung von FehlzirkulationenÜberströmventilBypassdrossel zur Einstellung einer konstanten Rücklauf-BeimischungThermometerAnschlüsse flachdichtendDesign-Wärmedämmschalen aus EPPfür Niedertemperaturheizkreis zur direkten Montage am Speicher BSP/BSP-SL772,92 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Isaberg Rapid AB Rapid EG130 Niedertemperatur-KlebepistoleNiedertemperatur-Klebepistole für zu Hause und in der Schule - sicher, zuverlässig und ideal für empfindliche Materialien – Silikonschutzkappe. Ideal für Hobby/Heimwerk, kleine Reparaturen. Eigenschaften: Für ovale Klebesticks 80 g/h Kleberfördermenge 5 Min. Aufheizzeit Niedrige Temperatur von 130 °C für empfindliche Materialien Integrierter Standfuß 2 Jahre Garantie Verpackt in einer Box aus FSC-Karton22,39 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Niedertemperatur-Fußbodenheizung?
Eine Niedertemperatur-Fußbodenheizung ist ein Heizsystem, bei dem das warme Wasser mit einer niedrigen Temperatur durch Rohre im Boden geleitet wird, um den Raum zu heizen. Im Vergleich zu herkömmlichen Heizsystemen arbeitet eine Niedertemperatur-Fußbodenheizung effizienter und energieeinsparender, da sie mit niedrigeren Vorlauftemperaturen arbeitet. Dadurch bietet sie eine angenehme und gleichmäßige Wärmeabgabe im Raum. **
-
Fährt meine Therme mit Niedertemperatur?
Um diese Frage zu beantworten, müssten Sie weitere Informationen über Ihre Therme bereitstellen. Niedertemperatur-Thermen arbeiten in der Regel mit einer Vorlauftemperatur von unter 55 Grad Celsius. Prüfen Sie die technischen Daten Ihrer Therme oder wenden Sie sich an den Hersteller, um herauszufinden, ob Ihre Therme eine Niedertemperatur-Therme ist. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Ähnliche Suchbegriffe für Niedertemperatur
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dimplex 382020 Niedertemperatur-Wandkonvektor 2,0 kW, elektronisch MFP 201E MFP201EWandkonvektor mit reduzierter Oberflächentemperatur (unter 60 °C) und abgerundeten Ecken. Speziell für den Einsatz in Bereichen mit erhöhten Sicherheitsanforderungen. Mit integriertem elektronischen Raumthermostat, wählbarem Wochenprogramm für eine effiziente und bedarfsgerechte Einstellung der Heiz- und Absenkzeiten. Energieeinsparfunktion durch permanente Kontrolle der Raumtemperatur (Erkennung offenes Fenster) und entsprechende Anpassung der Heizfunktion (EIN/Frostschutz). Fernbedienoption über Steuerleiter. Anschlussleitung für Festanschluss, hochwertiges Metallgehäuse weiß lackiert, abklappbares Wandgestell zur einfachen Montage und Reinigung.877,78 €*Versand: 156,58 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.