Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **

Ähnliche Suchbegriffe für Langzeit-Haltbarkeit
Top-Angebote
Produkte zum Begriff Langzeit-Haltbarkeit:
-
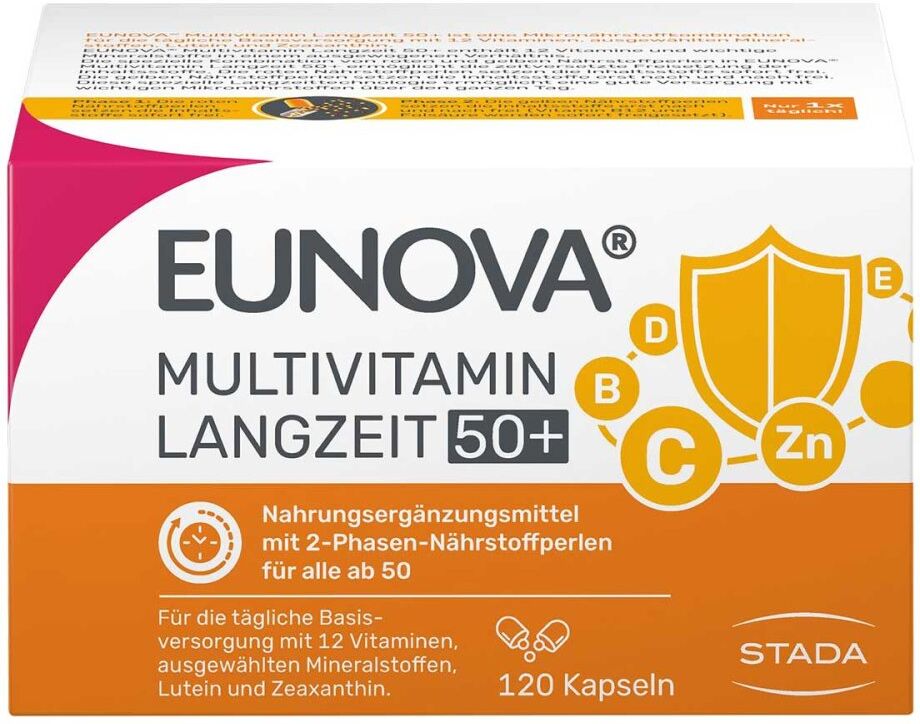
Eunova Multivitamin Langzeit 50+Anwendungsgebiet von Eunova Multivitamin Langzeit 50+Eunova Multivitamin Langzeit 50+ sind ein Nahrungsergänzungsmittel mit 12 Vitaminen und Mineralstoffen zur Unterstützung wichtiger Stoffwechselprozesse ab einem Alter von 50 Jahren. EUNOVA® Langzeit 50+ - Multivitaminpräparat für Menschen ab 50 Jahren, zur Einnahme mit Flüssigkeit. EUNOVA® LANGZEIT 50+ - EINFACH GUT VERSORGT MIT EUNOVA® Vitamine und Mineralstoffe sind organische Verbindungen, die an wichtigen Stoffwechselprozessen beteiligt sind. Man unterscheidet wasserlösliche und fettlösliche Vitamine. Insgesamt gibt es 13 verschiedene Vitamine, die im Körper unterschiedliche Funktionen erfüllen. Unser Körper kann Vitamine gar nicht oder nur in geringen Mengen selbst herstellen. Deshalb ist es notwendig, Vitamine regelmäßig über die Ernährung zuzuführen. Eine Ausnahme bildet Vitamin D, das der menschliche Körper selbst bilden kann, abhängig vom Alter, der Intensität der Sonnenstrahlen und wie lange man sich draußen aufhält. Auch Mineralstoffe sind an wichtigen Körperfunktionen beteiligt und daher essenziell. Zu den Mineralstoffen gehören die sogenannten Mengenelemente, die für den Menschen wichtig sind und in der Regel in Mengen von > 50 mg/kg im menschlichen Körper vorkommen, sowie die Spurenelemente, die in geringeren Mengen benötigt werden. Auch Mineralstoffe müssen regelmäßig über die Ernährung aufgenommen werden, weshalb eine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise wichtig sind. EUNOVA® Langzeit 50+ hilft Menschen ab einem Alter von 50 Jahren ihren täglichen Bedarf an wertvollen Nährstoffen zu decken. EUNOVA® Langzeit 50+ ist speziell auf den Nährstoffbedarf von Menschen ab 50 Jahren abgestimmt und enthält 12 Vitamine, wertvolle Mineralstoffe, Lutein und Zeaxanthin, die zu den Carotinoiden gehören, in einem ausgewogenen Verhältnis. EUNOVA® Langzeit 50+ verfügt neben d40,51 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Cerascreen Langzeit-Blutzucker TestAnwendungsgebiet von Cerascreen Langzeit-Blutzucker TestDer Cerascreen Langzeit-Blutzucker Test ist ein Probenahme- und Einsendekit. Der Test dient zur Bestimmung des Langzeit-Blutzucker-Wertes (HbA1c). Der Test beinhaltet die kostenlose Auswertung im Diagnostik-Fachlabor sowie einen ausführlichen Ergebnisbericht. Wirkungsweise von Cerascreen Langzeit-Blutzucker TestCerascreen Langzeit-Blutzucker Test ist wie folgt anzuwenden: 1. Blutentnahme: Mithilfe des Test-Kits entnehmen Sie eine kleine Blutprobe aus der Fingerspitze und schicken diese im beiliegenden Umschlag kostenlos an das Labor von cerascreen®. 2. Auswertung Im Labor wird Ihre Blutprobe mittels einer umfangreichen Analyse untersucht. 3. Detaillierter Ergebnisbericht Ihren Ergebnisbericht können Sie nach wenigen Tagen online in Ihrem gesicherten "Mein cerascreen®" Bereich einsehen. 4. Individuelle Empfehlungen Sie erhalten individuelle, auf Ihre Bedürfnisse zugeschnittene, Handlungsempfehlungen. Dies können Kurse, Nahrungsergänzungsmittel oder Beratungen sein. Wirkstoffe / Inhaltsstoffe / ZutatenCerascreen Langzeit-Blutzucker Test beinhaltet eine ausführliche, verständliche Anleitung mit Bildern, die Ihnen die Blutabnahme und den restlichenTestverlauf ausführlich erklärt. 1 Aktivierungskarte, die zur Registrierung der Probe eine Test-ID enthalten. Die benötigten Geräte zur Durchführung des Tests: ein Desinfektionstuch, Tupfer, Pflaster, 2 Lanzetten CE 0344, Blutauffangröhrchen und Transportröhrchen. Einen Rücksendebeutel zur kostenlosen Rücksendung des Tests an das cerascreen® Labor. Cerascreen Langzeit-Blutzucker Test können in Ihrer Versandapotheke www.juvalis.de erworben werden.38,43 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **

Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
Welche private Krankenversicherung gibt es?
Welche private Krankenversicherung gibt es? Es gibt verschiedene private Krankenversicherungen auf dem Markt, darunter bekannte Anbieter wie Allianz, DKV, Debeka, Signal Iduna und AXA. Jede dieser Versicherungen bietet unterschiedliche Tarife und Leistungen an, die auf die individuellen Bedürfnisse und Budgets der Versicherten zugeschnitten sind. Es ist ratsam, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen entspricht. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Langzeit-Haltbarkeit:
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Ähnliche Suchbegriffe für Langzeit-Haltbarkeit
-
Eunova Multivitamin Langzeit 50+Anwendungsgebiet von Eunova Multivitamin Langzeit 50+Eunova Multivitamin Langzeit 50+ sind ein Nahrungsergänzungsmittel mit 12 Vitaminen und Mineralstoffen zur Unterstützung wichtiger Stoffwechselprozesse ab einem Alter von 50 Jahren. EUNOVA® Langzeit 50+ - Multivitaminpräparat für Menschen ab 50 Jahren, zur Einnahme mit Flüssigkeit. EUNOVA® LANGZEIT 50+ - EINFACH GUT VERSORGT MIT EUNOVA® Vitamine und Mineralstoffe sind organische Verbindungen, die an wichtigen Stoffwechselprozessen beteiligt sind. Man unterscheidet wasserlösliche und fettlösliche Vitamine. Insgesamt gibt es 13 verschiedene Vitamine, die im Körper unterschiedliche Funktionen erfüllen. Unser Körper kann Vitamine gar nicht oder nur in geringen Mengen selbst herstellen. Deshalb ist es notwendig, Vitamine regelmäßig über die Ernährung zuzuführen. Eine Ausnahme bildet Vitamin D, das der menschliche Körper selbst bilden kann, abhängig vom Alter, der Intensität der Sonnenstrahlen und wie lange man sich draußen aufhält. Auch Mineralstoffe sind an wichtigen Körperfunktionen beteiligt und daher essenziell. Zu den Mineralstoffen gehören die sogenannten Mengenelemente, die für den Menschen wichtig sind und in der Regel in Mengen von > 50 mg/kg im menschlichen Körper vorkommen, sowie die Spurenelemente, die in geringeren Mengen benötigt werden. Auch Mineralstoffe müssen regelmäßig über die Ernährung aufgenommen werden, weshalb eine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise wichtig sind. EUNOVA® Langzeit 50+ hilft Menschen ab einem Alter von 50 Jahren ihren täglichen Bedarf an wertvollen Nährstoffen zu decken. EUNOVA® Langzeit 50+ ist speziell auf den Nährstoffbedarf von Menschen ab 50 Jahren abgestimmt und enthält 12 Vitamine, wertvolle Mineralstoffe, Lutein und Zeaxanthin, die zu den Carotinoiden gehören, in einem ausgewogenen Verhältnis. EUNOVA® Langzeit 50+ verfügt neben d40,51 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Cerascreen Langzeit-Blutzucker TestAnwendungsgebiet von Cerascreen Langzeit-Blutzucker TestDer Cerascreen Langzeit-Blutzucker Test ist ein Probenahme- und Einsendekit. Der Test dient zur Bestimmung des Langzeit-Blutzucker-Wertes (HbA1c). Der Test beinhaltet die kostenlose Auswertung im Diagnostik-Fachlabor sowie einen ausführlichen Ergebnisbericht. Wirkungsweise von Cerascreen Langzeit-Blutzucker TestCerascreen Langzeit-Blutzucker Test ist wie folgt anzuwenden: 1. Blutentnahme: Mithilfe des Test-Kits entnehmen Sie eine kleine Blutprobe aus der Fingerspitze und schicken diese im beiliegenden Umschlag kostenlos an das Labor von cerascreen®. 2. Auswertung Im Labor wird Ihre Blutprobe mittels einer umfangreichen Analyse untersucht. 3. Detaillierter Ergebnisbericht Ihren Ergebnisbericht können Sie nach wenigen Tagen online in Ihrem gesicherten "Mein cerascreen®" Bereich einsehen. 4. Individuelle Empfehlungen Sie erhalten individuelle, auf Ihre Bedürfnisse zugeschnittene, Handlungsempfehlungen. Dies können Kurse, Nahrungsergänzungsmittel oder Beratungen sein. Wirkstoffe / Inhaltsstoffe / ZutatenCerascreen Langzeit-Blutzucker Test beinhaltet eine ausführliche, verständliche Anleitung mit Bildern, die Ihnen die Blutabnahme und den restlichenTestverlauf ausführlich erklärt. 1 Aktivierungskarte, die zur Registrierung der Probe eine Test-ID enthalten. Die benötigten Geräte zur Durchführung des Tests: ein Desinfektionstuch, Tupfer, Pflaster, 2 Lanzetten CE 0344, Blutauffangröhrchen und Transportröhrchen. Einen Rücksendebeutel zur kostenlosen Rücksendung des Tests an das cerascreen® Labor. Cerascreen Langzeit-Blutzucker Test können in Ihrer Versandapotheke www.juvalis.de erworben werden.38,43 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
-
Welche private Krankenversicherung gibt es?
Welche private Krankenversicherung gibt es? Es gibt verschiedene private Krankenversicherungen auf dem Markt, darunter bekannte Anbieter wie Allianz, DKV, Debeka, Signal Iduna und AXA. Jede dieser Versicherungen bietet unterschiedliche Tarife und Leistungen an, die auf die individuellen Bedürfnisse und Budgets der Versicherten zugeschnitten sind. Es ist ratsam, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen entspricht. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.