Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Welche Erfahrungen werden mit dem Kerbl Kratzbaum Zamunda gesucht?
Mit dem Kerbl Kratzbaum Zamunda werden Erfahrungen gesucht, die Aufschluss über die Qualität und Stabilität des Kratzbaums geben. Zudem interessieren sich potenzielle Käufer für die Langlebigkeit des Kratzbaums und ob er den Bedürfnissen von Katzen gerecht wird. Auch Informationen zur Montage und zum Design des Kratzbaums sind von Interesse. **
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Kerbl-Pannenhilfe-Abschleppschlinge
Top-Angebote
Produkte zum Begriff Kerbl-Pannenhilfe-Abschleppschlinge:
-
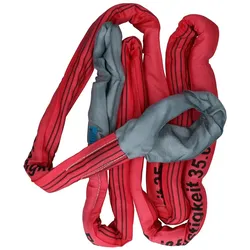
Tector, Pannenhilfe, ABSCHLEPPSCHLINGE, BRUCHLAST 35.000 KGFür das Ziehen schwerer Fahrzeuge, wie Lkw oder Baumaschinen, verfügt dieses Produkt über ein robustes Design mit verstärkten Schlaufen und beinhaltet Warnflaggen. Weitere technische Informationen: Produktgruppenummer: 662.60,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Göbel, Pannenhilfe, Abschleppschlinge 6 Meter (bis zu 35 Tonnen)Die Abschleppschlinge mit einer Länge von 6 Metern ist eine unverzichtbare Pannenhilfe für das Schleppen schwerer Radfahrzeuge wie LKWs und Baumaschinen. Mit einer beeindruckenden Reissfestigkeit von bis zu 35 Tonnen bietet sie eine hohe Sicherheit und Zuverlässigkeit in kritischen Situationen. Diese Schlinge ist aus robustem Polyestergewebe gefertigt und verfügt über verstärkte Schlaufen, die eine einfache Handhabung und eine lange Lebensdauer gewährleisten. Ihr geringes Eigengewicht von nur 5,9 kg macht sie besonders benutzerfreundlich und einfach zu transportieren. Die Abschleppschlinge ist nicht nur für den professionellen Einsatz in Betrieben geeignet, sondern auch für private Fahrzeugbesitzer, die auf der sicheren Seite sein möchten. Sie ist eine praktische Lösung, die in keinem Fahrzeug fehlen sollte. - Reissfestigkeit von bis zu 35 Tonnen - Geringes Eigengewicht von nur 5,9 kg - Robuste Ausführung mit verstärkten Schlaufen - Unentbehrlich für den professionellen Einsatz.91,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Göbel, Pannenhilfe, Abschleppschlinge 10 Meter (bis zu 35 Tonnen)Die Abschleppschlinge mit einer Länge von 10 Metern ist eine leistungsstarke Lösung für das Schleppen schwerer Fahrzeuge wie LKWs, Traktoren oder Baumaschinen. Mit einer beeindruckenden Reissfestigkeit von bis zu 35 Tonnen und einer maximalen Arbeitslast von 5.000 kg (WLL) bietet sie eine hohe Sicherheit und Zuverlässigkeit. Die Schlinge ist aus robustem Textilmaterial gefertigt und verfügt über verstärkte Schlaufen, die eine zusätzliche Stabilität gewährleisten. Trotz ihrer hohen Belastbarkeit hat die Schlinge ein geringes Eigengewicht von nur 9,46 kg, was die Handhabung erleichtert. Diese Abschleppschlinge ist ein unverzichtbares Hilfsmittel für jeden Betrieb, der regelmässig mit schweren Fahrzeugen arbeitet und eine zuverlässige Pannenhilfe benötigt. - Reissfestigkeit von bis zu 35 Tonnen - Maximale Arbeitslast von 5.000 kg - Robuste Ausführung mit verstärkten Schlaufen - Geringes Eigengewicht von nur 9,46 kg.155,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **

Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
Top-Angebote
Produkte zum Begriff Kerbl-Pannenhilfe-Abschleppschlinge:
-
Kerbl, Pannenhilfe, Abschleppschlinge 37708, 6m, 56tDie Kerbl Abschleppschlinge 37708 ist eine zuverlässige Lösung für das Abschleppen schwerer Fahrzeuge, einschliesslich Lkw und Baumaschinen. Mit einer Länge von 6 Metern und einer maximalen Belastung von 56 Tonnen bietet diese Pannenhilfe die nötige Stärke und Robustheit, um auch in anspruchsvollen Situationen effektiv eingesetzt zu werden. Die Schlinge ist mit verstärkten Schlaufen ausgestattet, die zusätzliche Sicherheit und Haltbarkeit gewährleisten. Ein integriertes Warnfähnchen sorgt dafür, dass andere Verkehrsteilnehmer auf die Abschleppaktion aufmerksam gemacht werden. Diese Abschleppschlinge ist ein unverzichtbares Hilfsmittel für jeden, der regelmässig mit schweren Fahrzeugen arbeitet oder in der Pannenhilfe tätig ist. - Robuste Ausführung mit verstärkten Schlaufen für erhöhte Sicherheit - Inklusive Warnfähnchen zur Verbesserung der Sichtbarkeit - Maximale Belastung von 56 Tonnen mit Sicherheitsfaktor 7:1 - Geeignet für das Abschleppen von Lkw und Baumaschinen.75,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
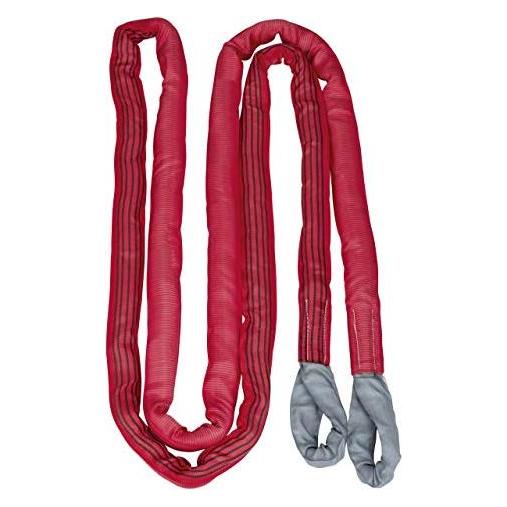
Kerbl, Pannenhilfe, 37704 Abschleppschlinge, Reissfestigkeit 35 t, 4 m, rotAbschleppschlinge 4 m, 35 t Reissfestigkeit, WLL = 5 t, rot Professionell: Die Abschleppschlinge für schweres Gerät ist für den professionellen Einsatz in Industrie und Landwirtschaft geeignet. Robust und strapazierfähig: Das Abschleppseil verfügt über verstärkte Schlaufen und ist mit einem UV-beständigen Material doppelt ummantelt. Geräteschonend: Durch die Ummantelung wird das abzuschleppende Gerät geschont und vor Kratzspuren geschützt. Gut zu kontrollieren: Die geringe Dehnung von maximal 7 % sorgt für einen sicheren und kontrollierten Zug. Vielseitig: Die Abschleppschlinge ist auch sehr gut als Bergegurt für unwegsames, schwieriges Gelände geeignet. Reissfestigkeit 35.000 kg, d.h. WLL = 5000 kg bei Sicherheitsfaktor 7:1, zum Schleppen schwerer Fahrzeuge, wie z. B. Lkw, Traktoren oder Baumaschinen. Robuste Ausführung, mit verstärkten Schlaufen. Länge: 4 m Durchmesser: 4 cm Maximale Belastung WLL (Sicherheitsfaktor 7:1) beachten. Umfang Schlaufen: 40 cm Material: Polyester Inkl. Warnfähnchen WLL (Working Load Limit) ist die Nenntragfähigkeit bzw. maximale Arbeitslast.47,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tector, Pannenhilfe, ABSCHLEPPSCHLINGE, BRUCHLAST 35.000 KGFür das Ziehen schwerer Fahrzeuge, wie Lkw oder Baumaschinen, verfügt dieses Produkt über ein robustes Design mit verstärkten Schlaufen und beinhaltet Warnflaggen. Weitere technische Informationen: Produktgruppenummer: 662.60,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Erfahrungen werden mit dem Kerbl Kratzbaum Zamunda gesucht?
Mit dem Kerbl Kratzbaum Zamunda werden Erfahrungen gesucht, die Aufschluss über die Qualität und Stabilität des Kratzbaums geben. Zudem interessieren sich potenzielle Käufer für die Langlebigkeit des Kratzbaums und ob er den Bedürfnissen von Katzen gerecht wird. Auch Informationen zur Montage und zum Design des Kratzbaums sind von Interesse. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Ähnliche Suchbegriffe für Kerbl-Pannenhilfe-Abschleppschlinge
-
Göbel, Pannenhilfe, Abschleppschlinge 6 Meter (bis zu 35 Tonnen)Die Abschleppschlinge mit einer Länge von 6 Metern ist eine unverzichtbare Pannenhilfe für das Schleppen schwerer Radfahrzeuge wie LKWs und Baumaschinen. Mit einer beeindruckenden Reissfestigkeit von bis zu 35 Tonnen bietet sie eine hohe Sicherheit und Zuverlässigkeit in kritischen Situationen. Diese Schlinge ist aus robustem Polyestergewebe gefertigt und verfügt über verstärkte Schlaufen, die eine einfache Handhabung und eine lange Lebensdauer gewährleisten. Ihr geringes Eigengewicht von nur 5,9 kg macht sie besonders benutzerfreundlich und einfach zu transportieren. Die Abschleppschlinge ist nicht nur für den professionellen Einsatz in Betrieben geeignet, sondern auch für private Fahrzeugbesitzer, die auf der sicheren Seite sein möchten. Sie ist eine praktische Lösung, die in keinem Fahrzeug fehlen sollte. - Reissfestigkeit von bis zu 35 Tonnen - Geringes Eigengewicht von nur 5,9 kg - Robuste Ausführung mit verstärkten Schlaufen - Unentbehrlich für den professionellen Einsatz.91,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Göbel, Pannenhilfe, Abschleppschlinge 10 Meter (bis zu 35 Tonnen)Die Abschleppschlinge mit einer Länge von 10 Metern ist eine leistungsstarke Lösung für das Schleppen schwerer Fahrzeuge wie LKWs, Traktoren oder Baumaschinen. Mit einer beeindruckenden Reissfestigkeit von bis zu 35 Tonnen und einer maximalen Arbeitslast von 5.000 kg (WLL) bietet sie eine hohe Sicherheit und Zuverlässigkeit. Die Schlinge ist aus robustem Textilmaterial gefertigt und verfügt über verstärkte Schlaufen, die eine zusätzliche Stabilität gewährleisten. Trotz ihrer hohen Belastbarkeit hat die Schlinge ein geringes Eigengewicht von nur 9,46 kg, was die Handhabung erleichtert. Diese Abschleppschlinge ist ein unverzichtbares Hilfsmittel für jeden Betrieb, der regelmässig mit schweren Fahrzeugen arbeitet und eine zuverlässige Pannenhilfe benötigt. - Reissfestigkeit von bis zu 35 Tonnen - Maximale Arbeitslast von 5.000 kg - Robuste Ausführung mit verstärkten Schlaufen - Geringes Eigengewicht von nur 9,46 kg.155,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
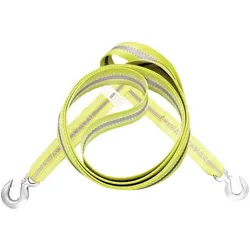
APA, Pannenhilfe, AbschleppseilMit dem APA Abschleppseil Profi Schlepp sind Sie für die nächste Autopanne gerüstet. Das APA Abschleppseil ist gut geeignet für Vans, Transporter und Klein-LKWs. Die beiden Karabinerhaken erleichtern die Montage, und die Reflektorstreifen am Band stellen sicher, dass Sie von anderen Autofahrern gesehen werden. Anwendung: für Vans, Transporter und Klein-LKW bis 4000 kg.25,95 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.