Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Ähnliche Suchbegriffe für GS1
Top-Angebote
Produkte zum Begriff GS1:
-
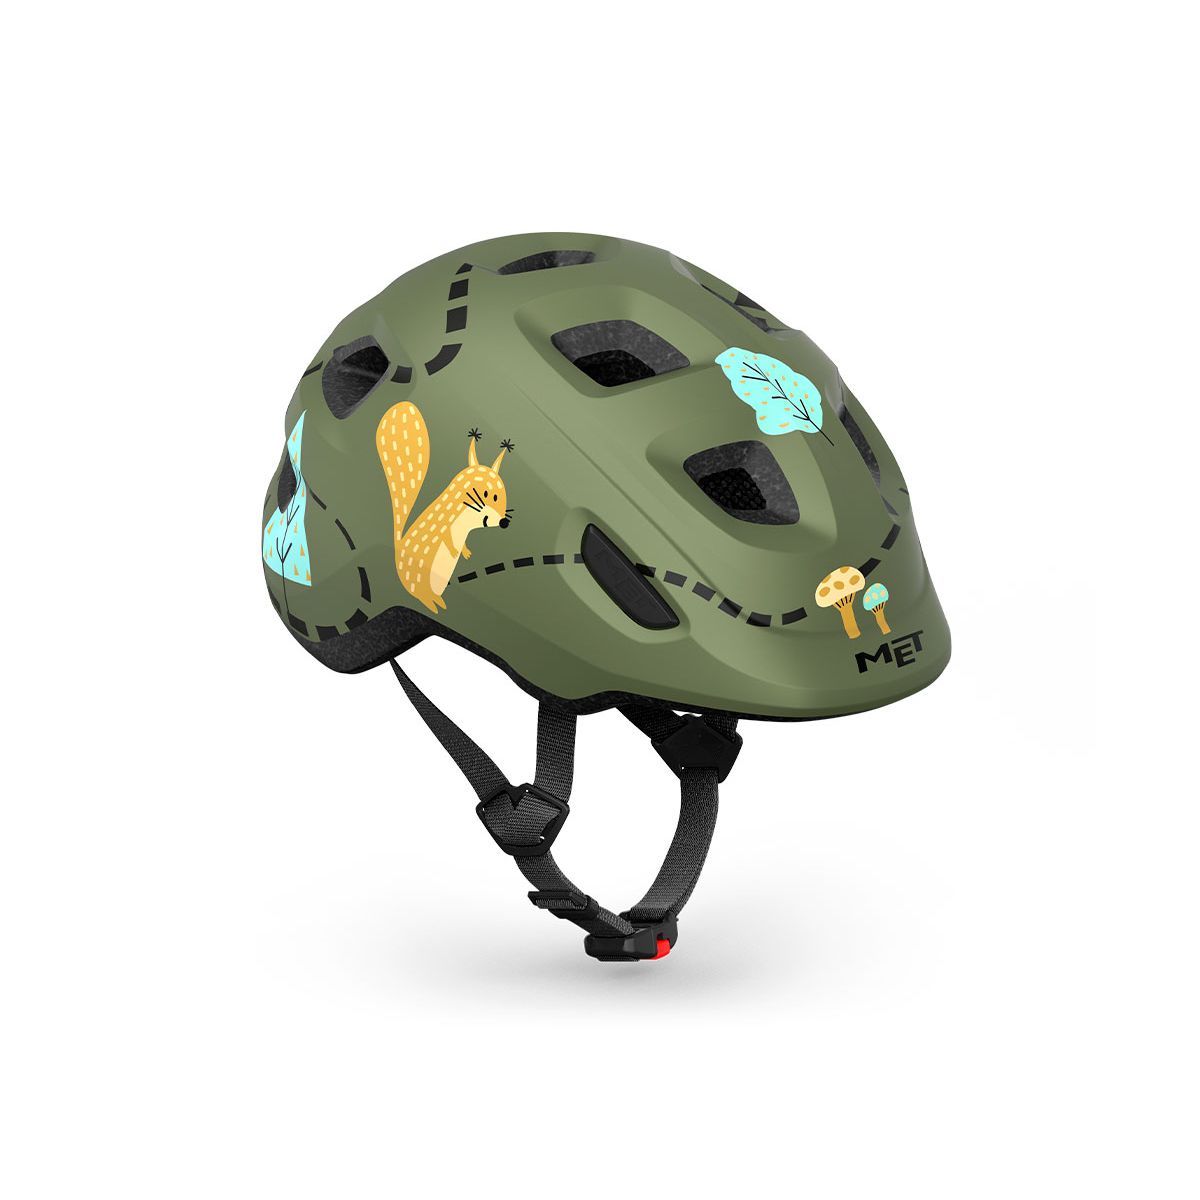
MET Hooray green forest | matte (GS1) XS 3HM144CE00-GS1-XSDer MET Hooray Kinderhelm bietet umfassenden Schutz für die ersten Abenteuer auf zwei Rädern. Dank der In-mould Polycarbonat-Schale mit EPS-Liner und der erweiterten Kopfabdeckung sorgt er für Sicherheit und Komfort. Das integrierte Visier schützt vor Sonne und Regen, während die reflektierenden Details die Sichtbarkeit bei schlechten Lichtverhältnissen erhöhen. Speziell für die Nutzung mit Kindersitzen konzipiert, ist die Rückseite des Helms abgeflacht, um eine bequeme Passform zu gewährleisten, während der Hinterkopf und die Schläfen optimal geschützt werden. Mit dem MET Safe-T JR Fit System wächst der Helm mit dem Kopf des Kindes mit und bietet dank des 360°-Kopfbandes einen stabilen Sitz. Die verstellbaren Gurte ermöglichen eine individuelle Anpassung, und die Anti-Pinch-Ratsche verhindert Hautquetschungen beim Anlegen des Helms. Die 10 Belüftungsöffnungen, kombiniert mit einem durchdachten internen Luftkanalsystem, bieten hervorragende Belüftung, während das Anti-Insekten-Netz im vorderen Bereich zusätzlichen Komfort bietet. Besonders hervorzuheben ist die MET Bimbi Secure Technology, die Druckstellen an der empfindlichen Fontanelle vermeidet. Die handwaschbaren Komfortpolster machen die Pflege des Helms einfach und sorgen für anhaltenden Komfort. Der MET Hooray ist der ideale Begleiter für kleine Abenteurer, die sicher und stilvoll die Welt erkunden wollen. Produktdetails Optimal für: Radfahren Freizeit Verstellsystem: MET Safe-T JR Fit System mit 360°-Kopfgurt und ver Verschluss: Hautschonende Anti-Pinch-Ratschenschnalle Konstruktion: Verbesserte In-Mould-Polycarbonat-Schale mit EPS-Innenschale DESIGN KOMPATIBEL MIT KINDERSITZEN: Die Schale des MET Hooray ist im hinteren Bereich abgeflacht, um in jedem Kindersitz bequem Platz zu finden. Außerdem deckt sie einen großen Teil der beiden empfindlichsten Kopfbereiche ab: Den Hinterkopf und die Schläfen. BELÜFTUNG: Die innere Formgebung verfügt über ein ausgeklügeltes System interner Luftkanäle zur Verbesserung des Luftstroms. Um die Sicherheitsmerkmale zu nochmals zu erhöhen, haben wir ein Anti-Insekten-Netz in die vorderen Belüftungsöffnungen des Helms integriert. ANPASSUNGSSYSTEM: Dank des neuen MET Safe-T JR wächst der Helm mit dem Kopf des Kindes mit. Das Anpassungssystem ist durch dank griffiger Noppen am Einstellrädchen leicht verstellbar und der 360° Kopfgurt sorgt für einen stabilen und sicheren Sitz. SCHUTZ DER FONTANELLE: Unsere einzigartige MET Bimbi Secure Technology vermeidet Druckstellen an der Fontanelle. RATSCHENSCHNALLE: Die Ratschenschnalle erleichtert das Anlegen des Helms und vermeidet unerwartete Hautquetschungen. Features: Reflektierende Elemente In-mould polycarbonate shell with EPS liner Extended head coverage and integrated visor for all-round head protection Fontanel protection thanks to MET Bimbi Secure Technology Anti-pinch ratchet buckle makes it easier to secure the helmet 10 Vents, Internal engineered air channeling to improve ventilation and comfort Reflective rear decal to enhance visibility Design compatible with child-seat MET Safe-T JR Fit System with 360° head belt to follow the growth of the child Straps with adjustable dividers ensure an individual fit Anti-insect net embedded into the front vents Hand washable comfort pads Sicherheit: Verbesserte In-Mould-Polycarbonat-Schale mit EPS-Innenschale vergrößerte Kopfabdeckung Fontanellenschutz integriertes Visier reflektierender Aufkleber Integrierte Beleuchtung für optimale Sichtbarkeit Reflektoren für erhöhte Sichtbarkeit bei Nacht und Dämmerung Ergonomie: Ergonomisches Design für Kindersitze 360°-Kopfgurt verstellbare Gurtband-Divider Komfort: 10 Belüftungsöffnungen interne Luftkanäle handwaschbare Komfortpolster Anti-Pinch-Ratschenschnalle Schild zum Schutz vor Spritzwasser und Sonne Fliegennetze in den vorderen Lüftungsöffnungen zum Schutz vor Insekten Integriertes Visier Normen: CE; AS/NZS; US49,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **

Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
Welche private Krankenversicherung gibt es?
Welche private Krankenversicherung gibt es? Es gibt verschiedene private Krankenversicherungen auf dem Markt, darunter bekannte Anbieter wie Allianz, DKV, Debeka, Signal Iduna und AXA. Jede dieser Versicherungen bietet unterschiedliche Tarife und Leistungen an, die auf die individuellen Bedürfnisse und Budgets der Versicherten zugeschnitten sind. Es ist ratsam, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen entspricht. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff GS1:
-
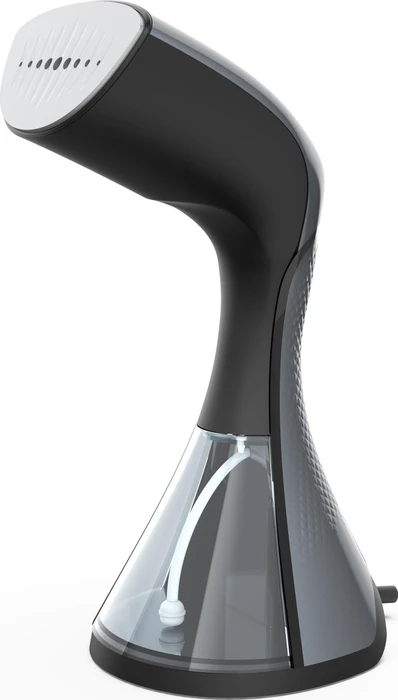
AENO GS1Dampfglätter - vertikal, Leistungsaufnahme 1500 W, Dampfleistung 35 g/min, schnelle Erwärmung, abnehmbarer Wassertank und Verwendung von Leitungswasser, LED Beleuchtung, Anti-Drip-System (gegen Abtropfen) und automatisches Ausschalten, Teil der Ausstattung: Bürste, Material der Bügelfläche: Edelstahl, Volumen des Behälters: 250 ml, Länge des Kabels: 1,9 m, Gewicht: 940 g, Farbe: schwarz AENO GS1 DampfglätterPflegen Sie Ihre Kleidung und Heimtextilien einfach und effizient mit dem AENO GS1 Damfglätter. Dieses 1500-W-Gerät glättet schnell Falten und desinfiziert gründlich alle Arten vo61,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
MET Hooray green forest | matte (GS1) XS 3HM144CE00-GS1-XSDer MET Hooray Kinderhelm bietet umfassenden Schutz für die ersten Abenteuer auf zwei Rädern. Dank der In-mould Polycarbonat-Schale mit EPS-Liner und der erweiterten Kopfabdeckung sorgt er für Sicherheit und Komfort. Das integrierte Visier schützt vor Sonne und Regen, während die reflektierenden Details die Sichtbarkeit bei schlechten Lichtverhältnissen erhöhen. Speziell für die Nutzung mit Kindersitzen konzipiert, ist die Rückseite des Helms abgeflacht, um eine bequeme Passform zu gewährleisten, während der Hinterkopf und die Schläfen optimal geschützt werden. Mit dem MET Safe-T JR Fit System wächst der Helm mit dem Kopf des Kindes mit und bietet dank des 360°-Kopfbandes einen stabilen Sitz. Die verstellbaren Gurte ermöglichen eine individuelle Anpassung, und die Anti-Pinch-Ratsche verhindert Hautquetschungen beim Anlegen des Helms. Die 10 Belüftungsöffnungen, kombiniert mit einem durchdachten internen Luftkanalsystem, bieten hervorragende Belüftung, während das Anti-Insekten-Netz im vorderen Bereich zusätzlichen Komfort bietet. Besonders hervorzuheben ist die MET Bimbi Secure Technology, die Druckstellen an der empfindlichen Fontanelle vermeidet. Die handwaschbaren Komfortpolster machen die Pflege des Helms einfach und sorgen für anhaltenden Komfort. Der MET Hooray ist der ideale Begleiter für kleine Abenteurer, die sicher und stilvoll die Welt erkunden wollen. Produktdetails Optimal für: Radfahren Freizeit Verstellsystem: MET Safe-T JR Fit System mit 360°-Kopfgurt und ver Verschluss: Hautschonende Anti-Pinch-Ratschenschnalle Konstruktion: Verbesserte In-Mould-Polycarbonat-Schale mit EPS-Innenschale DESIGN KOMPATIBEL MIT KINDERSITZEN: Die Schale des MET Hooray ist im hinteren Bereich abgeflacht, um in jedem Kindersitz bequem Platz zu finden. Außerdem deckt sie einen großen Teil der beiden empfindlichsten Kopfbereiche ab: Den Hinterkopf und die Schläfen. BELÜFTUNG: Die innere Formgebung verfügt über ein ausgeklügeltes System interner Luftkanäle zur Verbesserung des Luftstroms. Um die Sicherheitsmerkmale zu nochmals zu erhöhen, haben wir ein Anti-Insekten-Netz in die vorderen Belüftungsöffnungen des Helms integriert. ANPASSUNGSSYSTEM: Dank des neuen MET Safe-T JR wächst der Helm mit dem Kopf des Kindes mit. Das Anpassungssystem ist durch dank griffiger Noppen am Einstellrädchen leicht verstellbar und der 360° Kopfgurt sorgt für einen stabilen und sicheren Sitz. SCHUTZ DER FONTANELLE: Unsere einzigartige MET Bimbi Secure Technology vermeidet Druckstellen an der Fontanelle. RATSCHENSCHNALLE: Die Ratschenschnalle erleichtert das Anlegen des Helms und vermeidet unerwartete Hautquetschungen. Features: Reflektierende Elemente In-mould polycarbonate shell with EPS liner Extended head coverage and integrated visor for all-round head protection Fontanel protection thanks to MET Bimbi Secure Technology Anti-pinch ratchet buckle makes it easier to secure the helmet 10 Vents, Internal engineered air channeling to improve ventilation and comfort Reflective rear decal to enhance visibility Design compatible with child-seat MET Safe-T JR Fit System with 360° head belt to follow the growth of the child Straps with adjustable dividers ensure an individual fit Anti-insect net embedded into the front vents Hand washable comfort pads Sicherheit: Verbesserte In-Mould-Polycarbonat-Schale mit EPS-Innenschale vergrößerte Kopfabdeckung Fontanellenschutz integriertes Visier reflektierender Aufkleber Integrierte Beleuchtung für optimale Sichtbarkeit Reflektoren für erhöhte Sichtbarkeit bei Nacht und Dämmerung Ergonomie: Ergonomisches Design für Kindersitze 360°-Kopfgurt verstellbare Gurtband-Divider Komfort: 10 Belüftungsöffnungen interne Luftkanäle handwaschbare Komfortpolster Anti-Pinch-Ratschenschnalle Schild zum Schutz vor Spritzwasser und Sonne Fliegennetze in den vorderen Lüftungsöffnungen zum Schutz vor Insekten Integriertes Visier Normen: CE; AS/NZS; US49,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Ähnliche Suchbegriffe für GS1
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
-
Welche private Krankenversicherung gibt es?
Welche private Krankenversicherung gibt es? Es gibt verschiedene private Krankenversicherungen auf dem Markt, darunter bekannte Anbieter wie Allianz, DKV, Debeka, Signal Iduna und AXA. Jede dieser Versicherungen bietet unterschiedliche Tarife und Leistungen an, die auf die individuellen Bedürfnisse und Budgets der Versicherten zugeschnitten sind. Es ist ratsam, die verschiedenen Angebote zu vergleichen, um die passende private Krankenversicherung zu finden, die den eigenen Anforderungen entspricht. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.