Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Was ist ein Fairy Tail Drachentöter?
Ein Fairy Tail Drachentöter ist ein Magier, der die Fähigkeit besitzt, Drachen mit seiner Magie zu bekämpfen und zu besiegen. Diese Art von Magie wurde von den Drachen selbst entwickelt und an ausgewählte Menschen weitergegeben. Fairy Tail Drachentöter haben spezielle Fähigkeiten und Angriffe, die besonders effektiv gegen Drachen sind und sie zu gefährlichen Gegnern machen. In der Welt von Fairy Tail sind Drachentöter oft sehr mächtige und respektierte Magier. **
Sind das alle Drachentöter aus Fairy Tail?
Nein, das sind nicht alle Drachentöter aus Fairy Tail. In der Serie gibt es mehrere Charaktere, die die Fähigkeit haben, Drachen zu töten, wie zum Beispiel Gajeel Redfox, Wendy Marvell und Natsu Dragneel. Jeder von ihnen hat seine eigene einzigartige Art und Weise, mit Drachen umzugehen und sie zu bekämpfen. Die Drachentöter aus Fairy Tail spielen eine wichtige Rolle in der Handlung und tragen dazu bei, die Welt der Magie zu schützen. **
Ähnliche Suchbegriffe für Drachentöter
Top-Angebote
Produkte zum Begriff Drachentöter:
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **


Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Top-Angebote
Produkte zum Begriff Drachentöter:
-
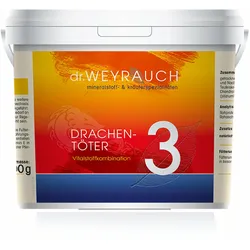
1 kg Dr. Weyrauch Nr. 3 Drachentöter für PferdeDr. Weyrauch Nr. 3 Drachentöter für Pferde Mehr Beweglichkeit für Pferde. Arthritis, Arthrose, Spat, Sehnenschäden und viele weitere Erkrankungen des Bewegungsapparates können mittlerweile u.a. auf langfristige Ernährungsdefizite zurückgeführt werden. Ein Nährstoffmangel kann in bestimmten Situationen die Bekämpfung von Entzündungen erschweren. Der Drachentöter liefert gezielt Nährstoffe, deren Bedarf sowohl im Alter also auch in speziellen Lebenssituationen, in denen mehr Bewegungspotential nötig ist, erhöht sind. Prostaglandinbildung durch mehrfach ungesättigte Fettsäuren Zu den Omega-3-Fettsäuren gehört die Alpha-Linolensäure, die jedoch nur zum Teil in die für den Körper wertvollere Eicosapentaensäure (EPA) und dann in die Docosahexaensäure (DHA) umgewandelt wird. Diese Fettsäuren sind die Grundlage zur Bildung des Gewebshormons Prostaglandin 3, das im Körper aktiv antientzündlich wirkt. Die Umwandlung von Alpha-Linolensäure über die Eicosapentaensäure (EPA) zur Docosahexaensäure läuft jedoch nur in geringem Umfang ab. Da die Zufuhr von Docosahexaensäure über Fischprodukte beim Pferd geschmacklich ungeeignet ist, macht die Fütterung speziell gezüchteter Algen wie die Schizochytrum limacinum absolut Sinn. Zu den Omega-6-Fettsäuren, zu denen die Gamma-Linolensäure zählt (aus Borretsch und Nachtkerzenöl) wird die Dihomogammalinolensäure (DGLA) gebildet. Die DGLA trägt zur Bildung von Prostaglandin 1 bei, das auch zur Bekämpfung von Entzündungen beiträgt. Um die positive Wirkung aus der Dihomogammalinolensäure zu gewährleisten, ist eine zusätzliche ausreichende Zufuhr von Omega-3-Fettsäuren nötig. Regeneration des Bindegewebes Zu den grundlegenden körpereigenen Bausteinen eines gesunden Knorpel-, Knochen - und Sehnengewebes gehören die schwefelhaltigen Glucosamin- und Chondroitinverbindungen. Diese werden normalerweise im Körper selbst gebildet. Der Bedarf an diesen hochwertigen Nährstoffen ist dann besonders erhöht, wenn Abnutzungserscheinungen oder Entzündungen im Gelenks-bzw. im Bewegungsapparat vorliegen. Ein Mangel an speziellen Nährstoffen, wie zum Beispiel Mangan, Silizium (aus Hirse) oder Schwefel hemmt die körpereigene Synthese. Als fütterungstechnische ad hoc -Maßnahme kann es daher sinnvoll sein, vorübergehend Glucosamin- und Chondroitinsulfat zu füttern, bis der Körper wieder in die Lage versetzt ist, die Bausteine selbst zu bilden. Oft werden Entzündungen im Körper durch zu hohe Anflutungen Freier Radikale provoziert. Im Normalfall sorgen antioxidativ wirkende Systeme für einen raschen Abbau dieser zellzerstörenden Molekülverbindungen. Eine mangelhafte nutritive Versorgung mit antioxidativ wirkenden Sekundären Pflanzenstoffen oder Vitamin E als klassischem Antioxidant schränken die Aktivität der Bindegewebszellen ein, die an der Bildung der Extrazellulären Matrix beteiligt sind. Nr. 3 Drachentöter Der Nr. 3 Drachentöter hat bereits in seiner Einführungsphase für echtes Erstaunen bei vielen Pferdebesitzern gesorgt. Nun wurde die Rezeptur erweitert und verbessert, frei nach dem Motto: Der Feind des Guten ist das Bessere. Dieses hervorragende Produkt basiert auf einer Kräuter-Ölfrüchte-Mischung. Der Reichtum an Omega-3 und Omega-6-Fettsäuren (u.a. aus Lein-, Hanf-, Nachtkerzen- und Borretschsamen) wird jetzt noch zusätzlich getoppt durch die mehrfach ungesättigte Docosahexaensäure aus der Alge Schizochytrum limacinum. Der Nr. 3 Drachentöter erstaunt durch sein ausgesuchtes Kräuterpotpourrie aus Ingwer, Teufelskralle und Estragon. Abgerundet wird die Rezeptur durch Hagebutten, Aroniafrüchte und Granatapfel. Natürliches Vitamin E wurde diesem hochwertigen Produkt reichlich zugesetzt. Die hocheffizienten und konzentrierten Nahrungsbausteine des Drachentöters lassen keinen Platz für die üblicherweise in Pferdefutter zugesetzten wertlosen Füllstoffe wie Traubenzucker, Weizengriesmehl etc. Dadurch können bereits kleinste Fütterungsmengen überraschen. Wie alle dr.WEYRAUCH-Produkte ist auch Nr. 3 Drachentöter garantiert frei von Konservierungsmitteln, Süßstoffen, Bindemitteln, Aroma- oder Füllstoffen. Wir haben aus Tierschutzgründen bewußt auf die Grünlippmuschel verzichtet. Der Drachentöter ist ein magenfreundliches Produkt und kann die Futterration dauerhaft ergänzen. Unsere Empfehlung Vor allem ältere Pferde oder Pferde, die bereits starker Beanspruchung im Leben ausgesetzt waren, aber auch Rennpferde im frühen Training profitieren vom Nr. 3 Drachentöter, der zur üblichen Futterration, am besten aufgewertet mit Nr. 4 Goldwert oder Nr. 19 Mordskerl als Lieferanten wertvoller Spurenelemente wie Zink, Kupfer, Mangan und Selen, gefüttert werden sollte. Bitte beachten Sie, dass im Drachentöter Pflanzenbestandteile enthalten sind, wie z.B. Teufelskralle, die derzeit unter die Doping-Bestimmungen fallen. Daher ist eine viertägige Fütterungspause vor dem Start sinnvoll. Fütterungsempfehlung für Dr. Weyrauch Nr. 3 Drachentöter für Pferde: tägl. 20 bis 30 g (1,5 bis 2 Meßlöffel) in besonderen Situationen 40 g (3 Meßlöffel) Dieses Produkt ist Doping relevant und sollte mindestens vier Tage vor dem Start abgesetzt werden. Da es sich hier um ein sehr hochwertiges Produkt handelt, ist auch eine intermittierende bzw. kurzfristig angepasste Fütterung möglich. Zusammensetzung von Dr. Weyrauch Nr. 3 Drachentöter für Pferde: Getrocknete Kräuter (Mädesüß, Mistel, Schachtelhalm, Oregano, Gänsefinger, Estragon), getrocknete Wurzeln (Kurkuma, Teufelskralle, Ingwer, Yams), getrocknete Früchte (Hagebutten, Aronia, Granatapfel), Ölfrüchte (Lein-, Hanf-, Borretsch-und Nachtkerzensamen), Glucosaminsulfat, Algen (Schizochytrum limacinum), getrocknete Rinden (Zimt, Weiden), Chondroitinsulfat, getrocknetes Harz (Weihrauch), Hirse-Trockenextrakt (siliziumhaltig) Zusatzstoffe/kg: natürliches Vitamin E (3a700) 6.000 mg Analytische Bestandteile: Rohprotein 9 %, Rohfett 7 %, Rohfaser 6 %, Rohasche 9 %, Natrium 0 %98,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Fairy Tail Drachentöter?
Ein Fairy Tail Drachentöter ist ein Magier, der die Fähigkeit besitzt, Drachen mit seiner Magie zu bekämpfen und zu besiegen. Diese Art von Magie wurde von den Drachen selbst entwickelt und an ausgewählte Menschen weitergegeben. Fairy Tail Drachentöter haben spezielle Fähigkeiten und Angriffe, die besonders effektiv gegen Drachen sind und sie zu gefährlichen Gegnern machen. In der Welt von Fairy Tail sind Drachentöter oft sehr mächtige und respektierte Magier. **
-
Sind das alle Drachentöter aus Fairy Tail?
Nein, das sind nicht alle Drachentöter aus Fairy Tail. In der Serie gibt es mehrere Charaktere, die die Fähigkeit haben, Drachen zu töten, wie zum Beispiel Gajeel Redfox, Wendy Marvell und Natsu Dragneel. Jeder von ihnen hat seine eigene einzigartige Art und Weise, mit Drachen umzugehen und sie zu bekämpfen. Die Drachentöter aus Fairy Tail spielen eine wichtige Rolle in der Handlung und tragen dazu bei, die Welt der Magie zu schützen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Ähnliche Suchbegriffe für Drachentöter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kindermann, Anna: Siegfried der DrachentöterSiegfried der Drachentöter , nach Gustav Schwab , Lenkräder & Hupenknöpfe > Innenausstattung , Erscheinungsjahr: 20230920, Produktform: Leinen, Titel der Reihe: Sagen für Kinder#2#, Autoren: Kindermann, Anna, Illustrator: Winkel, Lena, Seitenzahl/Blattzahl: 36, Abbildungen: zahlreiche, farbige Illustrationen, Themenüberschrift: JUVENILE FICTION / Classics, Keyword: Abenteuer; Drachen; Drachenblut; Drachentöter; Gustav Schwab; Held; Heldengeschichten; Kriemhild; Lindenblatt; Mythologie; Nibelungen; Sagen; Schwert; Siegfried, Fachschema: Bilderbuch~Kinder- u. Jugendliteratur / Kinderliteratur / Märchen, Sage~Sage~Volkssage~Wissen für Kinder - Kinderwissen, Fachkategorie: Sagen & Epen~Kinder- und Jugendliteratur, allgemein~Myths and Legends / Mythic fiction~Kinder/Jugendliche: Klassische Literatur~Kinder/Jugendliche: Allgemeine Interessen: Allgemeinbildung und Wissenswertes, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinder- und Jugendbücher/Erstlesealter, Fachkategorie: Bilderbücher mit Erzähltexten, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Verlag: Kindermann Verlag, Verlag: Kindermann Verlag, Verlag: Kindermann, Anna, Länge: 301, Breite: 222, Höhe: 11, Gewicht: 486, Produktform: Halbleinen, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.